猜你想问
这份报告主要讲了什么内容?
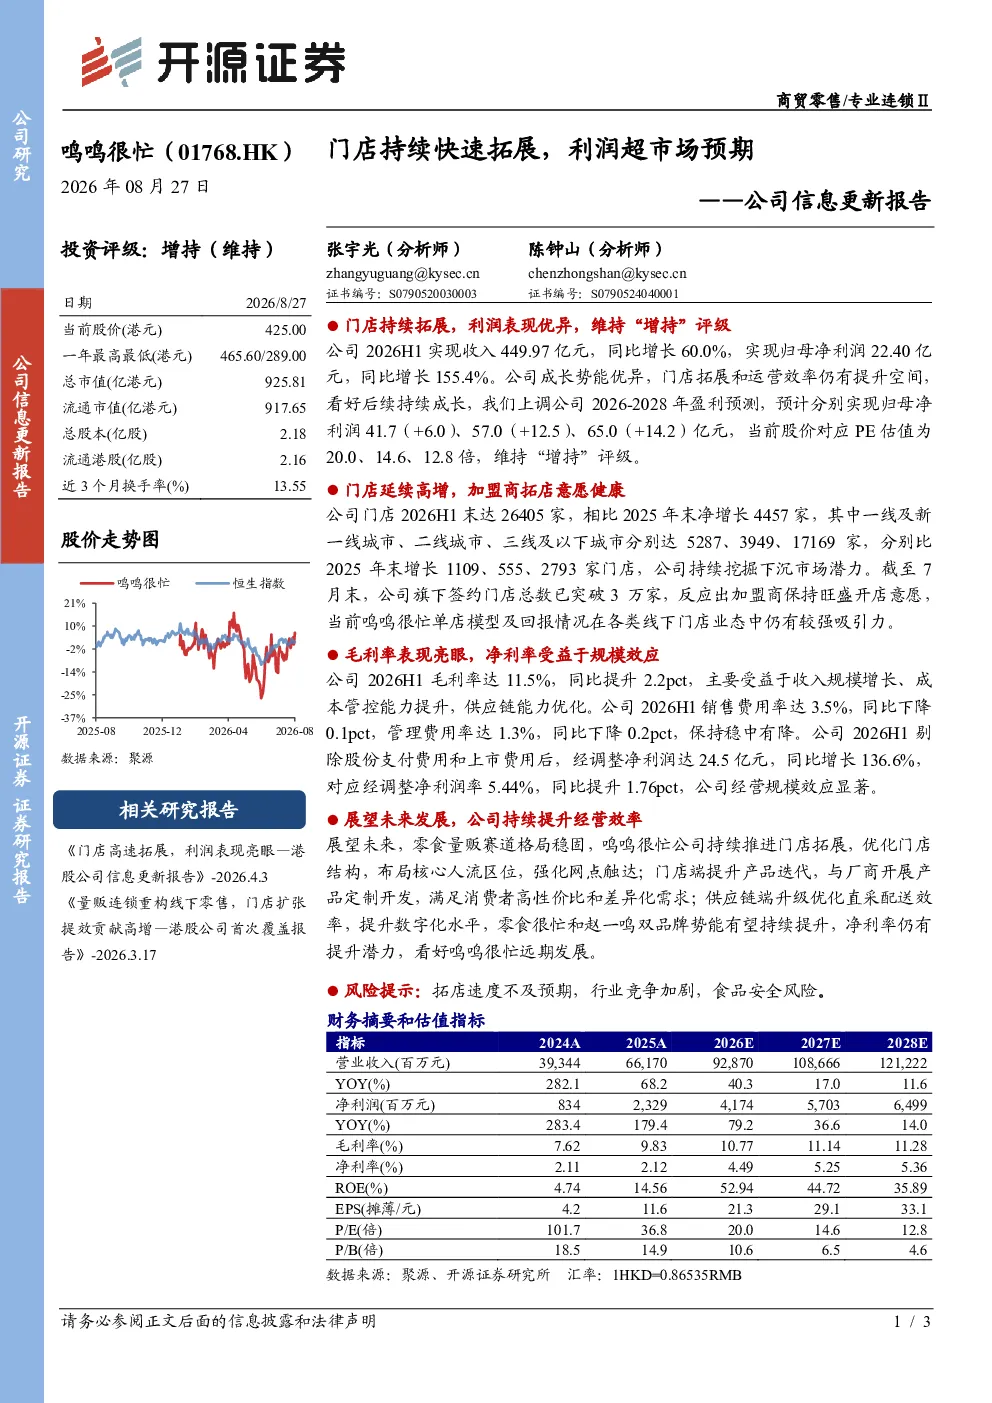
该报告主要分析了公司在2026年上半年的经营表现,指出实现收入449.97亿元,同比增长60.0%,归母净利润22.40亿元,同比增长155.4%。报告维持“增持”评级,并上调2026-2028年盈利预测至41.7、57.0、65.0亿元。核心亮点在于门店拓展迅速,上半年末达26405家,净增4457家,尤其在三线及以下城市增长显著,加盟商拓店意愿健康。此外,毛利率达11.5%,销售及管理费用率均有所下降,经调整净利润率提升至5.44%,规模效应明显。
零食量贩赛道未来发展趋势如何?
零食量贩赛道目前格局稳固,未来发展趋势在于持续提升经营效率和门店拓展优化。公司计划通过提升产品迭代能力、强化供应链数字化水平来增强竞争力。双品牌战略有望进一步巩固市场地位,同时净利率仍有提升空间。行业整体将面临竞争加剧的挑战,但头部企业的供应链和规模优势将提供一定保护。下沉市场仍是重要增长点,但需关注拓店速度和食品安全风险。
报告最关注哪些分析方向?
报告最关注公司门店拓展速度与效果,以及盈利能力提升路径。具体分析包括门店数量增长、区域分布优化(尤其三线及以下城市)、加盟商合作情况等。同时,毛利率、费用率及净利润率的改善情况也是重点,反映了公司在规模效应和成本控制方面的成效。此外,报告还分析了双品牌战略的协同效应及供应链数字化对未来的潜在影响。
当前市场对该公司有何判断?
市场对该公司整体表现持积极态度,主要基于其强劲的营收和利润增长、高效的门店扩张策略以及良好的成本控制能力。公司成功挖掘下沉市场潜力,并展现出持续提升经营效率的意愿。尽管行业竞争存在,但公司通过规模效应和供应链优化构筑了竞争优势。未来市场关注点将集中在拓店速度、品牌协同效果及食品安全管理上。
研报提示了哪些主要风险?
研报提示的主要风险包括拓店速度不及预期,可能导致增长放缓;行业竞争加剧可能压缩利润空间;食品安全风险则可能引发品牌声誉问题。此外,宏观经济波动、供应链中断或数字化进程受阻也可能影响公司业绩。这些风险需持续关注,但公司当前的经营策略和行业地位为其提供了一定缓冲。