猜你想问
这份研报主要分析了什么内容?
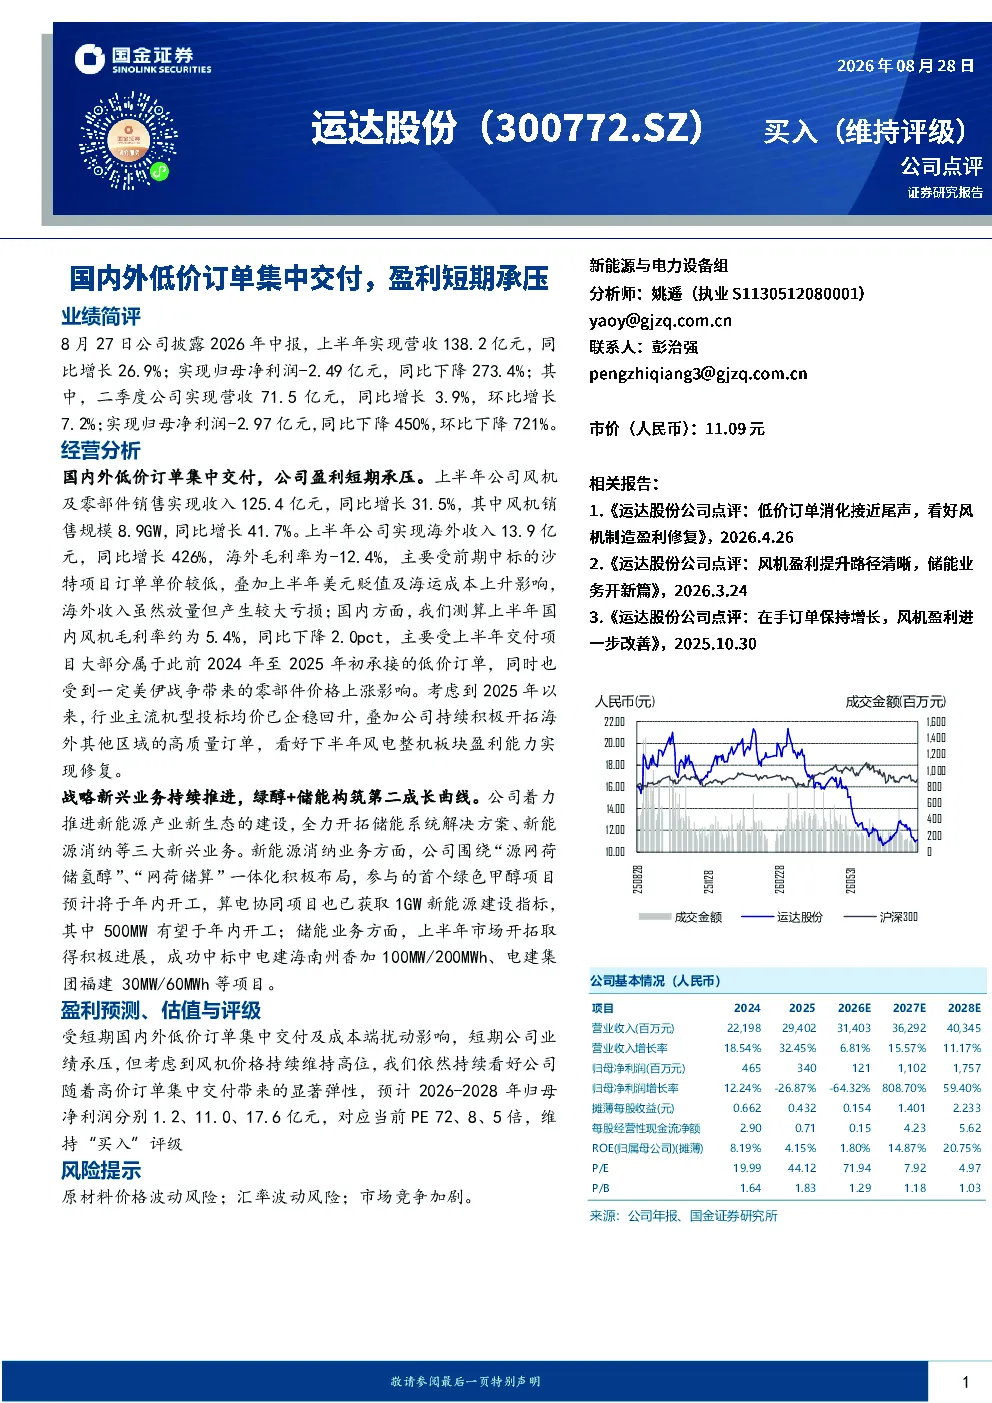
这份研报主要分析了运达股份2026年中报业绩,指出公司上半年营收增长但净利润大幅下滑,主要原因是国内外低价订单集中交付导致盈利短期承压。报告详细解析了海外和国内市场毛利率下降的具体原因,并提及公司正在积极开拓高质量订单以修复盈利能力。同时,报告也介绍了公司在储能系统解决方案、新能源消纳等战略新兴业务的进展。
风电行业目前的发展趋势如何?
风电行业目前呈现低价订单集中交付的现象,主要受国际市场波动和成本上升影响。随着行业主流机型投标均价企稳回升,以及企业积极调整策略开拓高质量订单,预计下半年风电整机板块的盈利能力将逐步修复。此外,储能系统和新能源消纳等新兴业务正成为行业新的增长点,推动行业向多元化发展。
研报重点分析了运达股份的哪些方面?
研报重点分析了运达股份的业绩表现、经营分析及未来战略布局。在业绩方面,报告指出公司上半年营收增长但净利润亏损,主要受低价订单交付影响;在经营分析中,详细解析了国内外市场毛利率下降的原因,并强调公司正在积极开拓海外高质量订单。此外,报告还介绍了公司在储能系统和新能源消纳等新兴业务的进展。
当前风电市场的现状是怎样的?
当前风电市场面临低价订单集中交付的挑战,海外市场受沙特项目低价订单、美元贬值及海运成本上升影响,国内市场则受低价订单交付及美伊战争带来的零部件价格上涨影响。但随着行业主流机型投标均价企稳回升,以及企业积极调整策略开拓高质量订单,市场预计将逐步企稳。同时,储能系统和新能源消纳等新兴业务正成为市场新的增长点。
研报提到了哪些风险提示?
研报提示了原材料价格波动风险、汇率波动风险和市场竞争加剧等风险。原材料价格波动可能影响公司成本控制,汇率波动则可能影响海外市场盈利能力,而市场竞争加剧则可能进一步压缩利润空间。这些风险需要公司密切关注并采取相应措施加以应对。
你可能感兴趣
灵鸽科技2026半年报点评:26H1盈利短期承压,26H2项目集中交付放量有望持续高增
机械设备东吴证券2026-08-25
伊戈尔 26Q2业绩承压 AIDC订单下半年集中交付
未知机构2026-08-21
2019年年报点评:低价订单导致业绩承压,盈利拐点在即
电气设备新时代证券2020-04-01
低价订单致使盈利承压,风机招标量价齐升
电气设备上海证券2020-04-09
23Q2业绩承压,订单交付受到短期波动
医药生物西南证券2023-09-07
特斯拉系列之二十八:盈利能力短期承压,Cybertruck有望年底交付
交运设备国信证券2023-10-23
短期盈利能力承压,L-PAMiD产品进入量产交付阶段
电子设备国信证券2025-08-27
2023年一季报点评:产品交付量同比下滑,盈利能力短期承压
机械设备民生证券2023-04-25
2025年三季报点评:Q3收入同比+23.7%,交付结构问题导致盈利能力短期承压
信息技术东吴证券2025-10-29
新品交付占比提升,收入稳步增长,盈利短期承压
中泰证券2022-04-08