猜你想问
蜜雪集团2026年半年报核心数据有哪些?
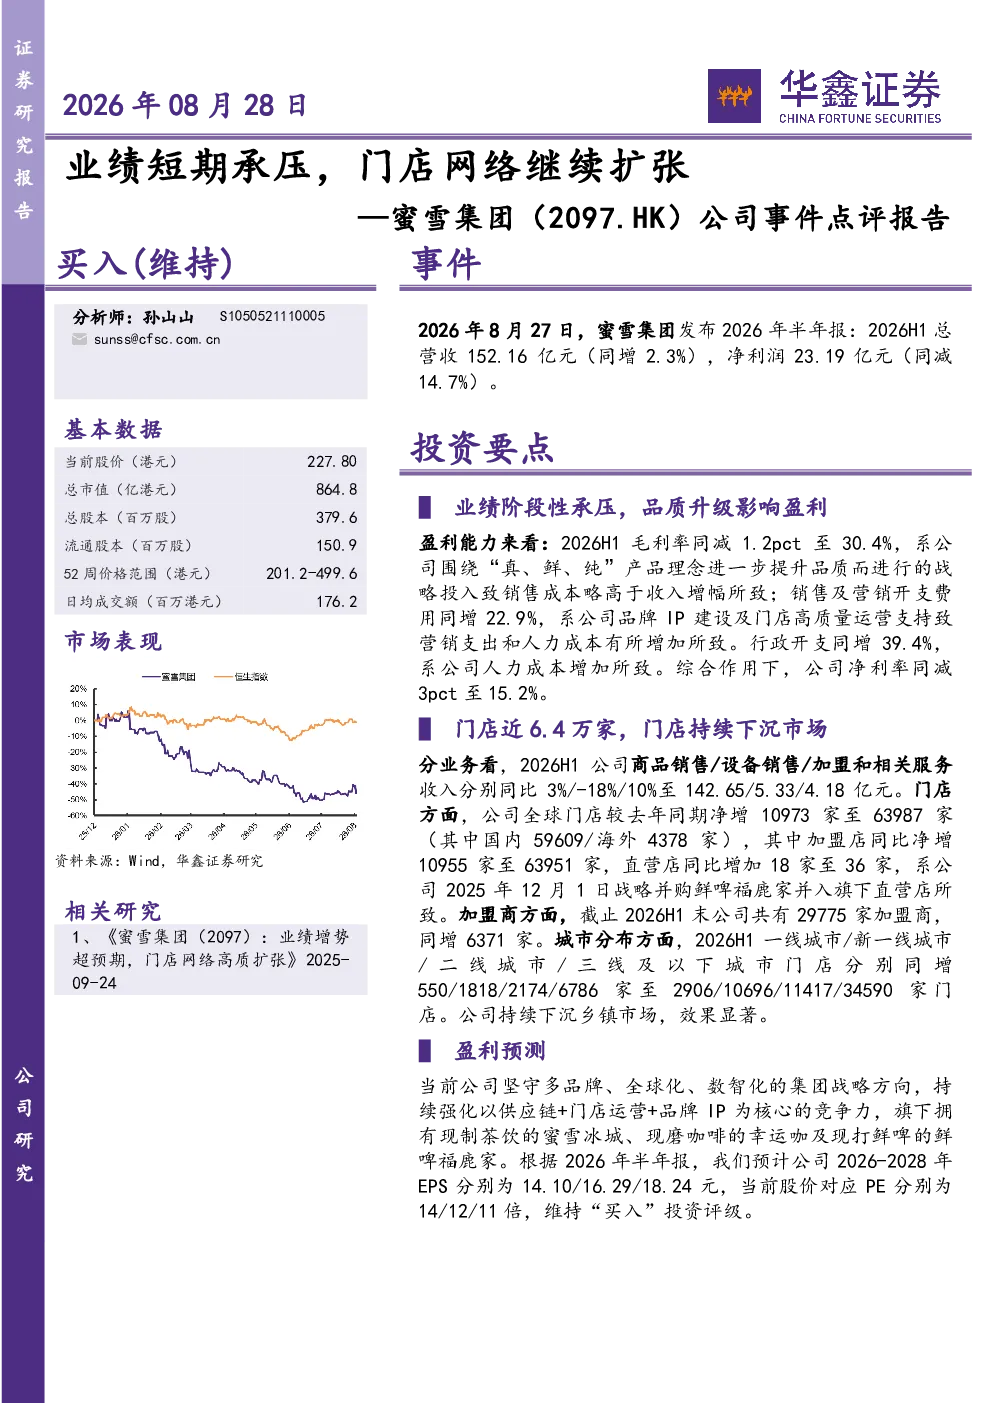
蜜雪集团2026年半年报显示总营收152.16亿元,同比增长2.3%,净利润23.19亿元,同比减少14.7%。毛利率降至30.4%,因品质升级投入;销售及营销开支费用增加22.9%,行政开支增加39.4%,导致净利率降至15.2%。商品销售、设备销售、加盟和相关服务收入分别同比增3%/-18%/10%至142.65/5.33/4.18亿元。
报告如何分析蜜雪集团门店扩张情况?
报告显示蜜雪集团2026年全球门店净增10973家至63987家,其中国内59609家,海外4378家。加盟店同比净增10955家至63951家,直营店增加18家至36家(含并购鲜啤福鹿家),加盟商总数达29775家,同比增6371家。市场下沉方面,一线城市、新一线城市、二线及以下城市门店分别同增550/1818/2174/6786家至2906/10696/11417/34590家。
蜜雪集团未来发展战略和投资逻辑是什么?
报告指出蜜雪集团坚持多品牌、全球化、数智化战略,强化供应链、门店运营及品牌IP竞争力。预计2026-2028年EPS分别为14.10/16.29/18.24元,对应PE为14/12/11倍,维持“买入”评级。公司通过多品牌布局和全球化扩张提升市场占有率,同时利用数智化技术优化运营效率,长期发展潜力较大。
当前蜜雪集团所处赛道发展趋势如何?
蜜雪集团所处的连锁茶饮赛道,近年来市场竞争激烈,品牌集中度提升,消费者需求多元化。头部品牌通过产品创新、品牌建设和渠道下沉抢占市场份额,新品牌不断涌现但生存压力增大。行业整体呈现规模化扩张与精细化运营并行的趋势,数字化转型成为关键竞争要素。
研报提示的蜜雪集团主要风险有哪些?
研报提示蜜雪集团面临多重风险,包括宏观经济下行可能影响消费需求,行业竞争加剧压缩利润空间,食品安全问题引发品牌声誉危机,新品推广若不及预期将影响增长动力,以及市场拓展速度不及预期影响扩张目标达成。这些因素可能对公司业绩和长期发展产生不利影响。