猜你想问
这份研报的核心内容是什么?
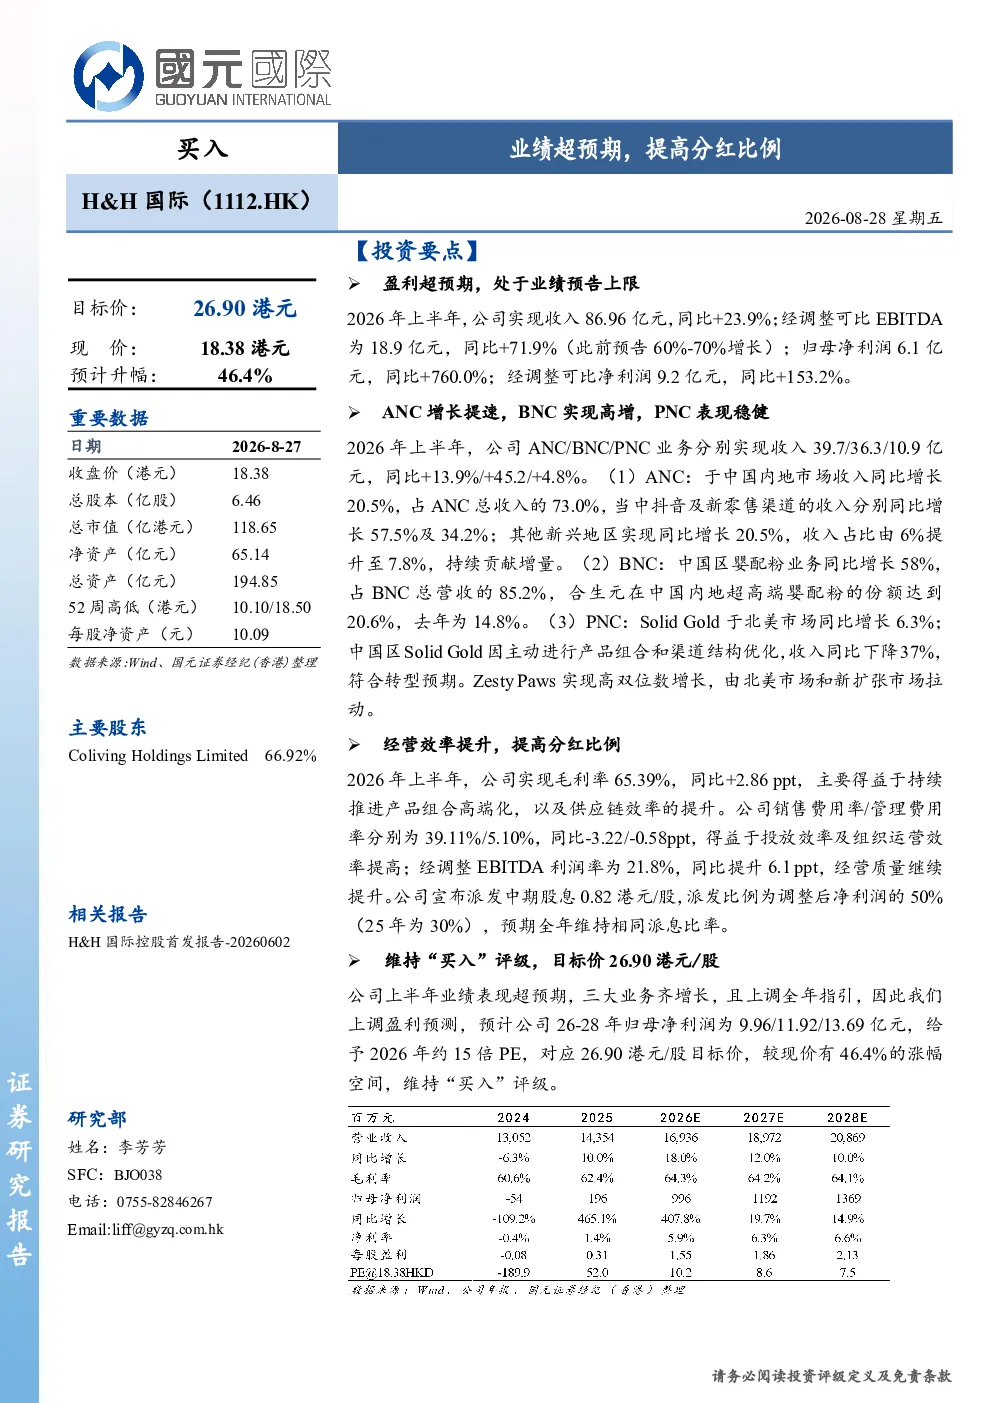
该研报显示,2026年上半年公司实现收入86.96亿元,同比增长23.9%;经调整可比EBITDA为18.9亿元,同比增长71.9%,超出此前60%-70%的预告上限;归母净利润6.1亿元,同比增长760.0%;经调整可比净利润9.2亿元,同比增长153.2%。公司宣布派发中期股息0.82港元/股,派发比例为调整后净利润的50%。\n
报告关注的赛道/行业发展趋势如何?
报告聚焦保健品行业,显示ANC业务收入39.7亿元,同比增长13.9%,中国内地市场收入同比增长20.5%,抖音及新零售渠道分别增长57.5%和34.2%;BNC收入36.3亿元,同比增长45.2%,中国区婴配粉业务同比增长58%,合生元市场份额达20.6%;PNC收入10.9亿元,同比增长4.8%,SolidGold北美市场增长6.3%,中国区因产品组合和渠道优化收入下降37%,符合转型预期。\n
报告重点分析了哪些方向?
报告重点分析了公司各业务板块的增长情况及经营效率。ANC、BNC、PNC业务分别实现收入39.7亿元、36.3亿元、10.9亿元,同比增长13.9%、45.2%、4.8%。公司毛利率65.39%,同比+2.86ppt;销售费用率/管理费用率分别为39.11%/5.10%,同比-3.22/-0.58ppt;经调整EBITDA利润率21.8%,同比提升6.1ppt。\n
当前市场对该公司/行业的现状如何判断?
市场对该公司业绩表现反应积极,公司2026年上半年业绩超预期,各业务板块增长稳健,经营效率提升明显。ANC、BNC业务在中国内地市场表现突出,抖音等新兴渠道贡献显著增长。BNC婴配粉业务市场份额提升,PNC业务虽中国区收入下降但符合转型预期。公司维持“买入”评级,预计2026-2028年归母净利润分别为9.96/11.92/13.69亿元。\n
研报提示了哪些风险?
研报提示的风险包括行业竞争加剧、消费需求不及预期、食品安全风险、保健品行业监管风险。公司需关注市场竞争变化,保持产品品质安全,应对政策监管动态。\n