猜你想问
这份研报的核心内容是什么?
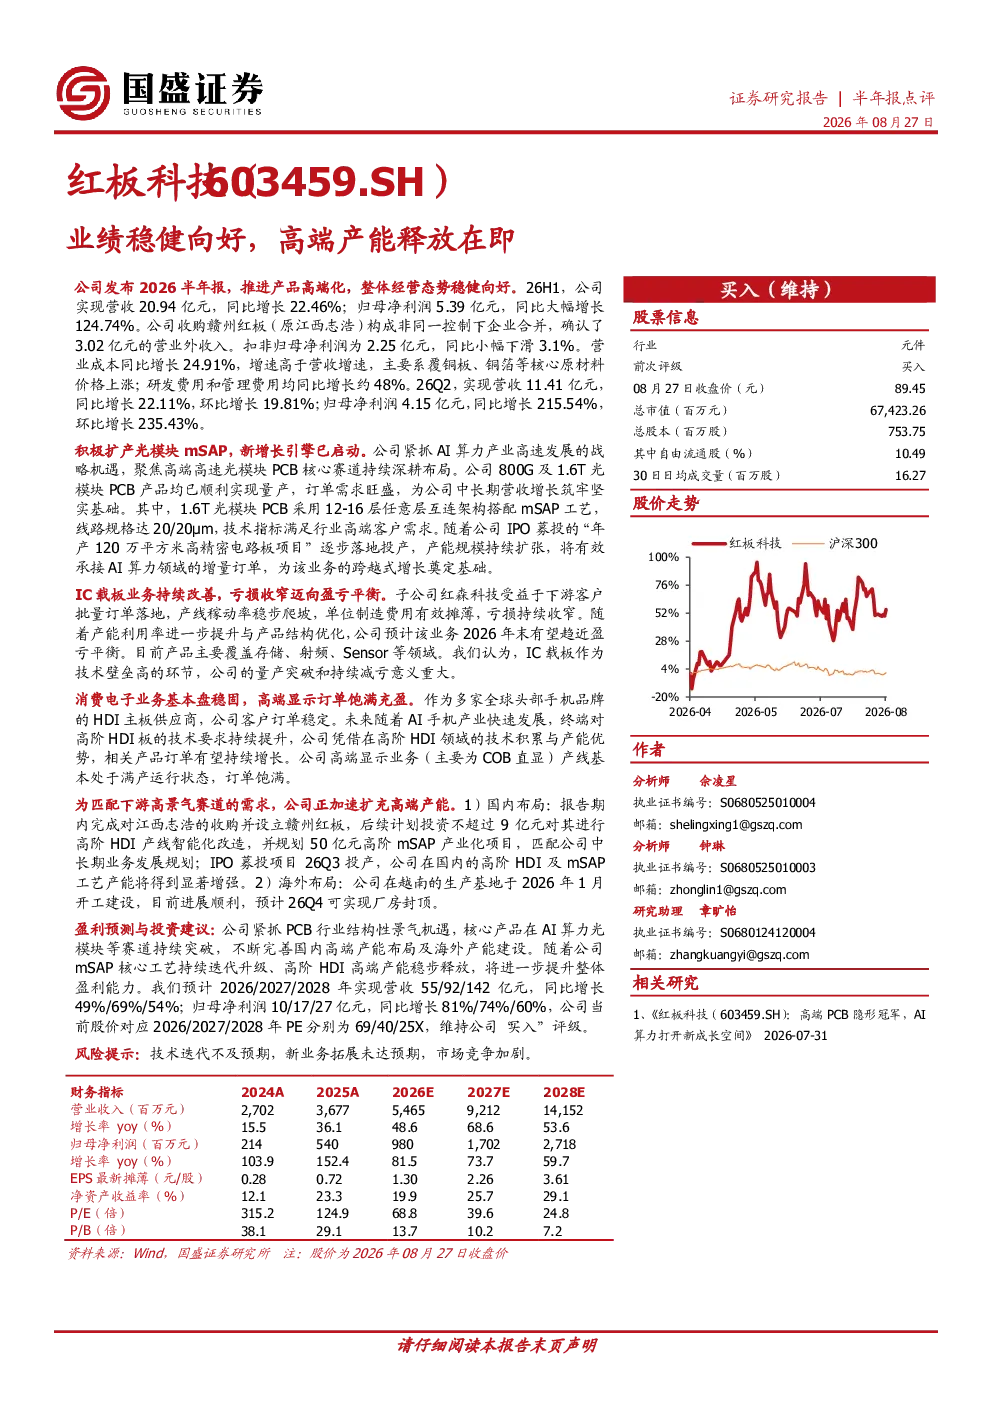
这份研报分析了红板科技2026年上半年的业绩表现,指出公司营收20.94亿元,同比增长22.46%;归母净利润5.39亿元,同比大幅增长124.74%。主要增长动力来自收购赣州红板产生的营业外收入,但扣非净利润同比小幅下滑3.1%。26Q2单季度表现强劲,营收和净利润均实现显著增长。报告还重点介绍了公司在光模块mSAP、IC载板和消费电子业务的发展情况,以及国内外的产能布局规划。
红板科技所在赛道的发展趋势如何?
红板科技所处的赛道主要涉及高精密电路板,特别是光模块mSAP和IC载板业务。随着AI算力需求的增长,对高速光模块的需求旺盛,公司积极扩产800G及1.6T光模块PCB产品,采用先进工艺满足高端客户需求。同时,IC载板业务受益于下游客户批量订单,产线稼动率提升,亏损收窄,预计未来有望接近盈亏平衡。消费电子领域作为稳定客户来源,未来AI手机发展将带动高阶HDI板需求增长。
研报重点分析了哪些方向?
研报重点分析了红板科技的核心业务发展,包括光模块mSAP业务的产能扩张和技术升级,IC载板业务的订单落地和成本控制,以及消费电子业务的客户稳定性和未来增长潜力。此外,报告还详细介绍了公司的产能布局,包括国内对江西志浩的收购和IPO募投项目,以及海外越南生产基地的建设进展。通过对这些方面的分析,评估了公司的竞争力和发展前景。
当前市场对红板科技有何判断?
当前市场对红板科技的评价主要基于其稳健的业绩表现和清晰的业务发展方向。公司上半年业绩增长显著,核心业务如光模块mSAP和IC载板展现出良好的发展势头,产能扩张计划逐步推进。公司在高端精密电路板领域的技术积累和客户资源为其提供了竞争优势。整体来看,市场对公司的未来发展持积极态度,认为其在AI算力、消费电子等领域具有较好的增长潜力。
研报提示了哪些风险?
研报提示了红板科技面临的主要风险,包括技术迭代不及预期,可能导致产品竞争力下降。新业务拓展未达预期,如IC载板业务虽然亏损收窄但尚未盈利,未来市场拓展效果仍需观察。此外,市场竞争加剧也可能影响公司盈利能力。这些风险因素需要投资者关注,以全面评估公司的投资价值。