猜你想问
这份研报主要分析了什么内容?
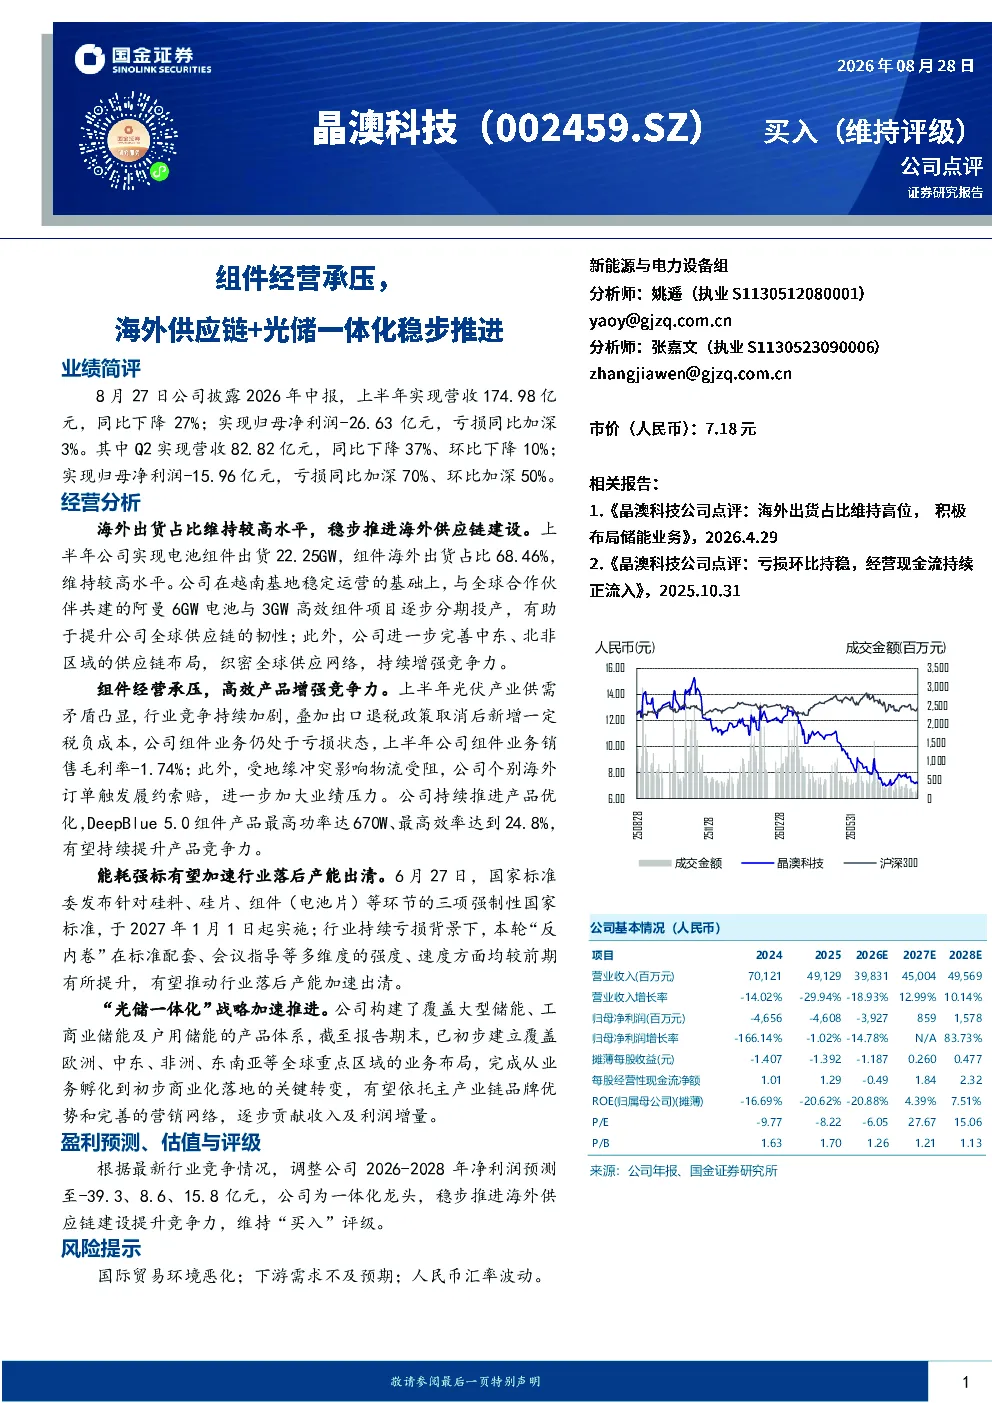
这份研报主要分析了晶澳科技2026年上半年的经营情况,包括营收和净利润的同比环比变化,海外供应链建设进展,组件业务的竞争力和产品优化,行业能耗强标对产能的影响,以及光储一体化战略的推进情况。报告指出公司上半年营收和净利润均出现下滑,但海外出货占比维持较高水平,并持续推进高效产品研发和光储一体化布局。
光伏行业目前的发展趋势如何?
光伏行业目前面临供需矛盾和出口退税政策调整带来的挑战,导致组件业务仍处于亏损状态。同时,国家能耗强标的实施将加速行业落后产能出清,推动行业“反内卷”。行业正朝着高效产品、海外供应链布局和光储一体化方向发展,以增强竞争力和适应市场变化。
研报重点分析了晶澳科技的哪些方面?
研报重点分析了晶澳科技的海外供应链建设、组件业务经营压力、高效产品竞争力、能耗强标影响以及光储一体化战略。报告指出公司在越南基地稳定运营的基础上,推进阿曼项目以完善中东、北非区域供应链;组件业务虽亏损但通过DeepBlue5.0产品优化提升竞争力;能耗强标将加速行业产能洗牌;光储一体化业务已初步实现商业化落地。
当前光伏市场的现状是怎样的?
当前光伏市场面临供需失衡和出口退税政策调整的双重压力,导致组件价格下降和业务亏损。地缘冲突进一步加剧物流受阻,影响订单履约。然而,行业正通过能耗强标加速落后产能出清,推动行业向高效化、全球化方向发展。同时,光储一体化成为新的增长点,多家企业积极布局相关业务。
研报提到了哪些风险因素?
研报提示了国际贸易环境恶化、下游需求不及预期以及人民币汇率波动等风险因素。国际贸易环境的不确定性可能影响公司海外业务拓展;下游需求若不及预期,将进一步压缩行业利润空间;人民币汇率波动则可能影响公司财务表现。这些因素需持续关注,以评估公司长期发展前景。
你可能感兴趣
半年报点评:直营门店经营承压,加盟、海外业务稳步推进
国盛证券2024-09-21
年报点评报告:锂价下跌公司业绩承压,资源、冶炼一体化布局稳步推进
电子设备国盛证券2024-04-29
Q3业绩承压仍显韧性,“煤电硅”一体化建设稳步推进
基础化工华安证券2022-10-28
Q2业绩短期承压,光伏一体化稳步推进
华安证券2023-09-02
Q3业绩短期承压,光伏一体化稳步推进
基础化工华安证券2023-10-31
公司事件点评报告:经营表现承压,推进供应链优化
食品饮料华鑫证券2025-04-23
【国金电新】晶澳科技将建设2GW美国组件厂完善海外一体化布局,海外光伏供应链建设
未知机构2023-01-11
2025H1经营业绩短期承压,创新研发稳步推进-公司信息更新报告
开源证券2025-08-28
经营业绩短期承压,新兴业务稳步推进
财通证券2024-10-26
25Q3经营有所承压,品牌力持续强化,新项目稳步推进
休闲服务国盛证券2025-10-28