猜你想问
华新科技2026年业绩表现如何?
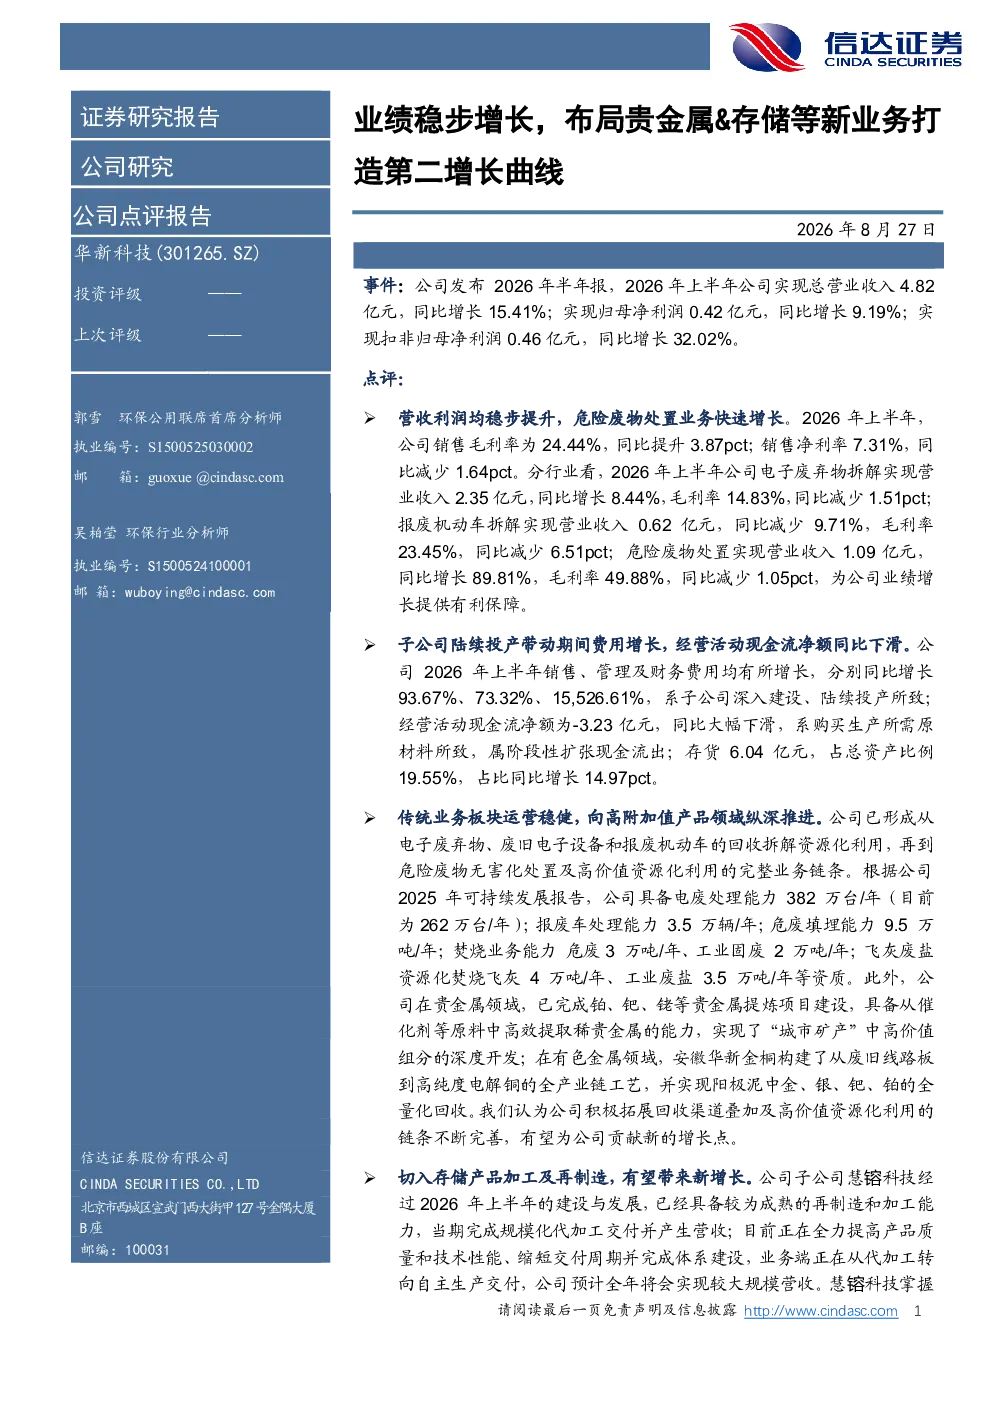
2026年上半年,华新科技销售毛利率为24.44%,同比提升3.87个百分点;销售净利率为7.31%,同比减少1.64个百分点。电子废弃物拆解实现营业收入2.35亿元,同比增长8.44%,毛利率14.83%,同比减少1.51个百分点;报废机动车拆解实现营业收入0.62亿元,同比减少9.71%,毛利率23.45%,同比减少6.51个百分点;危险废物处置实现营业收入1.09亿元,同比增长89.81%,毛利率49.88%,同比减少1.05个百分点,成为公司业绩增长的主要驱动力。
公用事业赛道发展趋势如何?
公用事业赛道中,危险废物处置业务增长迅速,成为行业亮点。企业通过向高附加值产品领域纵深推进,如贵金属和有色金属的高价值资源化利用,打造第二增长曲线。同时,部分企业切入存储产品再制造领域,掌握核心技术,有望带来新的增长点。行业整体呈现从传统回收拆解向资源化利用转型的趋势。
华新科技报告重点分析了哪些方向?
报告重点分析了华新科技传统业务板块的稳健性,以及向高附加值产品领域的纵深推进。公司已形成从电子废弃物、废旧电子设备和报废机动车的回收拆解资源化利用,再到危险废物无害化处置及高价值资源化利用的完整业务链条。此外,报告还关注了公司切入存储产品再制造领域的布局,以及子公司海南慧镕的业绩考核目标。
当前市场对华新科技有何判断?
当前市场关注华新科技在危险废物处置和存储产品再制造领域的布局。公司危险废物处置业务增长显著,成为业绩主要驱动力。存储产品再制造领域,公司已具备成熟能力并完成规模化代加工交付。但需关注子公司投产带来的费用增长和现金流净额下滑问题。
华新科技面临哪些风险?
华新科技面临的主要风险包括原材料及产品价格变动风险、市场竞争加剧风险、新建产能推进不及预期风险、上游收料不及预期风险、股权激励推进不及预期风险。这些风险可能影响公司业绩的稳定性和增长前景。
你可能感兴趣
再生资源为基石,布局贵金属&存储等新业务打造第二增长曲线
信达证券2026-09-07
完成收购布局动力电池回收业务,打造公司第二增长曲线
交通运输中邮证券2023-05-21
公司事件点评报告:存量业务稳健增长,布局创新药打造第二增长曲线
医药生物华鑫证券2026-04-11
公司动态研究报告:以通信领域为基石,布局算力+手机业务打造第二增长曲线
信息技术华鑫证券2024-12-24
公司事件点评报告:业务结构优化成效显著,布局创新药械打造第二增长曲线
医药生物华鑫证券2026-09-09
2025年半年报点评产品结构优化、业务量提升25H1业绩增长,拓展AI、机器人等打造第二增长曲线
华创证券2025-08-28
大客户王者归来,新业务打造第二增长曲线
国元国际2023-09-08
新签重大项目点评:传统电力设备业务持续发力,风光储打造第二增长曲线
电气设备红塔证券2022-12-12
北交所信息更新:并购打造第二增长曲线,矿山与港机新业务驱动Q1净利高增105%
开源证券2026-05-08
华光新材(688379)主业持续增长,AI液冷+电子业务打造第二增长曲线
中邮证券2026-06-16