猜你想问
国电电力2026年半年度报告核心内容是什么?
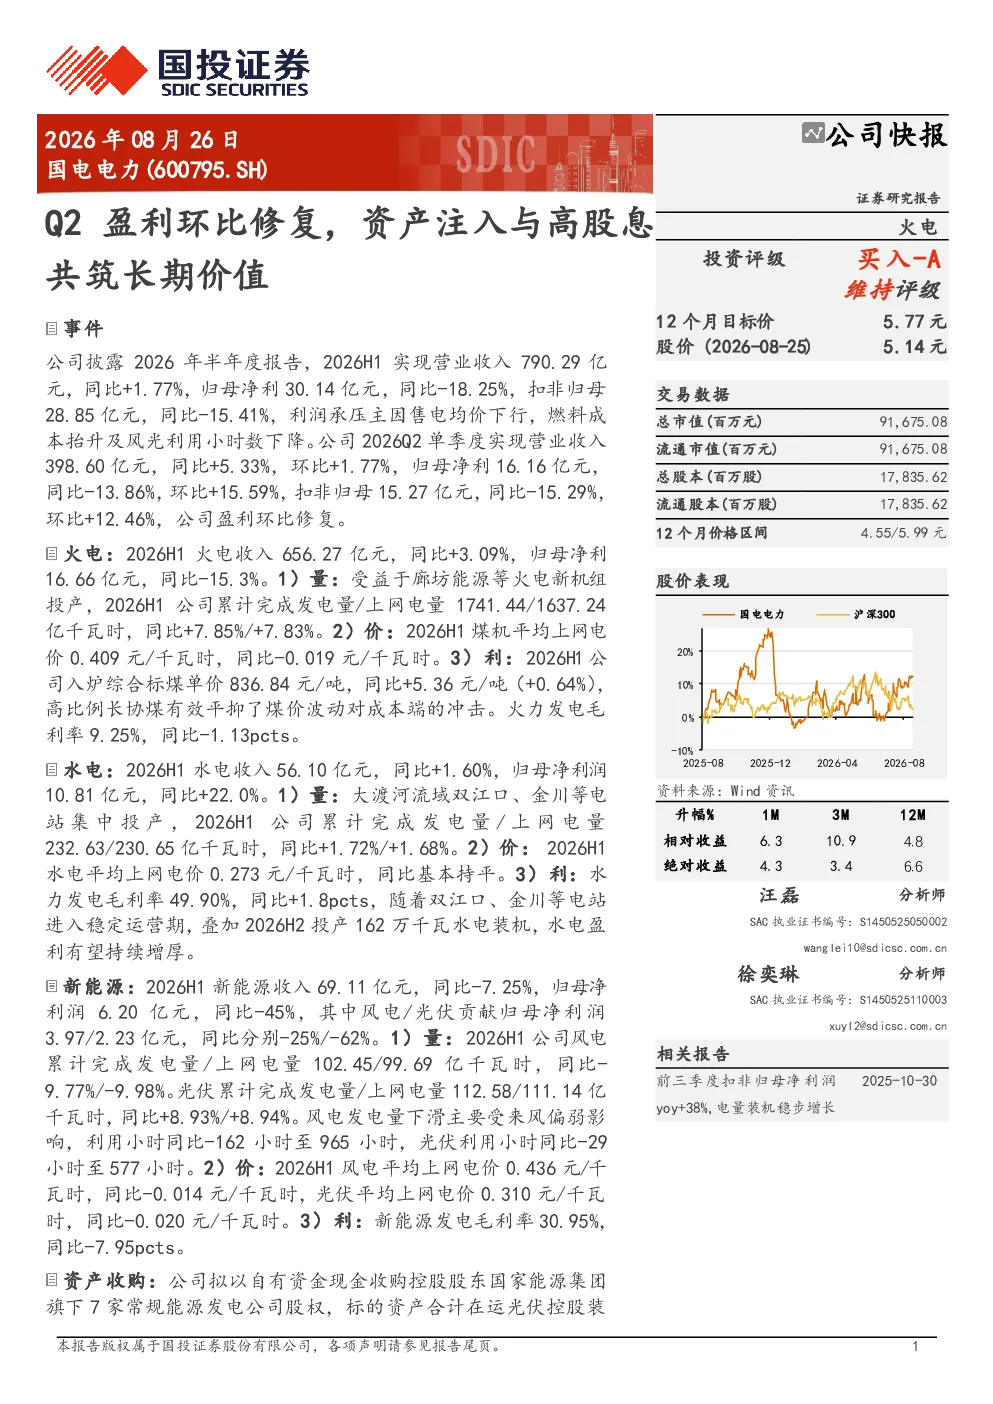
国电电力2026年半年度报告显示,公司盈利环比修复,主要得益于火电业务量增价稳,水电业务盈利增厚,以及新能源业务量增价稳。公司作为国家能源集团常规能源发电业务整合平台的地位进一步明确,同时承诺2025-2027年高分红政策。火电业务收入656.27亿元,增长3.09%;水电业务收入56.10亿元,增长1.60%;新能源业务收入69.11亿元,下降7.25%。火电业务累计发电量/上网电量增长7.85%/7.83%,水电业务累计发电量/上网电量增长1.72%/1.68%。公司拟收购控股股东旗下7家常规能源发电公司股权,标的资产合计在运光伏控股装机约32万千瓦,在建/拟建控股装机1354万千瓦。
电力行业发展趋势如何?
电力行业正经历能源结构转型,火电业务面临煤价波动和环保压力,但仍是基础电力来源。水电业务受来水影响波动较大,但仍是清洁能源重要组成部分。新能源业务发展迅速,风电、光伏装机量持续增长,但发电量受资源禀赋和建设进度影响存在波动。国家能源集团作为常规能源发电整合平台,有助于提升行业集中度和抗风险能力。
国电电力报告重点分析了哪些方面?
报告重点分析了国电电力火电、水电、新能源三大业务板块的业绩表现和未来发展趋势。火电业务方面,分析了发电量、上网电量、煤机平均上网电价和入炉综合标煤单价等关键数据,显示业务量增价稳但毛利率有所下降。水电业务方面,分析了发电量和毛利率提升情况。新能源业务方面,分析了风电、光伏发电量及平均上网电价变化,显示业务处于发展初期。此外,报告还分析了公司资产收购计划和分红政策,显示公司正积极拓展业务并承诺高分红。
当前电力市场现状如何?
当前电力市场呈现多元化发展态势,火电、水电、新能源协同发展。火电仍占主导地位但面临转型压力,水电业务受来水影响波动较大,新能源业务增长迅速但稳定性有待提升。电力市场化改革持续推进,电价形成机制逐步完善,但电价波动仍对火电企业盈利产生影响。国家能源集团作为行业龙头,具备较强的资源整合能力和抗风险能力。
国电电力研报存在哪些风险提示?
国电电力研报提示的风险包括:电价不及预期,火电业务盈利可能受到煤价和电价波动影响;项目建设不及预期,新能源项目建设和并网进度可能影响发电量;新业务拓展不及预期,风电、光伏等新能源业务发展可能面临市场和技术挑战;资产注入不及预期,收购的控股股东旗下公司可能存在整合风险或业绩承诺不达预期。