猜你想问
兴发集团中报核心内容有哪些?
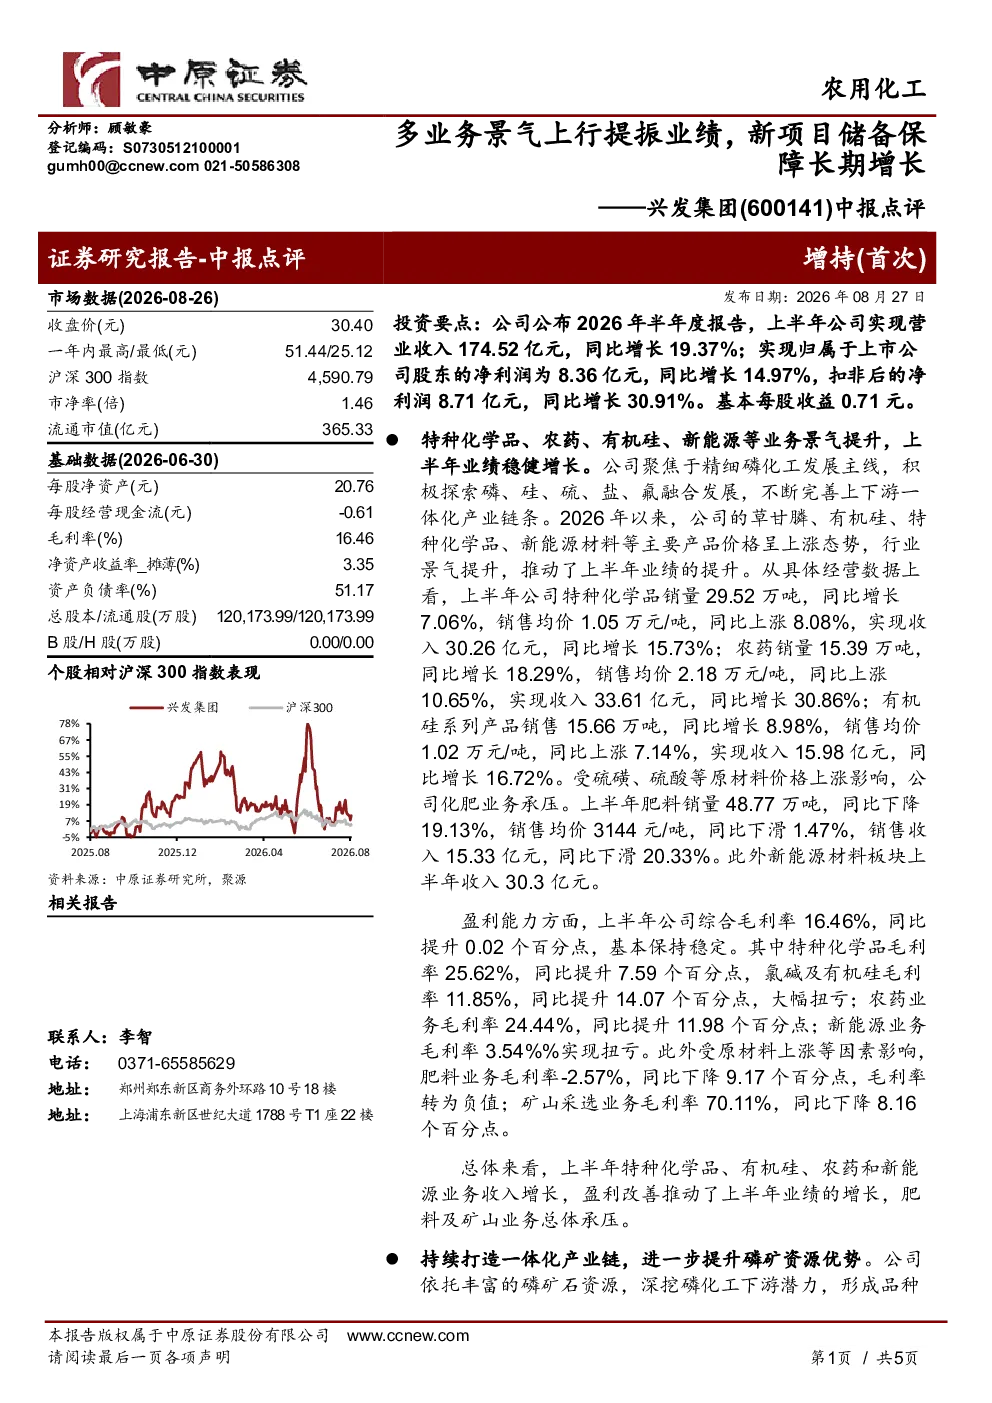
兴发集团2026年半年度业绩稳健增长,主要得益于特种化学品、农药、有机硅、新能源等业务景气度提升。公司上半年实现营业收入174.52亿元,同比增长19.37%;归属于上市公司股东的净利润8.36亿元,同比增长14.97%;扣非后净利润8.71亿元,同比增长30.91%。基本每股收益0.71元。业务表现方面,特种化学品、农药、有机硅销量和收入均实现同比增长,而肥料业务受原材料价格上涨影响销量和收入下滑。综合毛利率提升至16.46%
特种化学品、农药、有机硅业务发展情况如何?
特种化学品业务上半年销量29.52万吨,同比增长7.06%,销售均价1.05万元/吨,同比上涨8.08%,实现收入30.26亿元,同比增长15.73%。农药业务销量15.39万吨,同比增长18.29%,销售均价2.18万元/吨,同比上涨10.65%,实现收入33.61亿元,同比增长30.86%。有机硅业务销售15.66万吨,同比增长8.98%,销售均价1.02万元/吨,同比上涨7.14%,实现收入15.98亿元,同比增长16.72%。三者毛利率均有所提升,特种化学品毛利率达25.62%,农药业务毛利率达24.44%,有机硅业务毛利率达11.85%
兴发集团在产业链与资源方面有何优势?
兴发集团依托丰富的磷矿石资源,形成“矿电磷-磷硅-肥化”的产业结构。公司磷矿资源储量约6.19亿吨,设计产能642.2万吨/年。计划通过定增募集资金不超过30亿元,用于桥沟磷矿采矿工程和选矿项目,进一步提升磷矿储量和产能。此举将强化公司一体化产业链优势,巩固其在磷化工领域的领先地位
新能源材料业务布局及未来规划是什么?
兴发集团持续加大新材料、新能源业务布局。控股子公司兴福电子已建成6万吨/年电子级磷酸等产能,产品已供应中芯国际等客户。新能源材料方面,公司已形成8万吨/年磷酸铁锂等产能。在建项目包括10万吨/年磷酸二氢锂改扩建项目、30万吨/年磷酸铁(二期)等,预计年内陆续建成。这些项目将为公司长期增长提供动力,拓展其在新能源材料领域的市场空间
兴发集团报告存在哪些风险提示?
报告中提示,肥料业务受原材料价格上涨影响,销量48.77万吨,同比下降19.13%,销售均价3144元/吨,同比下滑1.47%,销售收入15.33亿元,同比下滑20.33%。此外,矿山采选业务毛利率70.11%,同比下降8.16个百分点。这些因素可能对公司部分业务的盈利能力产生影响,需持续关注市场变化及原材料价格波动对公司经营的影响