猜你想问
苏州银行2026年中报核心内容有哪些?
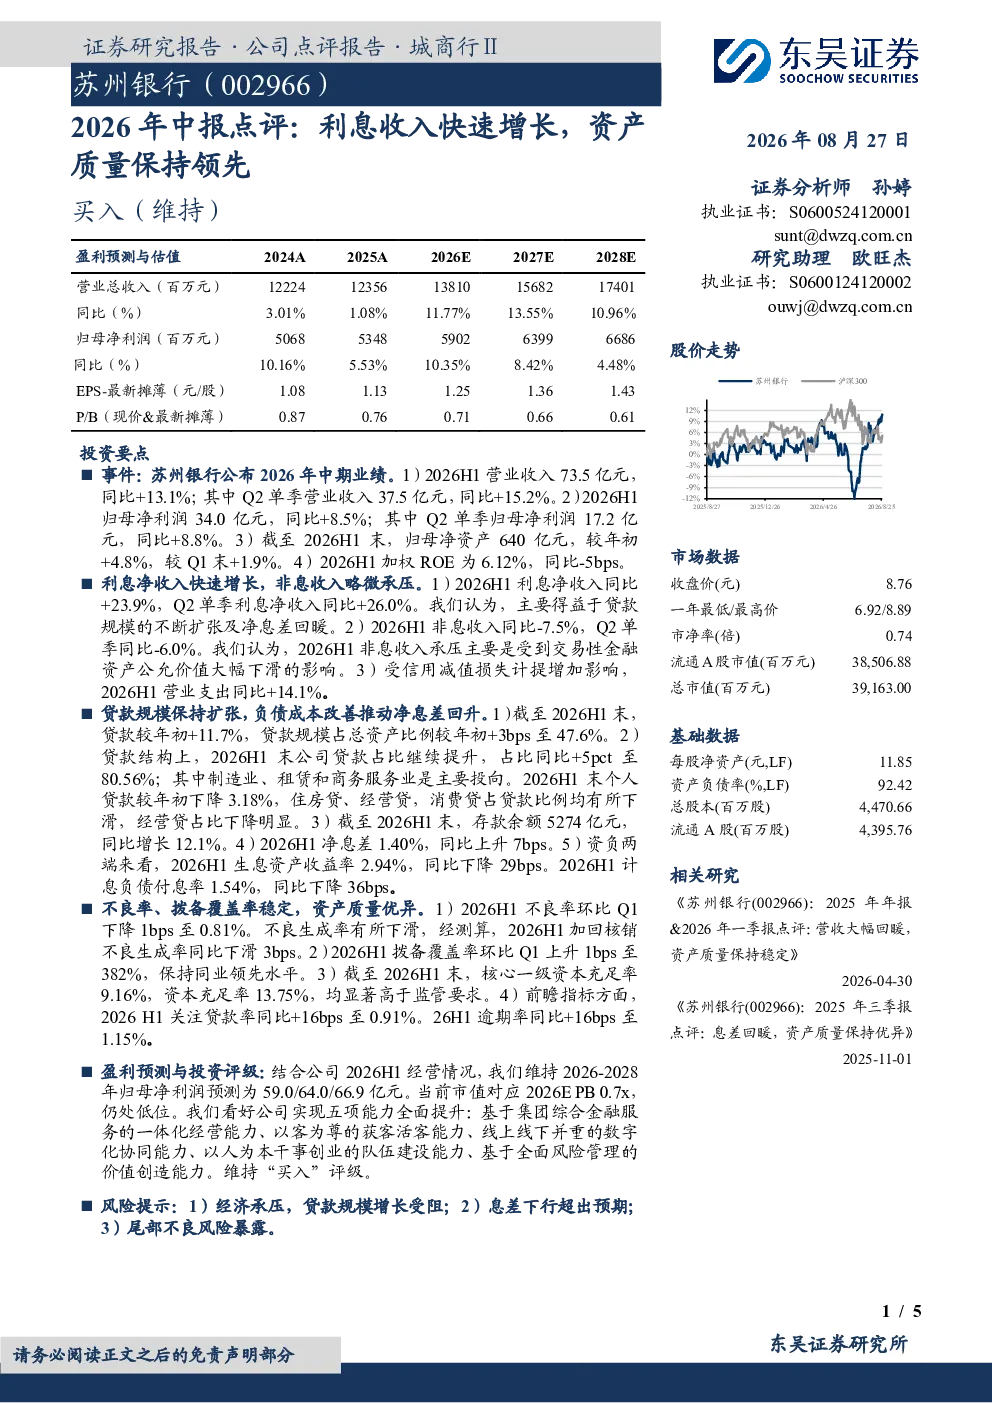
2026H1苏州银行营业收入73.5亿元(同比+13.1%),归母净利润34.0亿元(同比+8.5%)。利息净收入增长显著(同比+23.9%),主要得益于贷款规模扩张及净息差回暖;非息收入受交易性金融资产公允价值下滑影响微降(同比-7.5%)。ROE为6.12%,同比微降5bps。业务亮点包括利息收入增长26.0%及资产质量保持领先,不良率环比下降1bps至0.81%,拨备覆盖率升至382%。
金融行业2026年发展趋势如何?
2026年金融行业整体表现稳健,苏州银行等头部金融机构展现出较强韧性。利息收入增长主要受益于贷款规模扩张和净息差回暖,反映行业信贷投放力度加大。资产质量方面,不良率持续下降,拨备覆盖率提升,显示行业风险防控能力增强。前瞻指标显示关注贷款率和逾期率小幅上升,需持续关注宏观经济波动对行业资产质量的影响。
研报重点分析了苏州银行的哪些方面?
研报重点分析了苏州银行的利息收入增长驱动因素,包括贷款规模扩张(较年初+11.7%)及净息差回升至1.40%。同时关注资产质量表现,不良率环比下降1bps至0.81%,拨备覆盖率升至382%,资本充足率均高于监管要求。报告还分析了非息收入微降的原因,以及前瞻指标显示的关注贷款率和逾期率变化情况。
当前金融市场现状如何?
当前金融市场呈现稳健运行态势,头部银行机构如苏州银行展现出较强的经营韧性。行业整体营收和利润保持增长,利息收入增长显著得益于信贷投放和息差改善。资产质量方面,不良率持续下降,拨备覆盖率提升,风险抵御能力增强。但需关注经济下行压力对行业资产质量可能带来的挑战,以及息差可能面临的下行压力。
研报提示了哪些风险?
研报提示需关注金融行业面临的主要风险,包括宏观经济下行压力可能导致的信用风险增加,以及行业息差可能面临的下行压力。此外,尾部不良风险暴露值得关注,需持续监测不良贷款生成率及关注贷款率变化。交易性金融资产公允价值波动也可能对非息收入产生影响,需保持警惕。