猜你想问
这份研报的核心内容是什么?
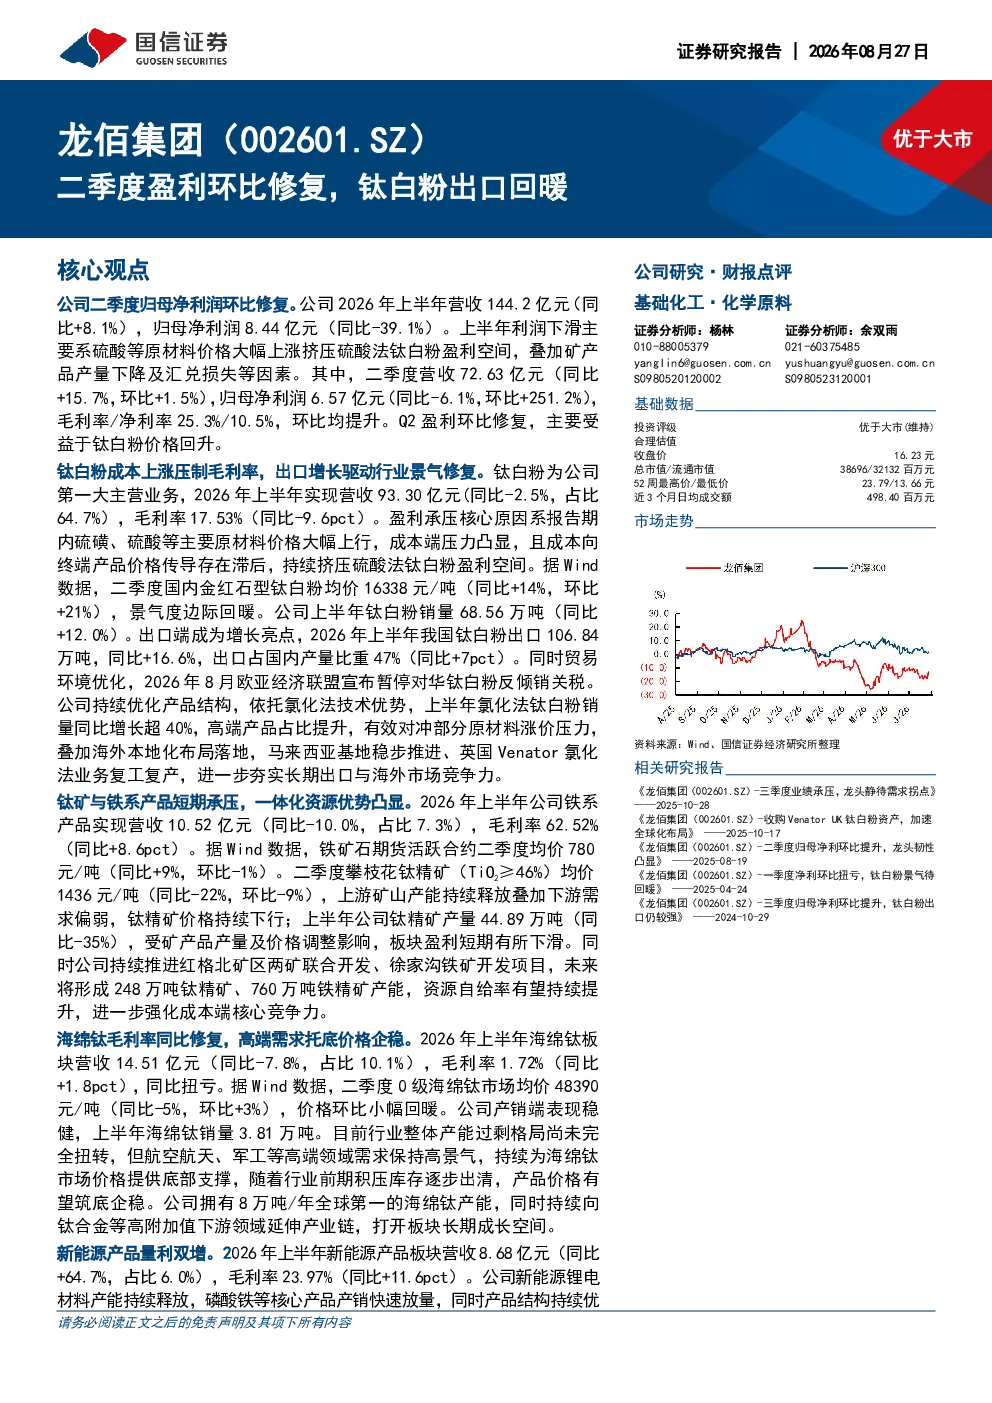
研报指出,公司二季度归母净利润环比修复,但2026年上半年归母净利润同比大幅下滑39.1%。主要原因是硫酸等原材料价格大幅上涨挤压硫酸法钛白粉盈利空间,叠加矿产品产量下降及汇兑损失等因素。同时,钛白粉业务上半年营收93.30亿元,同比-2.5%,毛利率17.53%,同比-9.6pct,归母净利润亏损。但二季度国内金红石型钛白粉均价16338元/吨,同比+14%,环比+21%,景气度边际回暖。上半年钛白粉销量68.56万吨,同比+12.0%,出口106.84万吨,同比+16.6%,出口占国内产量比重升至47%。氯化法钛白粉销量同比增长超40%,高端产品占比提升。海外布局稳步推进。
钛白粉行业的发展趋势如何?
钛白粉行业景气度边际回暖,二季度国内金红石型钛白粉均价同比+14%,环比+21%。销量方面,上半年钛白粉销量68.56万吨,同比+12.0%,出口106.84万吨,同比+16.6%,出口占国内产量比重升至47%。产品结构优化,氯化法钛白粉销量同比增长超40%,高端产品占比提升,有效对冲部分原材料涨价压力。海外布局方面,马来西亚基地稳步推进,英国Venator氯化法业务复工复产,夯实长期出口与海外市场竞争力。但硫酸等原材料价格上涨仍挤压盈利空间。
研报重点分析了哪些方向?
研报重点分析了钛白粉业务、钛矿与铁系产品、海绵钛业务、新能源产品四个方向。钛白粉业务方面,分析了营收利润、成本压力、行业景气度、销量出口、产品结构优化、海外布局等。钛矿与铁系产品方面,分析了营收毛利率、价格产量、一体化优势等。海绵钛业务方面,分析了营收毛利率、价格销量、行业格局、长期发展等。新能源产品方面,分析了营收毛利率、产能结构等。此外,还分析了投资建议与风险提示。
当前钛白粉市场的现状如何?
当前钛白粉市场景气度边际回暖,二季度国内金红石型钛白粉均价同比+14%,环比+21%。销量出口表现良好,上半年钛白粉销量68.56万吨,同比+12.0%,出口106.84万吨,同比+16.6%,出口占国内产量比重升至47%。但成本压力凸显,硫磺、硫酸等原材料价格上涨,成本端压力凸显,成本向终端产品价格传导存在滞后。产品结构优化,氯化法钛白粉销量同比增长超40%,高端产品占比提升。海外市场布局稳步推进。
研报提到了哪些风险提示?
研报提示了项目投产不及预期、原材料价格上涨、下游需求不及预期等风险。原材料价格上涨已挤压硫酸法钛白粉盈利空间,未来若持续上涨将带来更大压力。项目投产不及预期可能导致产能扩张不及预期。下游需求不及预期将影响产品销量与价格。此外,汇兑损失也是影响公司盈利的重要因素之一。