猜你想问
盐湖股份2026半年报核心内容有哪些?
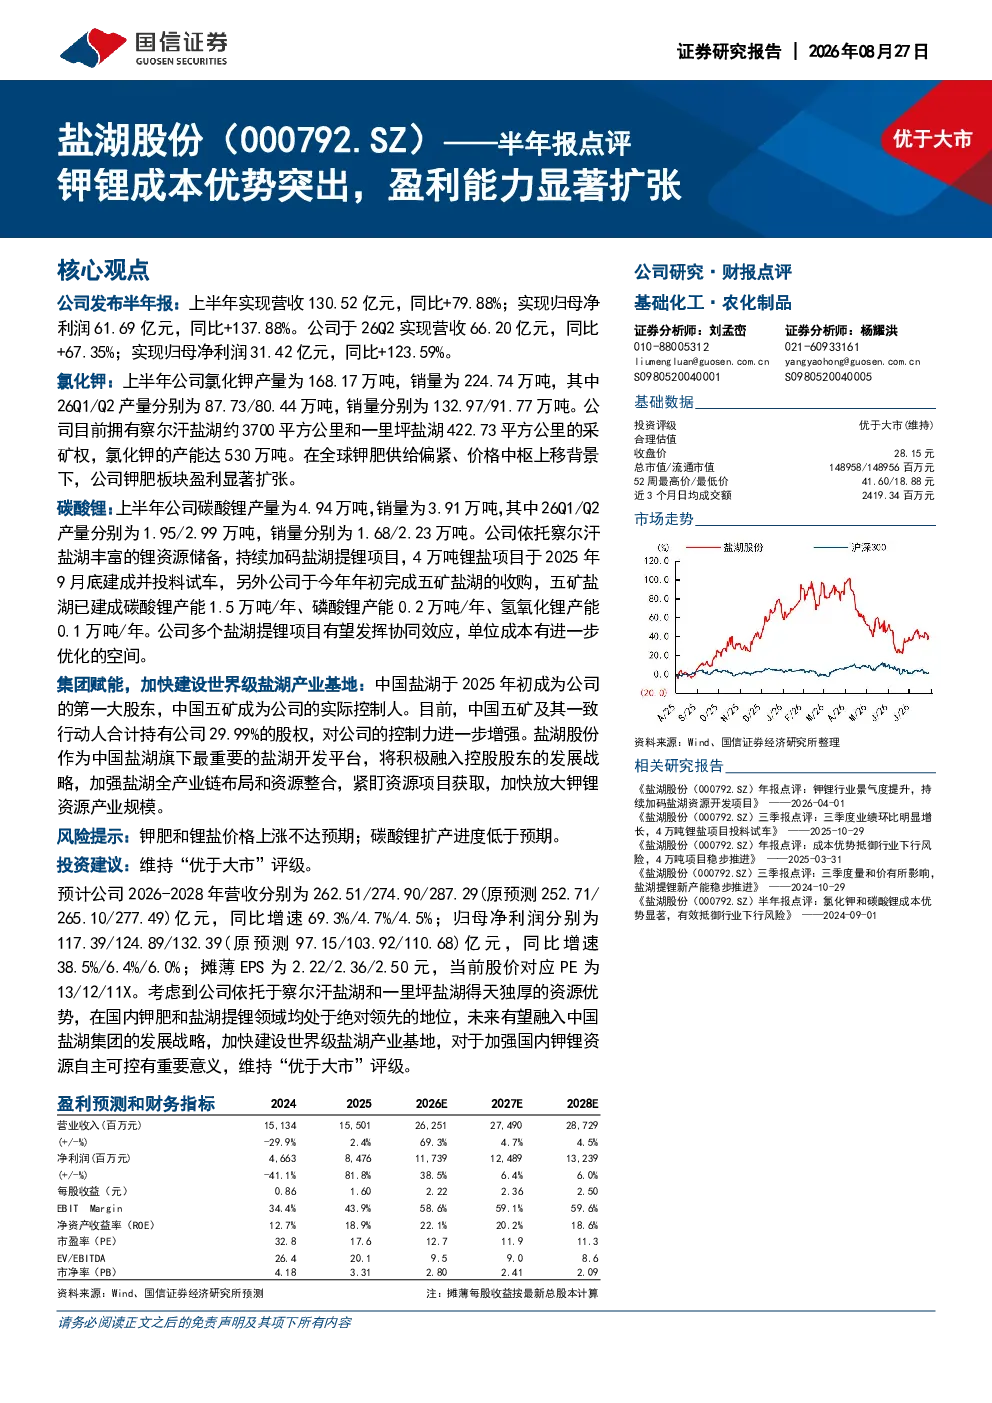
盐湖股份2026年半年报显示,公司上半年实现营收130.52亿元,同比大幅增长79.88%,归母净利润更是达到61.69亿元,同比激增137.88%。报告期内,公司钾肥和锂盐业务均表现强劲,氯化钾产量168.17万吨,销量224.74万吨;碳酸锂产量4.94万吨,销量3.91万吨,展现出强大的市场竞争力。
钾锂赛道行业发展趋势如何?
钾锂行业正经历快速发展阶段,全球钾肥供给偏紧导致价格中枢上移,为钾肥企业带来盈利扩张机会。同时,锂盐需求随新能源汽车渗透率提升持续增长,盐湖提锂技术不断成熟,推动行业向资源整合和全产业链发展。中国盐湖集团等龙头企业正加速布局,构建锂电全生命周期产业生态,行业集中度有望进一步提升。
报告重点分析了哪些方面?
报告重点分析了盐湖股份在钾肥和锂盐业务上的成本优势与产能扩张。钾肥方面,公司依托察尔汗盐湖和一里坪盐湖资源,采矿权面积广阔,产能达530万吨,全球钾肥供给偏紧的背景下盈利能力显著提升。锂盐方面,公司持续加码盐湖提锂项目,4万吨锂盐项目已建成投产,并完成五矿盐湖收购,已建成碳酸锂产能1.5万吨/年,资源布局持续完善。
当前钾锂市场现状如何判断?
当前钾肥市场呈现供给偏紧格局,全球主要产区减产或成本上升,推动钾肥价格中枢上移,为拥有资源优势的钾肥企业带来盈利提升空间。锂盐市场则受益于新能源汽车渗透率提升,需求持续旺盛,但供给端竞争加剧,价格波动较大。盐湖提锂作为低成本路线,在技术突破和规模效应下,成本优势逐步显现,市场份额有望扩大。
研报提示哪些风险?
研报提示的风险主要集中在资源开发与环保方面。钾锂资源开发涉及大规模土地使用和水资源消耗,需关注环保合规与可持续性问题。同时,钾肥和锂盐行业受供需关系、政策调控及国际市场波动影响较大,价格波动可能影响企业盈利稳定性。此外,行业整合加速可能导致竞争加剧,需关注市场份额变化风险。
你可能感兴趣
2020半年报点评:盈利能力显著提升,存储领域核心优势进一步强化
信息技术长城证券2020-08-16
锂业龙头成本优势显著,产能持续扩张
基础化工国金证券2023-08-30
2025年报点评盈利能力提升,成本优势显著
华创证券2026-03-30
方大特钢2022年报点评:成本优势显著,盈利能力领先行业
国泰君安证券2023-03-25
钾锂产销量同比增长,盐湖提锂保持成本优势
基础化工国投证券2024-09-05
成本优势构建坚固护城河,养殖龙头盈利能力突出
农林牧渔中邮证券2023-04-28
焦煤价格大幅下跌拖累二季度业绩,成本优势&盈利能力依旧突出
信达证券2023-08-08
财报点评:锂业务成本优势突出,兑现价格上涨带来的业绩弹性
有色金属国信证券2026-04-29
锂价持续下行,成本优势支撑公司盈利能力
基础化工上海证券2019-04-02
半年报盈利能力显著优化,定增扩张异质结产能
机械设备安信证券2021-07-28