猜你想问
这份报告的核心内容是什么?
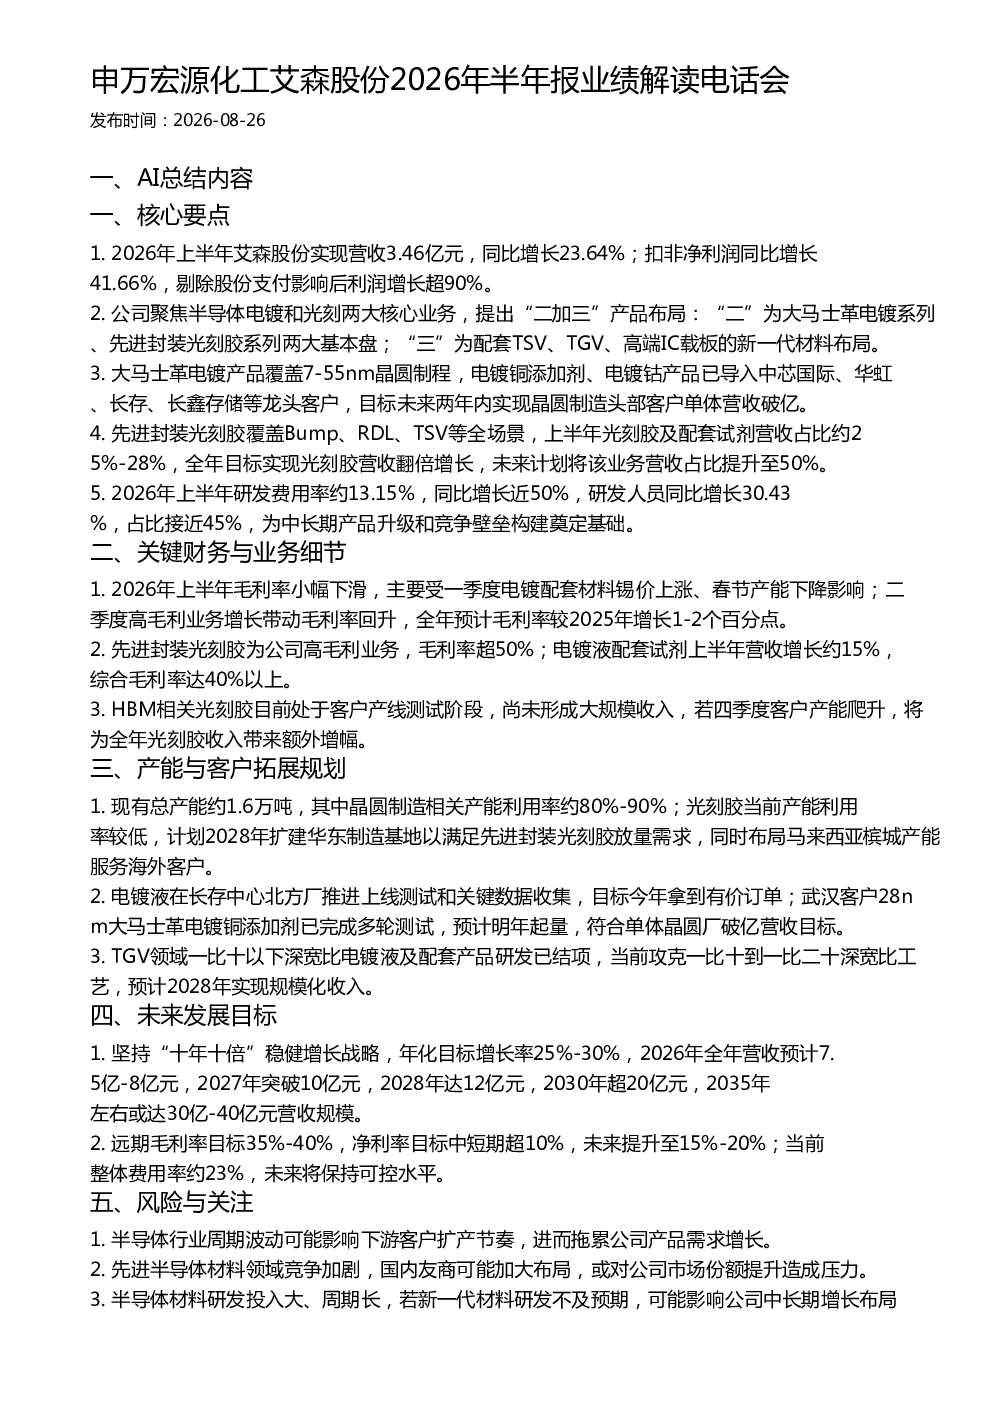
报告显示,艾森股份2026年上半年营收同比增长23.64%,扣非净利润增长41.66%。公司聚焦半导体电镀和光刻业务,提出“二加三”产品布局,大马士革电镀产品已覆盖7-55nm晶圆制程并导入多家龙头客户,先进封装光刻胶业务营收占比约25%-28%,全年目标翻倍增长。研发投入显著增加,费用率约13.15%,研发人员占比近45%
半导体电镀和光刻赛道的发展趋势如何?
半导体电镀和光刻是半导体产业链的关键环节,随着芯片制程节点不断缩小和先进封装技术的普及,对高性能电镀液和光刻胶的需求持续增长。艾森股份的大马士革电镀产品覆盖7-55nm制程,先进封装光刻胶覆盖Bump、RDL、TSV等全场景,符合行业发展趋势。未来,随着半导体行业向7nm及以下制程演进,对高精度电镀和光刻材料的需求将进一步扩大
报告重点分析了哪些方向?
报告重点分析了艾森股份的核心业务发展情况,包括大马士革电镀和先进封装光刻胶两大业务板块的营收贡献、客户拓展及产能规划。同时,报告也关注了公司研发投入、毛利率变化、产能利用率及未来增长目标等关键财务与业务细节,展现了公司在半导体材料领域的竞争优势和发展潜力
当前半导体材料市场的现状如何?
当前半导体材料市场呈现高增长态势,但竞争也日趋激烈。艾森股份的半导体电镀和光刻胶产品已进入多个龙头客户的产线测试阶段,并计划通过扩建产能和布局海外市场来满足需求增长。然而,行业周期波动、国内友商加大布局以及研发投入大周期长等因素,也使得市场竞争环境更为复杂
研报提示了哪些风险?
研报提示的主要风险包括半导体行业周期波动可能影响下游客户扩产节奏,进而拖累公司产品需求增长;先进半导体材料领域竞争加剧,国内友商可能加大布局,或对公司市场份额提升造成压力;此外,半导体材料研发投入大、周期长,若新一代材料研发不及预期,可能影响公司中长期增长布局
你可能感兴趣
申万宏源化工:广信股份2026年半年报业绩解读电话会纪要
未知机构2026-08-25
申万宏源化工:新化股份2026年半年报业绩解读电话会
未知机构2026-08-21
申万宏源化工国恩股份2026年半年报业绩解读电话会
未知机构2026-08-31
申万宏源化工:雅克科技2026年半年报业绩解读电话会
未知机构2026-08-26
申万宏源化工 凯立新材2026年半年报业绩解读电话会
未知机构2026-08-27
申万宏源化工 皖维高新2026年半年报业绩解读电话会
未知机构2026-08-22
申万宏源化工:利安隆2026年半年报业绩解读电话会纪要
未知机构2026-08-18
申万宏源化工 东材科技2026年半年报业绩解读电话会
未知机构2026-08-21
申万宏源化工 华海诚科2026年半年报业绩解读电话会纪要
未知机构2026-09-01
申万宏源化工 八亿时空2026年半年报业绩解读电话会
未知机构2026-08-17