猜你想问
中国太平2026年中报利润高增的主要原因是什么?
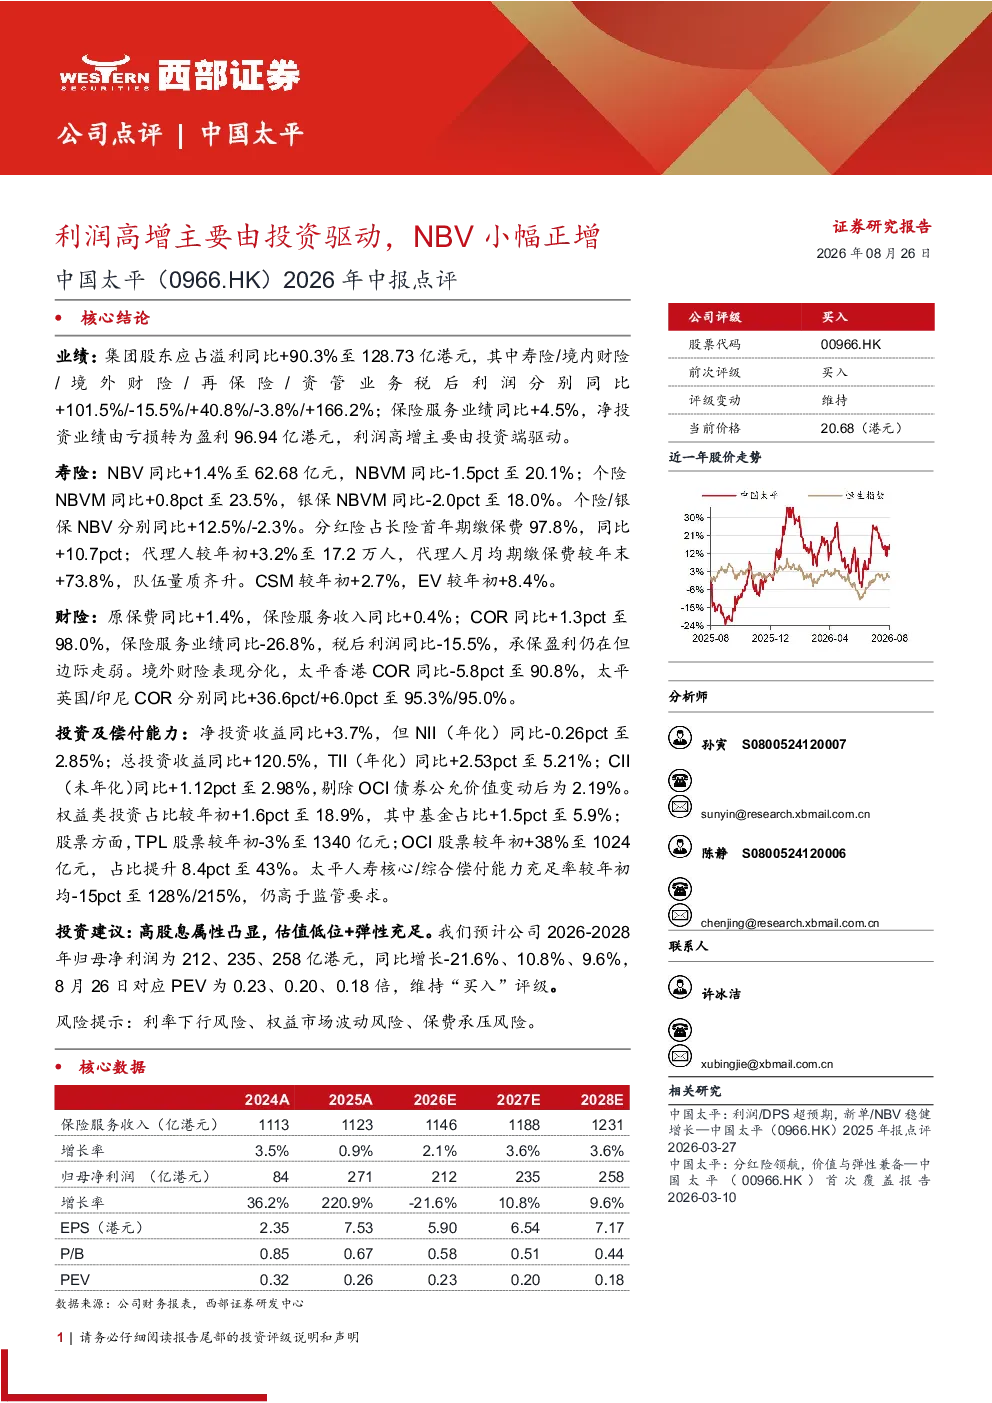
中国太平2026年中报显示,利润高增主要由投资端驱动,其中资管业务税后利润同比大幅增长166.2%,对整体盈利贡献显著。此外,净投资业绩由亏损转为盈利96.94亿港元,总投资收益同比增加120.5%,这些投资端的积极表现是推动公司整体利润增长的关键因素。寿险业务NBV小幅正增,为利润增长提供了部分支撑,但财险业务承保盈利边际走弱,对整体利润的拉动作用减弱。
中国太平寿险业务2026年中报的主要表现如何?
中国太平寿险业务2026年中报显示,NBV同比小幅增长1.4%至62.68亿元,主要得益于分红险的强劲表现,其占长险首年期缴保费比例同比提升10.7pct至97.8%。个险渠道NBVM同比提升0.8pct至23.5%,带动个险NBV同比增长12.5%,队伍量质齐升,代理人月均期缴保费较年末增长73.8%。银保渠道NBVM同比下滑2.0pct至18.0%,银保NBV同比下降2.3%,显示出银保渠道面临一定挑战。
中国太平财险业务2026年中报的主要趋势是什么?
中国太平财险业务2026年中报显示,原保费收入同比仅增长1.4%,保险服务收入同比微增0.4%,COR同比提升1.3pct至98.0%,但保险服务业绩同比大幅下降26.8%,税后利润同比下降15.5%,表明承保盈利能力边际走弱。境外财险表现分化,太平香港COR同比下滑5.8pct至90.8%,而太平英国和印尼COR同比分别增长36.6pct和6.0pct至95.3%/95.0%,显示出境外财险业务的地域性差异。
中国太平投资及偿付能力方面有哪些关键信息?
中国太平投资及偿付能力方面,2026年中报显示,净投资收益同比提升3.7%,但NII(年化)同比小幅下降0.26pct至2.85%。总投资收益同比大幅增长120.5%,TII(年化)同比提升2.53pct至5.21%,主要得益于权益类投资收益的增加。权益类投资占比同比提升1.6pct至18.9%,其中OCI股票占比提升8.4pct至43%。偿付能力方面,太平人寿核心/综合偿付能力充足率较年初均下降15pct至128%/215%,但仍高于监管要求。
中国太平2026年中报存在哪些风险提示?
中国太平2026年中报存在的主要风险提示包括:利率下行风险可能影响投资收益表现;权益市场波动风险可能对OCI股票价值产生不利影响;保费承压风险,特别是财险业务承保盈利边际走弱,可能影响未来保费增长动力。此外,寿险业务银保渠道面临转型压力,境外财险业务的地域性差异也可能带来经营风险。这些因素需持续关注,以评估公司长期稳健经营的基础。