猜你想问
利柏特近期业绩表现如何?
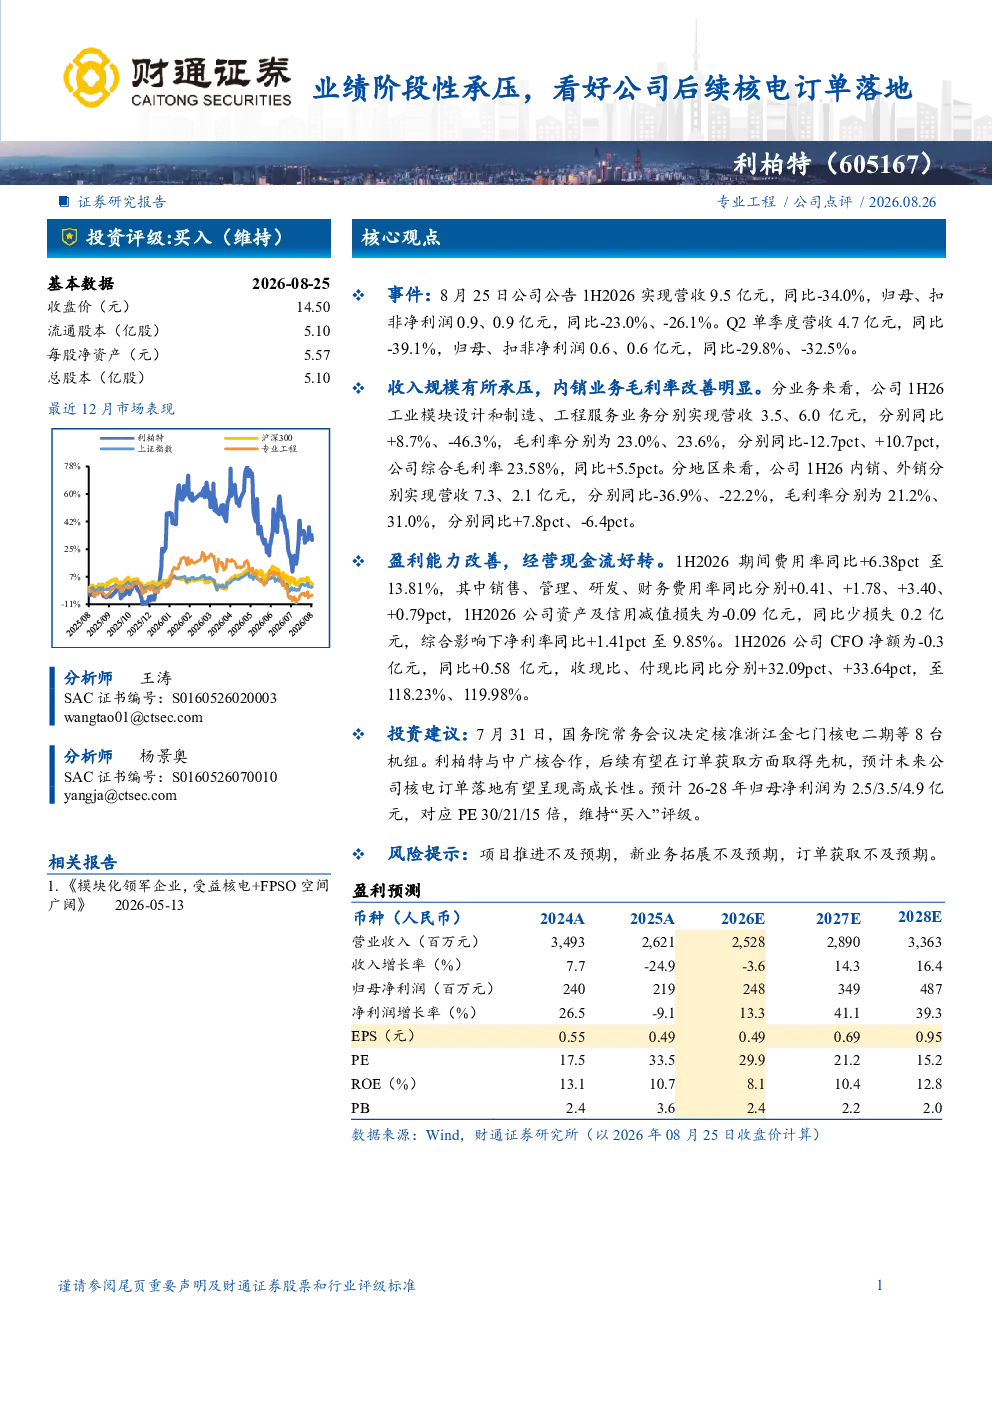
利柏特1H2026营收9.5亿元,同比-34.0%,归母净利润0.9亿元,同比-23.0%。但内销业务毛利率改善明显,综合毛利率同比+5.5pct至23.58%。盈利能力有所改善,经营现金流好转,净利率同比+1.41pct至9.85%,CFO净额同比+0.58亿元。公司业绩阶段性承压,但内销业务毛利率提升和现金流改善显示经营效率在提高。
核电行业发展趋势如何?
核电行业作为清洁能源的重要组成部分,长期发展前景广阔。随着全球对碳中和目标的追求,核电建设需求持续增长。我国核电发展政策稳定,新建机组审批加速,核电订单获取竞争激烈但优质企业有望获得先机。利柏特作为核电设备供应商,有望受益于行业景气度提升,后续核电订单落地将带来高成长性。
报告主要分析了利柏特的哪些方面?
报告重点分析了利柏特的业绩表现、业务结构、盈利能力和现金流状况。指出公司1H2026工业模块设计和制造业务营收3.5亿元,同比+8.7%,工程服务业务营收6.0亿元,同比-46.3%。内销业务营收7.3亿元,同比-36.9%;外销业务营收2.1亿元,同比-22.2%。同时强调内销业务毛利率改善和综合毛利率提升。
当前核电设备市场竞争情况怎样?
当前核电设备市场竞争激烈,主要参与者包括国内老牌企业和新兴供应商。技术壁垒高,资质要求严格,市场份额相对稳定。利柏特在核电订单获取方面取得先机,后续订单落地有望实现高成长。但行业竞争格局变化、技术迭代等因素可能影响企业市场份额和盈利能力。
报告提示了哪些风险?
报告提示的主要风险包括项目推进不及预期,可能导致订单交付延迟;新业务拓展不及预期,可能影响未来收入增长;订单获取不及预期,可能影响公司业绩表现。此外,行业政策变化、原材料价格波动等外部因素也可能对公司经营产生影响。
你可能感兴趣
战略调整致业绩阶段性承压,静待后续转型成效落地
国信证券2024-10-30
业绩阶段性承压,下半年订单落地进度有望加快
电子设备国信证券2024-08-30
中泰建筑 利柏特 核电模块化加速落地
未知机构2026-08-03
中泰建筑 利柏特 核电模块化有望加速落地 员工持股彰显信心
未知机构2026-08-03
核电模块化有望加速落地,员工持股彰显信心——利柏特中报点评
中泰证券2026-08-26
华龙一号2.0核准利好利柏特
未知机构2026-08-01
一季度归母业绩阶段性承压,核电进入加速投产期
东吴证券2026-05-02
公司点评:业绩阶段性承压,关注后续新产线表现
基础化工国盛证券2025-08-21
季报点评:业绩阶段性承压,行业复苏下期待后续回暖
电子设备国盛证券2024-04-30
2022H1业绩阶段性承压,总线系统及智能切割头占收入比例已达36%为后续较快增长奠基
信息技术德邦证券2022-08-09