猜你想问
利柏特中报核心内容是什么?
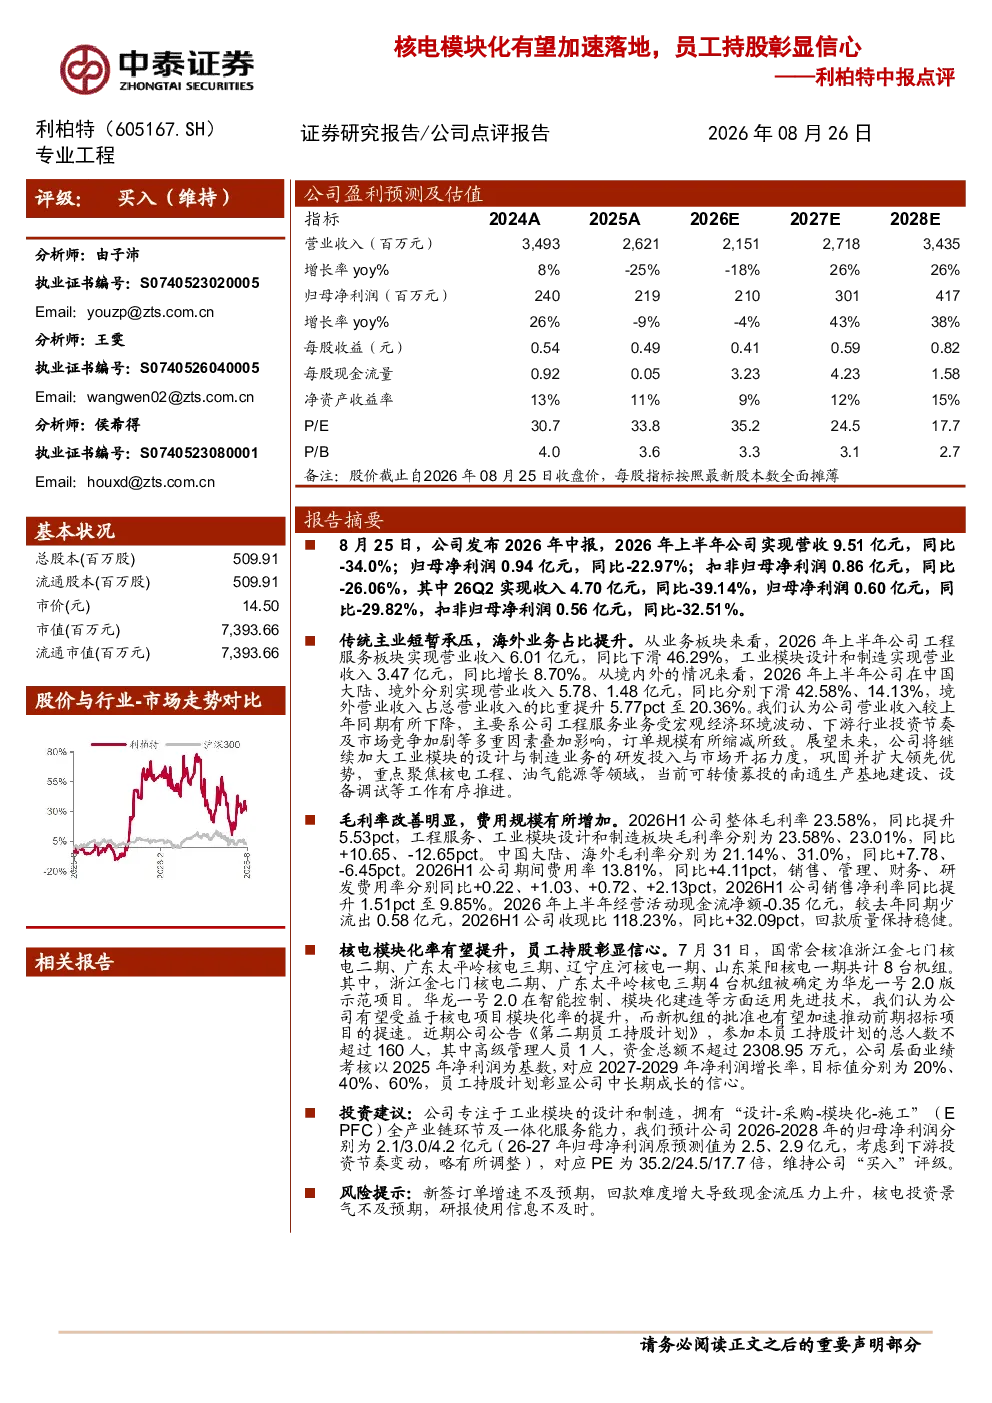
利柏特2026年中报显示,传统工程服务业务下滑46.29%,工业模块设计和制造业务增长8.70%,海外业务占比提升至20.36%。毛利率改善至23.58%,期间费用率上升4.11pct。公司通过核电模块化率提升及新机组核准有望受益,员工持股计划彰显中长期信心。
核电模块化行业发展趋势如何?
核电模块化是核电发展的重要方向,通过标准化设计、工厂预制等方式提升建设效率、降低成本。随着技术成熟和政策支持,模块化核电在全球市场加速落地,有望推动相关产业链企业业绩改善。利柏特作为行业参与者,受益于核电模块化率提升及新机组核准。
利柏特报告重点分析了哪些方向?
报告重点分析了利柏特业务板块结构变化,传统工程服务下滑而工业模块设计制造增长,海外业务占比提升。同时关注公司毛利率改善及费用率上升问题,以及核电模块化率提升对新机组的推动作用,员工持股计划反映公司中长期发展信心。
当前核电模块化市场现状如何?
核电模块化市场处于快速发展阶段,全球多个国家推进模块化核电项目,技术路线逐渐成熟。中国核电建设加速,模块化率提升成为重要趋势。相关产业链企业如利柏特受益于行业景气度提升,但需关注市场竞争和新签订单增速。
利柏特报告提示了哪些风险?
报告提示需关注新签订单增速放缓风险,部分业务板块如传统工程服务受宏观经济及市场竞争影响较大,可能拖累整体业绩。此外,公司费用规模增加导致期间费用率上升,需警惕现金流压力。核电投资景气度变化也可能影响公司中长期发展。
你可能感兴趣
中泰建筑 利柏特 核电模块化有望加速落地 员工持股彰显信心
未知机构2026-08-03
中泰建筑 利柏特 核电模块化加速落地
未知机构2026-08-03
利柏特 发布员工持股及股权回购计划 彰显中长期发展信心
未知机构2026-07-31
建筑装饰行业周报:核电模块化率有望快速提升,继续核心推荐利柏特
建筑建材国盛证券2026-01-04
广发建筑 利柏特中国模块化设计和制造领先企业核电海工助力第二成长曲线
未知机构2026-09-03
利柏特 核电模块化建设核心标的
未知机构2026-08-02
国盛建筑何亚轩核电模块化产业趋势明确当前位置继续核心推荐利柏特
未知机构2026-04-13
广发建筑 耿鹏智团队 国常会核准太平岭三期等8台核电机组 华龙一号模块化加速 继续强推 利柏特
未知机构2026-08-02
利柏特发布员工持股及股权回购计划
未知机构2026-07-31
广发建筑 耿鹏智团队 利柏特大涨点评 华龙1号2.0项目集体开工 中广核模块化招标启
未知机构2026-09-15