猜你想问
保利物业2026年中期业绩表现如何?
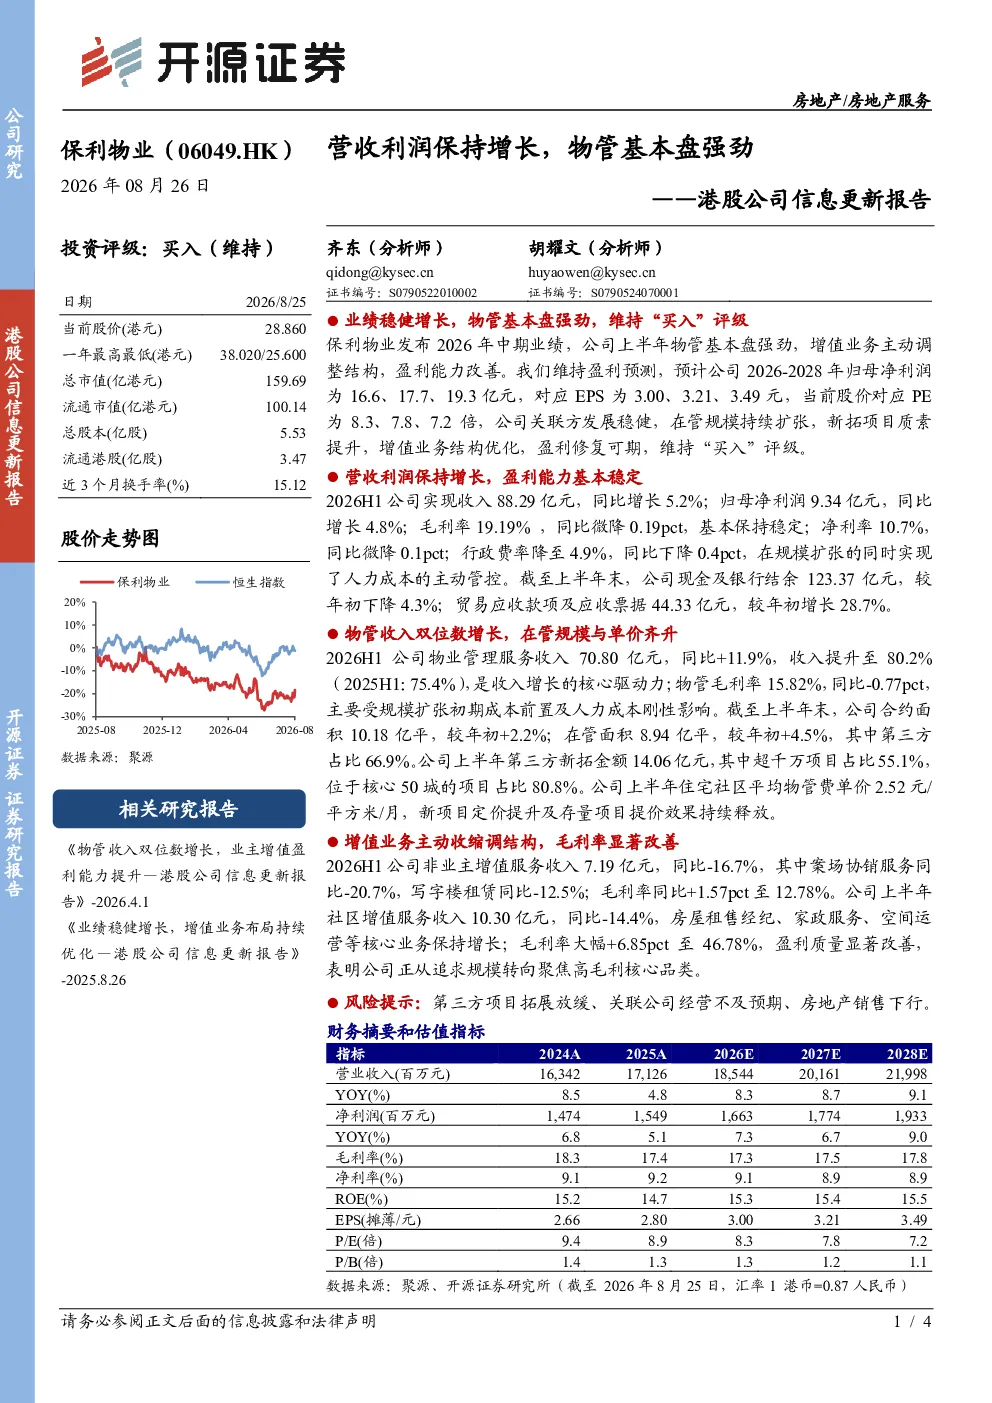
保利物业2026年中期业绩稳健增长,实现收入88.29亿元,同比增长5.2%;归母净利润9.34亿元,同比增长4.8%。物业管理服务收入是增长核心,达70.80亿元,同比+11.9%,毛利率为15.82%。在管面积增至8.94亿平,第三方占比66.9%。增值业务主动调整结构,社区增值服务收入10.30亿元,毛利率大幅提升至46.78%
物业管理行业发展趋势如何?
物业管理行业正经历转型升级,传统基础服务向增值服务拓展。社区增值服务如智慧物业、社区商业等成为新的增长点,毛利率显著提升。第三方项目占比增加反映行业整合加速,头部企业通过规模扩张和精细化运营提升盈利能力。未来行业将更注重服务创新和科技赋能,盈利模式多元化是发展趋势
研报对保利物业的重点分析方向是什么?
研报重点分析保利物业基本盘稳健增长,物业管理收入驱动整体增长。增值业务结构优化是关键,社区增值服务毛利率大幅提升至46.78%,非业主增值服务虽收入下降但毛利率改善。报告关注公司在管规模扩张、新拓项目质素提升及关联方发展,认为盈利修复可期
当前物业管理市场现状如何?
当前物业管理市场竞争激烈,头部企业凭借规模优势持续扩张。市场正从基础服务向高附加值服务转变,社区增值服务成为差异化竞争的关键。第三方项目拓展成为重要增长引擎,但需关注项目质量和盈利能力。行业整体盈利能力逐步改善,但受房地产市场波动影响较大
研报提示哪些风险?
研报提示的主要风险包括第三方项目拓展放缓可能影响收入增长,关联公司经营不及预期可能影响整体业绩。此外,房地产市场下行可能间接影响物业管理行业需求,需关注行业周期性波动及政策变化对经营的影响
你可能感兴趣
物管收入双位数增长,业主增值盈利能力提升
开源证券2026-04-01
2026年半年报业绩预告点评:收入或双位数增长,盈利能力创新高
国联民生证券2026-07-10
23Q2营收实现双位数增长,盈利能力环比提升
山西证券2023-08-22
房地产行业十部委《关于加强和改进住宅物业管理工作的通知》快评:业主行动力提升,物管品牌溢价凸显
房地产国信证券2021-01-06
2018财年H1业绩点评:业绩超预期,非业主增值服务大幅提升
东方财富2018-08-09
物业管理行业研究周报:看好2023年业主增值服务收入增长
房地产申港证券2023-05-21
中报业绩点评:非业主增值服务及外延式并购推动业绩超预期增长
国信证券2018-08-10
公司信息更新报告:2024Q1收入恢复双位数正增,盈利能力略有改善
食品饮料开源证券2024-04-30
业主增值服务翻倍增长,多元业务齐头并进
西南证券2021-08-26
2020年年报点评:符合预期,版权及商业化增值业务高增促盈利能力继续提升
文化传媒东吴证券2021-04-21