猜你想问
江丰电子26H1业绩表现如何?
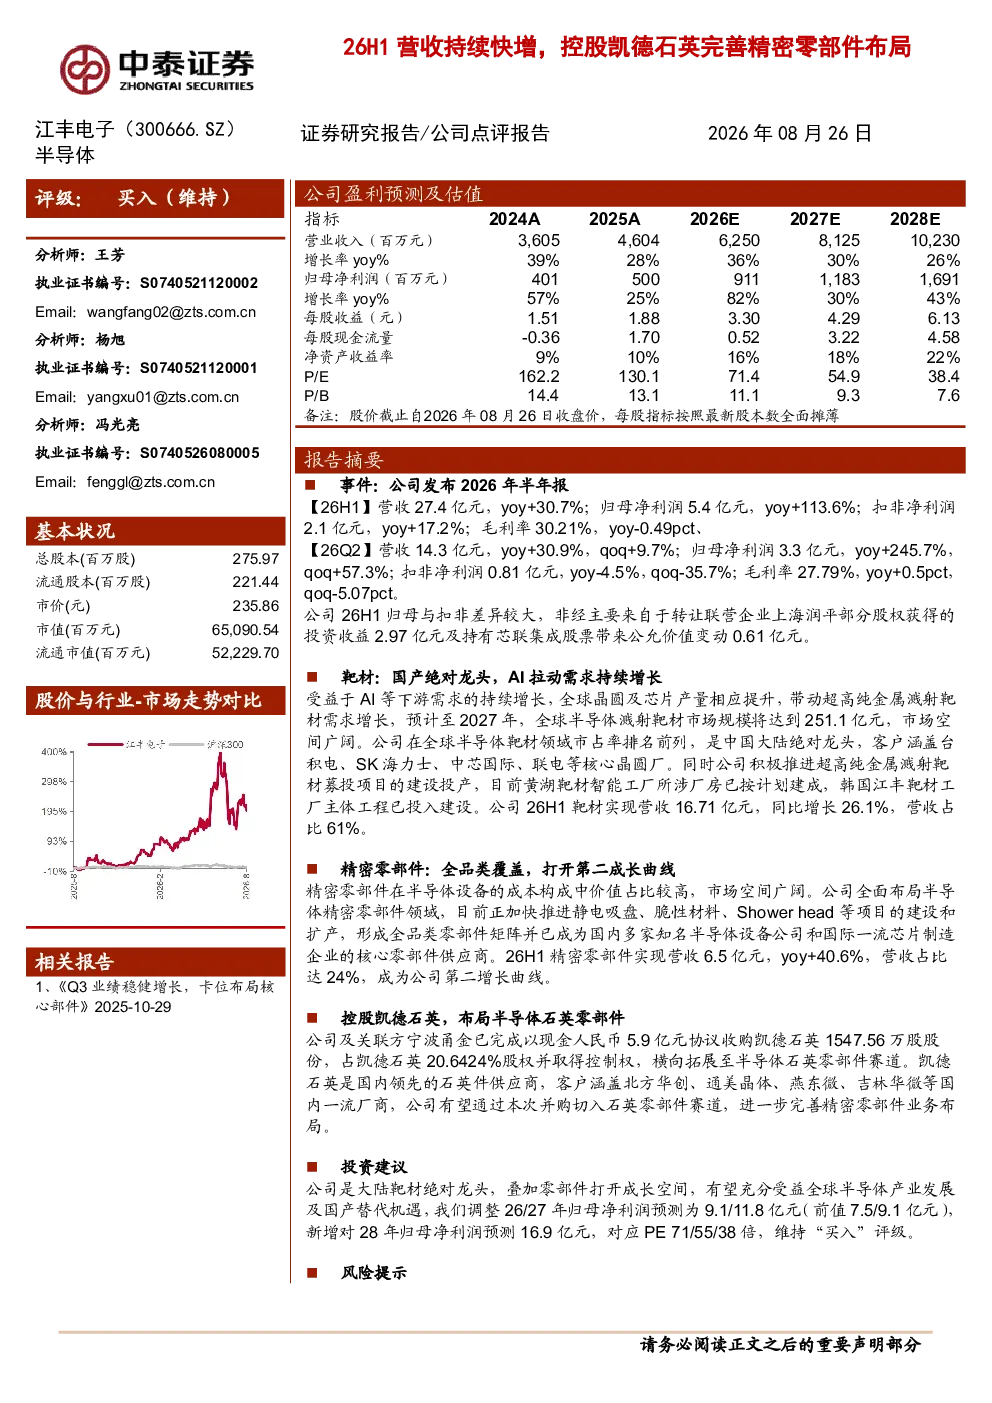
江丰电子2026年半年报显示,营收27.4亿元,同比增长30.7%;归母净利润5.4亿元,同比增长113.6%。其中,26Q2营收14.3亿元,同比增长30.9%,环比增长9.7%;归母净利润3.3亿元,同比增长245.7%,环比增长57.3%。毛利率方面,26H1为30.21%,同比下降0.49个百分点;26Q2为27.79%,环比下降5.07个百分点。归母净利润与扣非净利润差异较大,主要源于转让联营企业股权及持有芯联集成股票带来的投资收益。
半导体靶材行业发展趋势如何?
作为国产靶材绝对龙头,江丰电子受益于AI等下游需求增长,全球晶圆及芯片产量提升,带动超高纯金属溅射靶材需求增长。预计至2027年,全球市场规模将达到251.1亿元。公司市占率领先,客户涵盖台积电、SK海力士等核心晶圆厂。26H1靶材业务营收16.71亿元,同比增长26.1%,营收占比61%。靶材业务是公司核心增长驱动力,未来有望持续受益于半导体行业景气度提升。
江丰电子报告重点分析了哪些业务?
报告重点分析了江丰电子的靶材业务和精密零部件业务。靶材业务方面,公司作为国产靶材龙头,受益于下游需求增长和全球晶圆产量提升,26H1靶材业务营收16.71亿元,同比增长26.1%。精密零部件方面,公司全面布局该领域,26H1精密零部件营收6.5亿元,同比增长40.6%,已成为国内多家知名半导体设备公司和国际一流芯片制造企业的核心零部件供应商,成为公司第二增长曲线。
当前半导体市场现状如何?
当前半导体市场处于景气周期,全球晶圆及芯片产量持续提升,带动靶材和精密零部件需求增长。江丰电子作为国产靶材龙头,靶材业务受益于下游需求增长,26H1靶材业务营收占比61%。同时,公司精密零部件业务快速发展,26H1营收6.5亿元,同比增长40.6%,成为公司重要增长点。整体来看,半导体行业前景向好,公司业务与行业趋势高度契合。
江丰电子报告提示了哪些风险?
报告提示了原材料采购价格上涨风险、下游大型晶圆厂扩产不及预期、行业竞争加剧等风险。原材料采购价格上涨可能影响公司成本控制,下游晶圆厂扩产不及预期可能影响靶材需求,行业竞争加剧可能压缩公司市场份额。此外,公司精密零部件和石英零部件业务尚处于发展初期,面临技术迭代和市场拓展的挑战,需关注其长期发展风险。