猜你想问
这份研报的核心内容是什么?
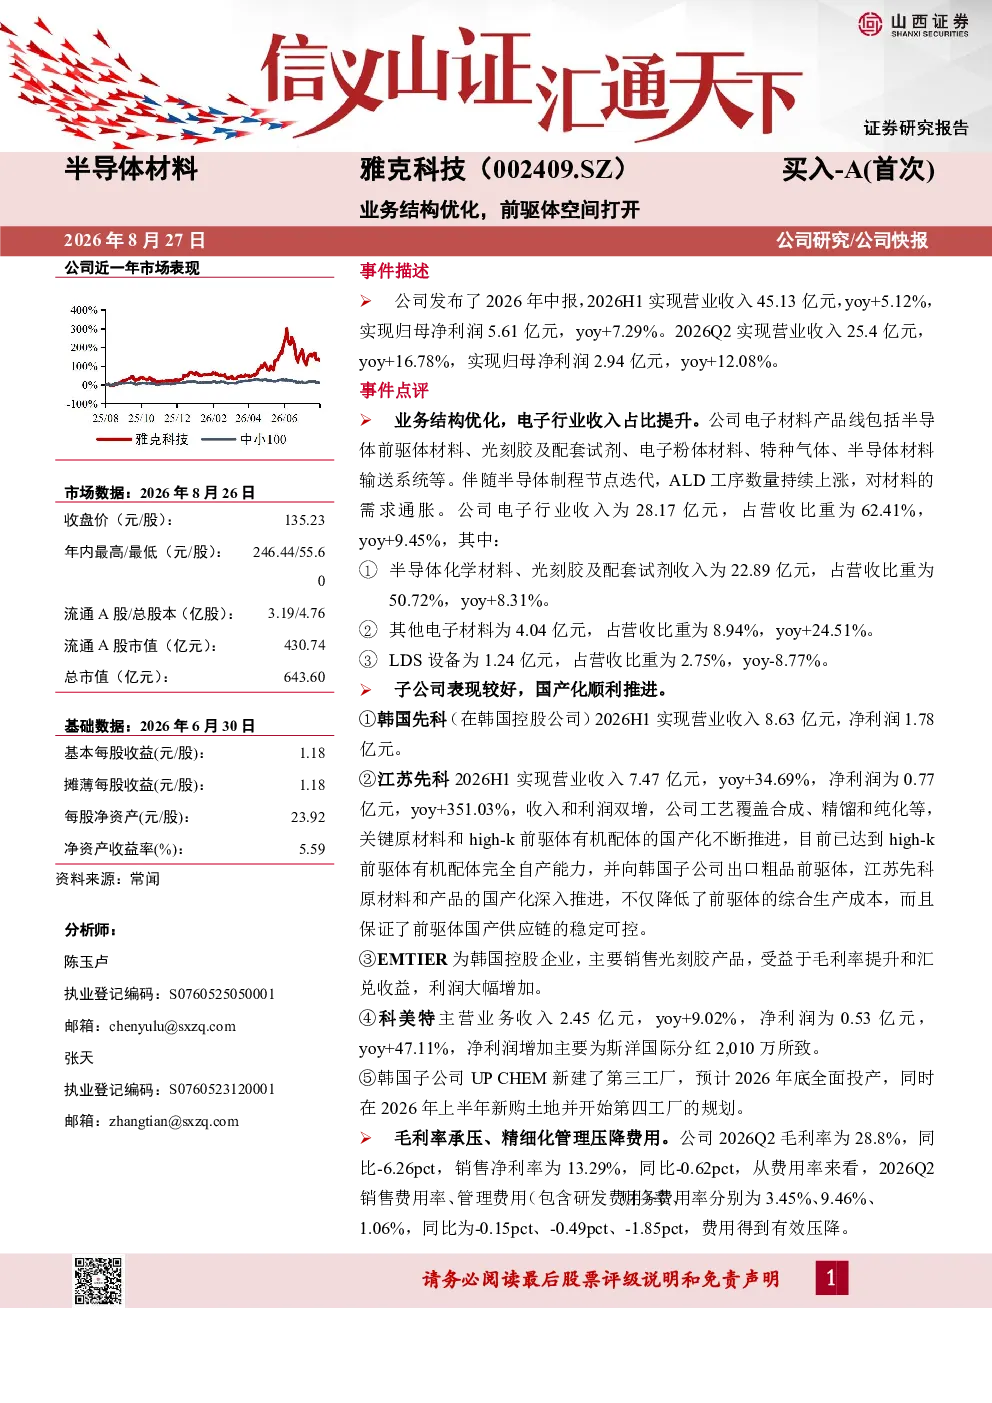
这份研报主要分析了雅克科技的业务结构优化情况,指出公司电子行业收入占比提升至62.41%,其中半导体化学材料、光刻胶及配套试剂收入占比50.72%,其他电子材料占比8.94%。同时,子公司韩国先科、江苏先科、EMTIER等业绩增长显著,国产化进程顺利,江苏先科收入和利润双增,关键原材料国产化取得进展。此外,报告还提到2026Q2毛利率为28.8%,同比下降6.26pct,但费用得到有效压降,销售费用率、管理费用率、财务费用率分别为3.45%、9.46%、1.06%。
基础化工行业的发展趋势如何?
基础化工行业的发展趋势与全球宏观经济发展高度绑定,具备强周期属性。当前,电子材料行业景气度较高,主要受半导体、新能源等行业需求驱动。随着国产替代进程加速,国内企业在关键原材料领域的市场份额有望提升。然而,行业也面临市场竞争加剧、价格波动等挑战。未来,技术创新和产业链整合将是行业发展的关键方向,企业需加强研发投入,提升产品竞争力,同时优化成本结构,以应对市场变化。
研报重点分析了哪些方向?
研报重点分析了雅克科技的业务结构优化和子公司业绩增长情况,特别是电子行业收入占比的提升和关键原材料的国产化进展。此外,报告还关注了公司毛利率与费用的变化,指出尽管毛利率有所下降,但费用控制有效。在投资建议方面,报告预测了2026-2028年的营业收入和净利润增长,并给出了相应的PE估值和评级。最后,报告也提示了宏观环境变动、下游行业周期性波动、市场竞争加剧和汇率波动等风险因素。
当前市场对基础化工行业的现状判断是什么?
当前市场对基础化工行业的现状判断是,行业景气度与全球宏观经济发展高度绑定,具备强周期属性。电子材料作为基础化工的重要组成部分,受益于半导体、新能源等行业的需求增长,发展前景较好。然而,行业也面临市场竞争加剧、价格波动等挑战。随着国产替代进程加速,国内企业在关键原材料领域的市场份额有望提升,但同时也需关注宏观环境变动、下游行业周期性波动、市场竞争加剧和汇率波动等风险因素。
研报中提示了哪些风险?
研报中提示了以下风险:首先,宏观环境变动风险,全球政治经济形势复杂,受宏观经济、终端需求、下游厂商扩产节奏等因素影响;其次,下游行业周期性波动风险,电子材料行业景气度与全球宏观经济发展高度绑定,具备强周期属性;再次,市场竞争加剧风险,市场竞争日趋激烈,同质化竞争、价格竞争可能加剧;最后,汇率波动风险,境外收入占比对经营业绩及盈利稳定性造成影响。这些风险因素需引起投资者关注,并在投资决策中充分考虑。