猜你想问
合盛硅业最新报告核心内容是什么?
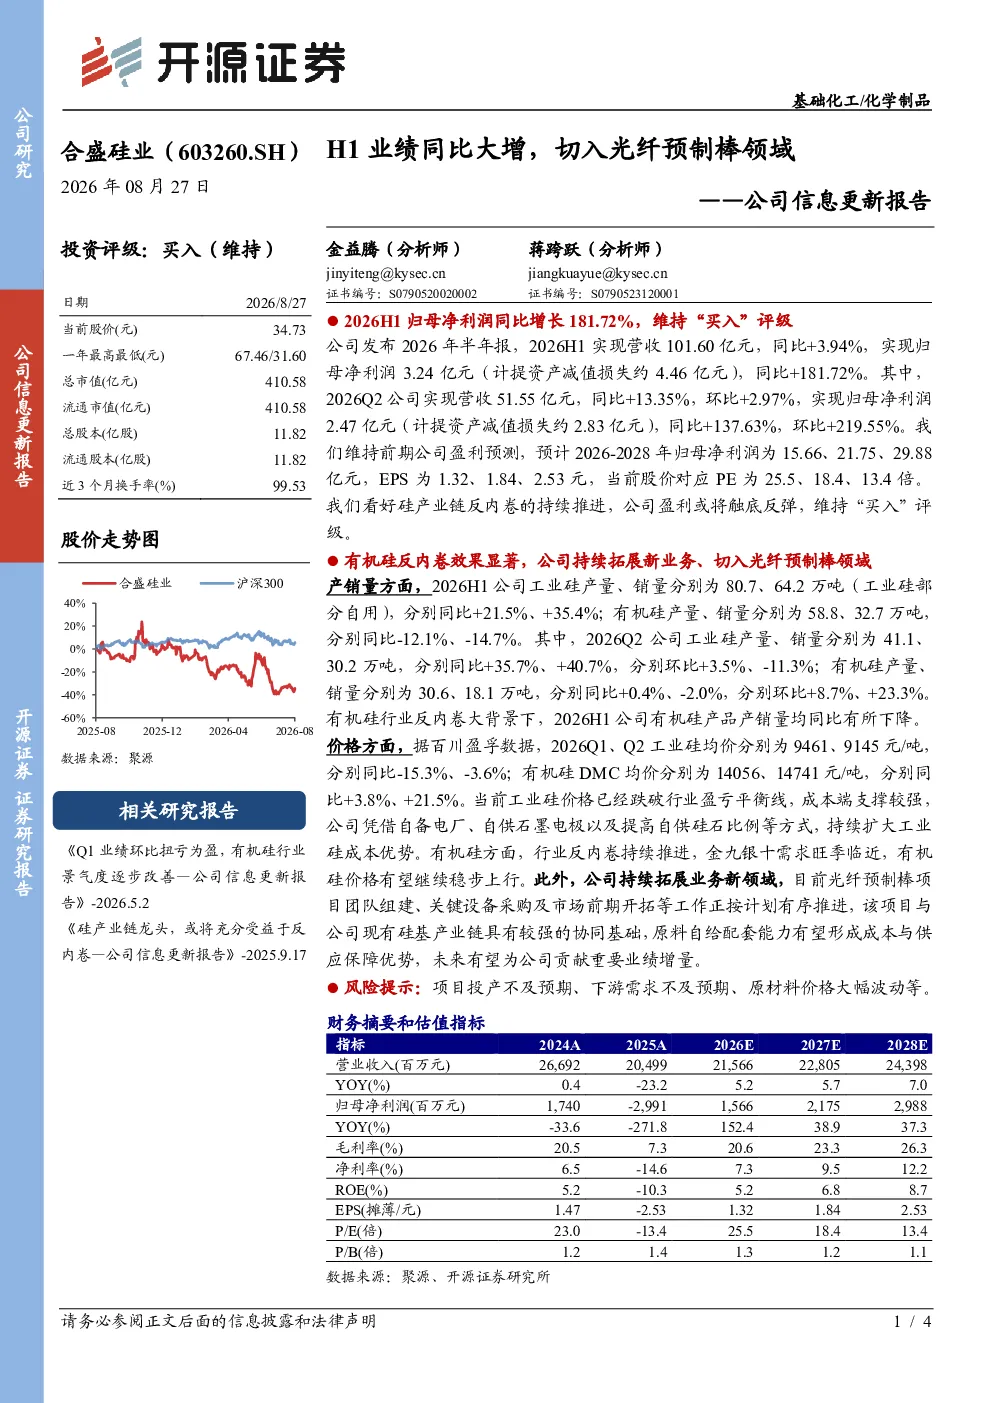
报告维持对合盛硅业的“买入”评级,主要基于公司2026年H1业绩环比扭亏为盈,以及有机硅行业景气度逐步改善的预期。2026H1营收101.60亿元,同比+3.94%;归母净利润3.24亿元,同比+181.72%。预计2026-2028年归母净利润分别为15.66、21.75、29.88亿元,EPS为1.32、1.84、2.53元。
有机硅行业发展趋势如何?
有机硅行业反内卷效果显著,公司有机硅产销量2026H1同比有所下降,但价格稳步上行。行业景气度逐步改善,预计硅产业链反内卷持续推进,公司盈利或将触底反弹。
报告重点分析了哪些方向?
报告重点分析了公司业绩增长点,特别是2026年H1业绩环比扭亏为盈的驱动因素,以及公司切入光纤预制棒领域的新业务拓展。该项目与现有硅基产业链协同性强,有望贡献重要业绩增量。
当前市场对合盛硅业的判断是什么?
市场对合盛硅业的判断是公司业绩有望触底反弹,主要基于有机硅行业景气度改善和公司新业务拓展。公司2026H1营收和净利润均实现同比增长,展现出良好的发展势头。
研报提示了哪些风险?
研报提示的风险包括项目投产不及预期、下游需求不及预期、原材料价格大幅波动等。这些风险可能对公司业绩产生不利影响,需要密切关注。
你可能感兴趣
公司信息更新报告:H1业绩同比大增,关注玻纤价格反弹和项目成长性
建筑建材开源证券2025-08-28
公司信息更新报告:Q4业绩同比大增,进军含氟聚合物领域
基础化工开源证券2022-04-22
公司信息更新报告:H1扣非净利润同比大增,基础制动毛利率提升
交通运输开源证券2022-08-23
【机构龙虎榜解读】光纤光缆+数据中心+固态电池,光电通信业务覆盖“光纤预制棒—光纤—光缆—通信设备”完整产业链,相关产品可以为万兆光网提供支持,这家公司获净买入-20260522
未知机构2026-05-22
【财联社早知道】光纤价格暴涨650pct!机构预计2027年全球光纤需求将攀升至8.8亿芯公里,这家公司旗下光纤产品型号齐全,能够大规模一体化开发与生产光纤预制棒、光纤和光缆-20260420
未知机构2026-04-20
公司信息更新报告:业绩或环比大增,拟定增募资发力新能源领域
基础化工开源证券2022-01-17
扬子光纤预警(6869.HK)1H18业绩好于预制棒/光纤的强劲增长
德意志银行2018-08-25
公司信息更新报告:Q1业绩同比大增,看好公司创新成长
农林牧渔开源证券2026-04-28
公司信息更新报告:三季度营收利润同比大增,工程咨询业务蕴蓄业绩增长潜能
建筑建材开源证券2024-10-27
公司信息更新报告:重卡行业复苏+产品结构改善,2023H1业绩同比大增
开源证券2023-07-03