猜你想问
云图控股2026年半年报核心业绩数据有哪些?
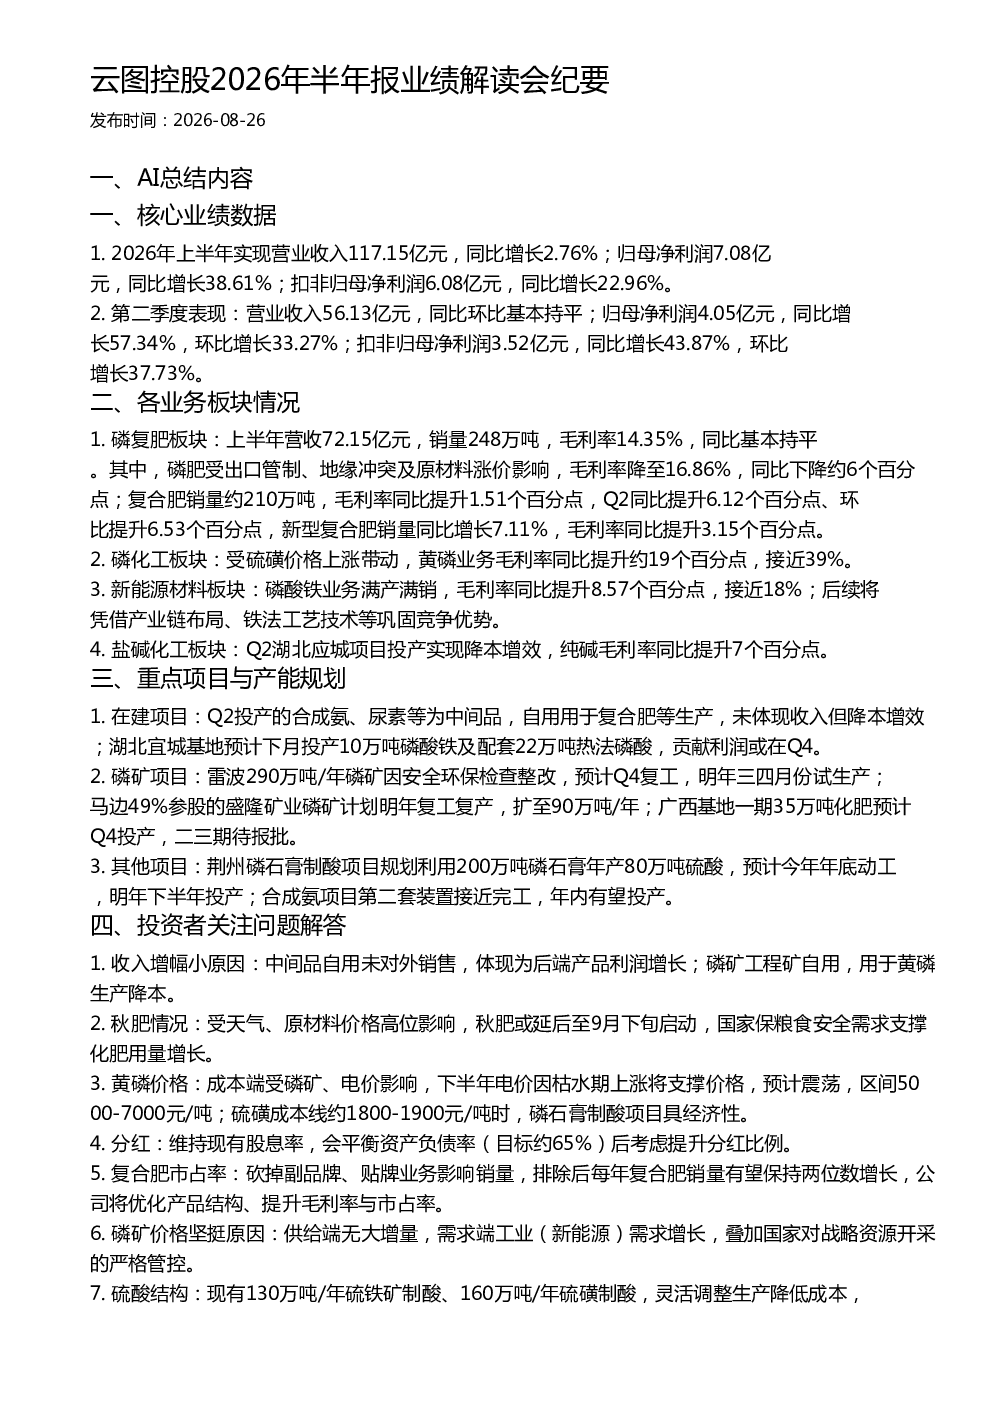
2026年上半年,云图控股实现营业收入117.15亿元,同比增长2.76%;归母净利润7.08亿元,同比增长38.61%;扣非归母净利润6.08亿元,同比增长22.96%。第二季度营业收入56.13亿元,同比环比基本持平;归母净利润4.05亿元,同比增长57.34%,环比增长33.27%;扣非归母净利润3.52亿元,同比增长43.87%,环比增长37.73%
云图控股各业务板块上半年表现如何?
磷复肥板块上半年营收72.15亿元,销量248万吨,毛利率14.35%,同比基本持平。磷肥受出口管制、地缘冲突及原材料涨价影响,毛利率降至16.86%,同比下降约6个百分点;复合肥销量约210万吨,毛利率同比提升1.51个百分点,Q2同比提升6.12个百分点、环比提升6.53个百分点,新型复合肥销量同比增长7.11%,毛利率同比提升3.15个百分点。磷化工板块受硫磺价格上涨带动,黄磷业务毛利率同比提升约19个百分点,接近39%。新能源材料板块磷酸铁业务满产满销,毛利率同比提升8.57个百分点,接近18%。盐碱化工板块Q2湖北应城项目投产实现降本增效,纯碱毛利率同比提升7个百分点
云图控股未来重点项目与产能规划有哪些?
在建项目方面,Q2投产的合成氨、尿素等为中间品,自用用于复合肥等生产,未体现收入但降本增效;湖北宜城基地预计下月投产10万吨磷酸铁及配套22万吨热法磷酸,贡献利润或在Q4。磷矿项目方面,雷波290万吨/年磷矿因安全环保检查整改,预计Q4复工,明年三四月份试生产;马边49%参股的盛隆矿业磷矿计划明年复工复产,扩至90万吨/年;广西基地一期35万吨化肥预计Q4投产,二三期待报批。其他项目方面,荆州磷石膏制酸项目规划利用200万吨磷石膏年产80万吨硫酸,预计今年年底动工,明年下半年投产;合成氨项目第二套装置接近完工,年内有望投产
投资者关注的问题有哪些?
投资者关注收入增幅小原因,公司解释为中间品自用未对外销售,体现为后端产品利润增长;磷矿工程矿自用,用于黄磷生产降本。秋肥情况方面,受天气、原材料价格高位影响,秋肥或延后至9月下旬启动,国家保粮食安全需求支撑化肥用量增长。黄磷价格方面,成本端受磷矿、电价影响,下半年电价因枯水期上涨将支撑价格,预计震荡,区间5000-7000元/吨;硫磺成本线约1800-1900元/吨时,磷石膏制酸项目具经济性。分红方面,维持现有股息率,会平衡资产负债率(目标约65%)后考虑提升分红比例。复合肥市占率方面,砍掉副品牌、贴牌业务影响销量,排除后每年复合肥销量有望保持两位数增长,公司将优化产品结构、提升毛利率与市占率。磷矿价格坚挺原因在于供给端无大增量,需求端工业(新能源)需求增长,叠加国家对战略资源开采的严格管控。硫酸结构方面,现有130万吨/年硫铁矿制酸、160万吨/年硫磺制酸,灵活调整生产降低成本,正常年用硫酸约200万吨
云图控股研报提示哪些风险?
云图控股研报提示,公司部分项目如雷波磷矿因安全环保检查整改暂时停工,可能影响短期产能释放。磷化工板块受硫磺价格波动影响较大,黄磷价格预计震荡。秋肥销售可能受天气及原材料价格影响延后。公司部分项目如荆州磷石膏制酸项目尚待动工,存在建设进度不及预期的风险。此外,磷矿价格坚挺主要受供需关系及政策影响,若未来供给端大幅增加或需求端变化,可能影响公司盈利能力