猜你想问
昊华科技2026年半年报核心业绩表现如何?
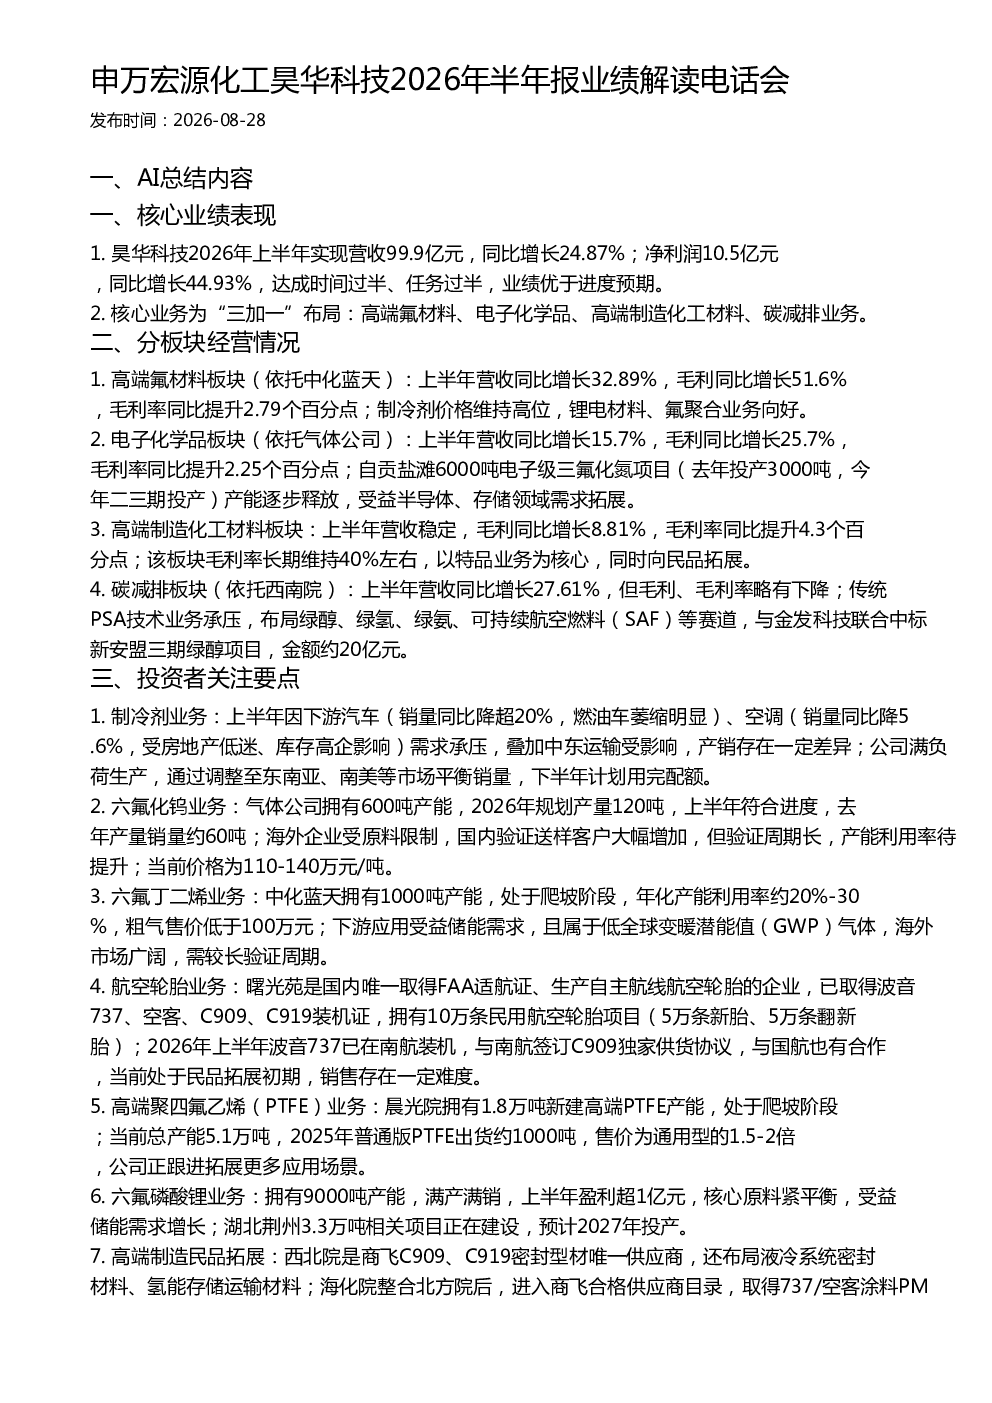
2026年上半年公司实现营收99.9亿元,同比增长24.87%;净利润10.5亿元,同比增长44.93%,业绩优于进度预期。公司核心业务为“三加一”布局:高端氟材料、电子化学品、高端制造化工材料、碳减排业务。
昊华科技各业务板块经营情况怎样?
高端氟材料板块营收同比增长32.89%,毛利同比增长51.6%;电子化学品板块营收同比增长15.7%,毛利同比增长25.7%;高端制造化工材料板块营收稳定,毛利同比增长8.81%;碳减排板块营收同比增长27.61%,但毛利、毛利率略有下降。
昊华科技未来赛道发展趋势如何?
公司布局制冷剂、六氟化钨、六氟丁二烯、航空轮胎、高端聚四氟乙烯、六氟磷酸锂等业务,受益于半导体、储能、氢能、航空等领域需求拓展。碳减排板块积极布局绿醇、绿氢、绿氨、可持续航空燃料等赛道。
昊华科技报告重点分析了哪些方向?
报告重点分析了高端氟材料、电子化学品、高端制造化工材料、碳减排业务板块的具体经营情况,以及制冷剂、六氟化钨、六氟丁二烯、航空轮胎、高端聚四氟乙烯、六氟磷酸锂等细分产品的市场现状和发展潜力。
昊华科技研报有哪些风险提示?
报告显示制冷剂业务下游需求承压,产销存在差异;六氟化钨和六氟丁二烯业务验证周期长,产能利用率待提升;航空轮胎业务处于民品拓展初期,销售存在一定难度;碳减排板块传统业务承压,新业务尚需时间验证。
你可能感兴趣
申万宏源化工:雅克科技2026年半年报业绩解读电话会
未知机构2026-08-26
申万宏源化工 凯立新材2026年半年报业绩解读电话会
未知机构2026-08-27
申万宏源化工 皖维高新2026年半年报业绩解读电话会
未知机构2026-08-22
申万宏源化工:广信股份2026年半年报业绩解读电话会纪要
未知机构2026-08-25
申万宏源化工:利安隆2026年半年报业绩解读电话会纪要
未知机构2026-08-18
申万宏源化工艾森股份2026年半年报业绩解读电话会
未知机构2026-08-26
申万宏源化工:新化股份2026年半年报业绩解读电话会
未知机构2026-08-21
申万宏源化工国恩股份2026年半年报业绩解读电话会
未知机构2026-08-31
申万宏源化工 东材科技2026年半年报业绩解读电话会
未知机构2026-08-21
申万宏源化工 华海诚科2026年半年报业绩解读电话会纪要
未知机构2026-09-01