猜你想问
这份研报主要讲了什么内容?
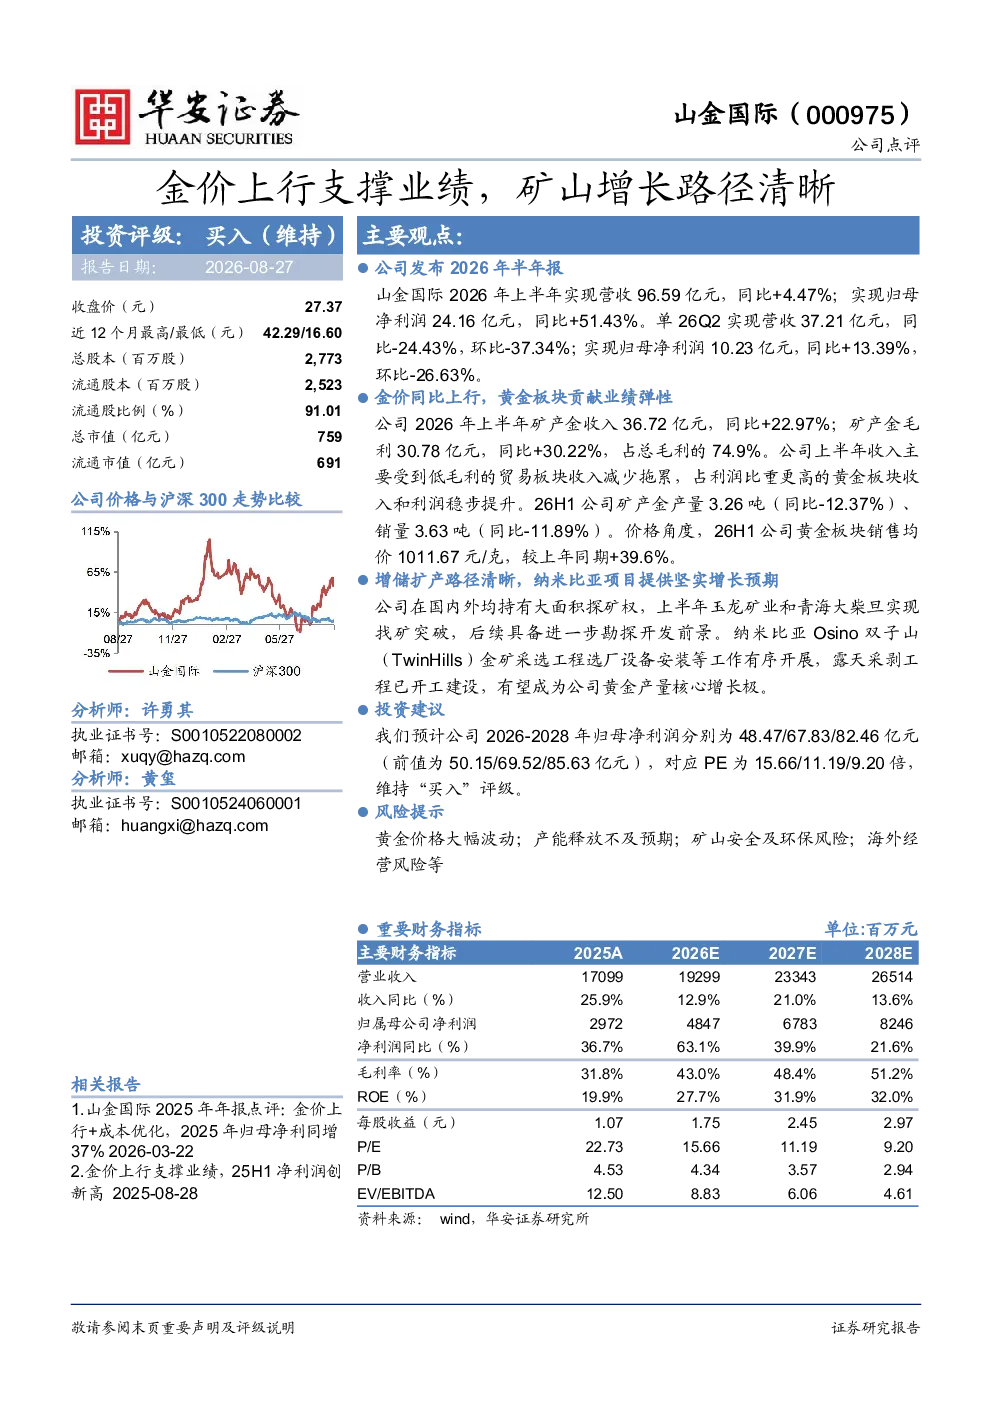
这份研报分析了山金国际2026年半年业绩,显示公司营收96.59亿元(同比+4.47%),归母净利润24.16亿元(同比+51.43%)。黄金板块贡献显著业绩弹性,矿产金收入36.72亿元(同比+22.97%),毛利30.78亿元(同比+30.22%),销售均价1011.67元/克(同比+39.6%)。公司增储扩产路径清晰,纳米比亚Osino双子山金矿项目有序推进,国内外均持有大面积探矿权,玉龙矿业和青海大柴旦实现找矿突破。预计2026-2028年归母净利润分别为48.47/67.83/82.46亿元,维持“买入”评级。
黄金行业未来发展趋势如何?
黄金行业未来发展趋势受多重因素影响。金价波动是主要变量,当前金价同比上行支撑了黄金板块业绩。矿产金收入和毛利显著增长,显示行业盈利能力提升。同时,增储扩产是行业持续发展的关键,山金国际纳米比亚Osino双子山金矿项目等新产能有望成为增长极。国内外探矿权布局和找矿突破表明行业资源储备有保障。但需关注金价大幅波动、产能释放不及预期等风险。
研报重点分析了哪些方面?
研报重点分析了山金国际的业绩表现和增长路径。业绩方面,公司营收稳健增长,净利润大幅提升,黄金板块贡献核心弹性。增长路径方面,公司通过纳米比亚Osino双子山金矿项目等新产能建设,以及国内外探矿权布局,实现可持续增长。同时,报告也评估了公司未来几年的盈利预测和估值水平,维持“买入”评级。
当前黄金市场现状如何判断?
当前黄金市场现状表现为金价同比上行,推动黄金板块业绩显著改善。矿产金收入和毛利大幅增长,销售均价提升明显,显示行业盈利能力增强。但市场也面临金价波动风险,需关注价格大幅波动对行业盈利的冲击。此外,产能释放进度和矿山安全环保等因素也影响市场表现。
研报提示了哪些主要风险?
研报提示的主要风险包括:黄金价格大幅波动可能影响行业盈利稳定性;产能释放不及预期可能导致增长目标落空;矿山运营面临安全及环保风险,需持续关注合规管理;海外经营涉及政治经济风险,可能影响项目进展和投资回报。这些风险需纳入投资决策考量。