猜你想问
江苏银行2026年中报核心数据有哪些?
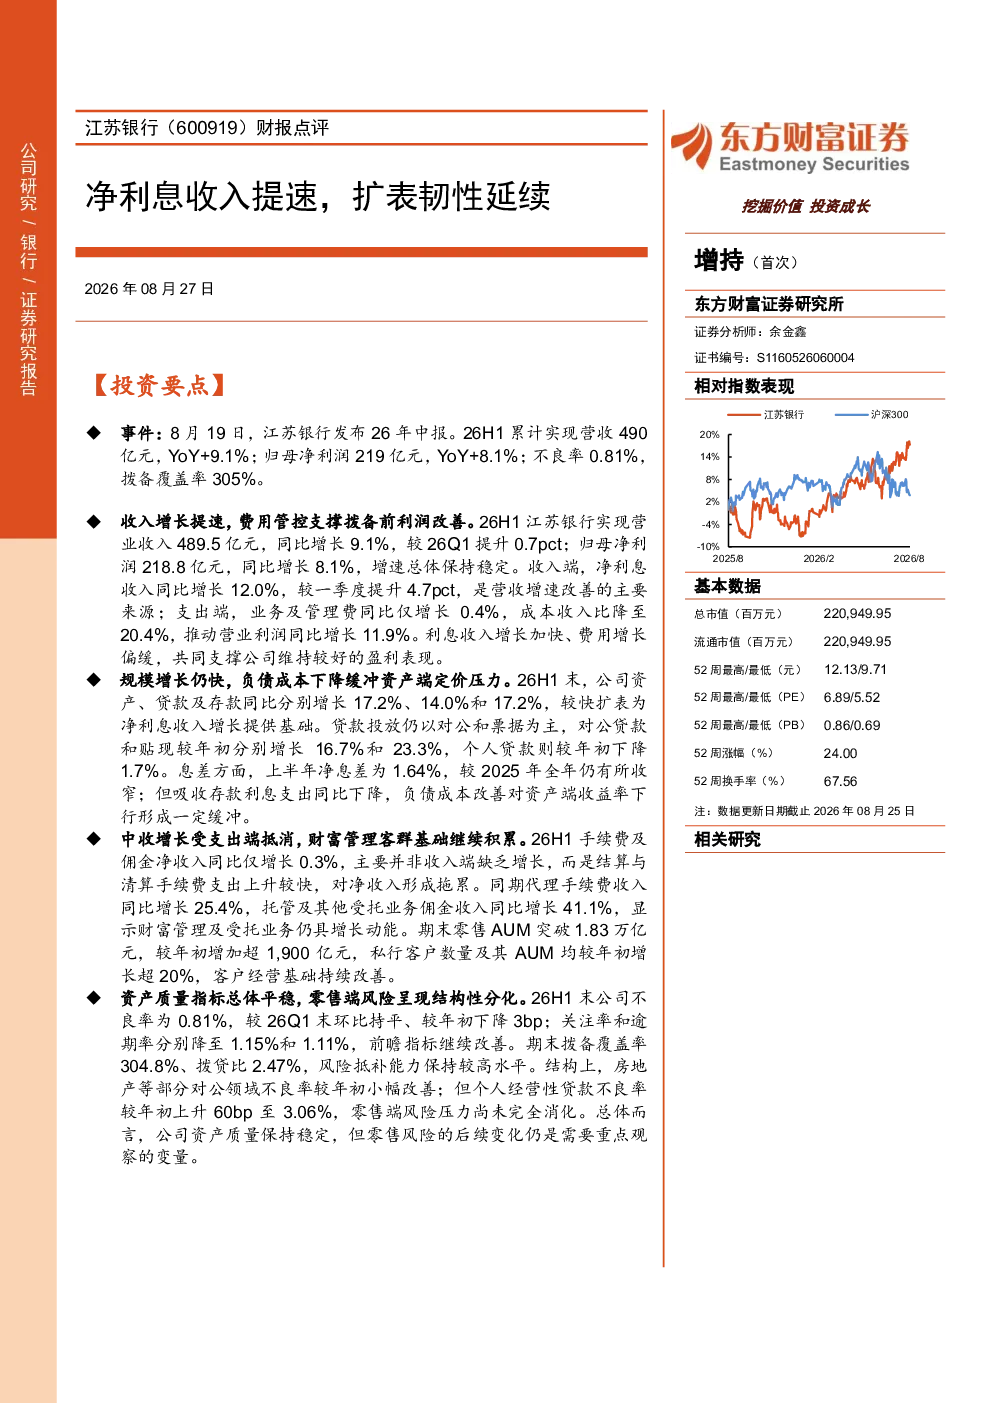
江苏银行2026年中报显示,营收490亿元(YoY+9.1%),归母净利润219亿元(YoY+8.1%),不良率0.81%,拨备覆盖率305%。净利息收入增长12.0%(YoY),较Q1提升4.7pct,是营收改善的主要来源。业务及管理费同比仅增长0.4%,成本收入比降至20.4%,支撑营业利润同比增长11.9%。资产、贷款及存款同比分别增长17.2%、14.0%和17.2%,负债成本改善缓冲资产端定价压力。零售AUM突破1.83万亿元,较年初增加超1900亿元,私行客户数量及其AUM均增长超20%
银行业收入增长的主要驱动力是什么?
银行业收入增长主要驱动力包括净利息收入增长和手续费及佣金净收入增长。净利息收入增长源于资产规模扩张和净息差保持稳定,江苏银行2026年中报显示净利息收入增长12.0%(YoY)。手续费及佣金净收入增长则受益于财富管理及受托业务发展,代理手续费收入同比增长25.4%,托管及其他受托业务佣金收入同比增长41.1%。此外,费用管控有效,业务及管理费同比仅增长0.4%,支撑利润改善
江苏银行报告中的规模增长有何特点?
江苏银行报告显示规模增长具有韧性,资产、贷款及存款同比分别增长17.2%、14.0%和17.2%,较快扩表支撑净利息收入。贷款投放以对公和票据为主,个人贷款下降。存款增长主要得益于负债成本改善,吸收存款利息支出同比下降,缓解了资产端定价压力。零售AUM突破1.83万亿元,较年初增加超1900亿元,私行客户数量及其AUM均增长超20%,显示客户基础持续积累
报告对银行业市场现状有何判断?
报告对银行业市场现状的判断显示,资产质量总体稳健,不良率0.81%(YoY下降3bp),拨备覆盖率305%,风险抵补能力较高。但零售端风险压力尚未完全消化,个人经营性贷款不良率上升60bp至3.06%。区域融资需求、资产端重定价和负债成本改善等因素对银行业绩有重要影响,需关注这些因素变化对净息差和利润的潜在影响
研报提示的主要风险有哪些?
研报提示的主要风险包括:区域融资需求走弱可能导致贷款投放及规模扩张不及预期;资产端重定价加快或负债成本改善不及预期,将导致净息差承压;零售贷款及重点领域资产质量恶化超预期,可能影响不良率和拨备覆盖率。这些风险需关注,但研报同时指出江苏银行深耕江苏及长三角,规模扩张基础好,负债成本改善缓冲息差压力,财富管理客群持续积累,资产质量总体稳健