猜你想问
研报核心内容是什么?
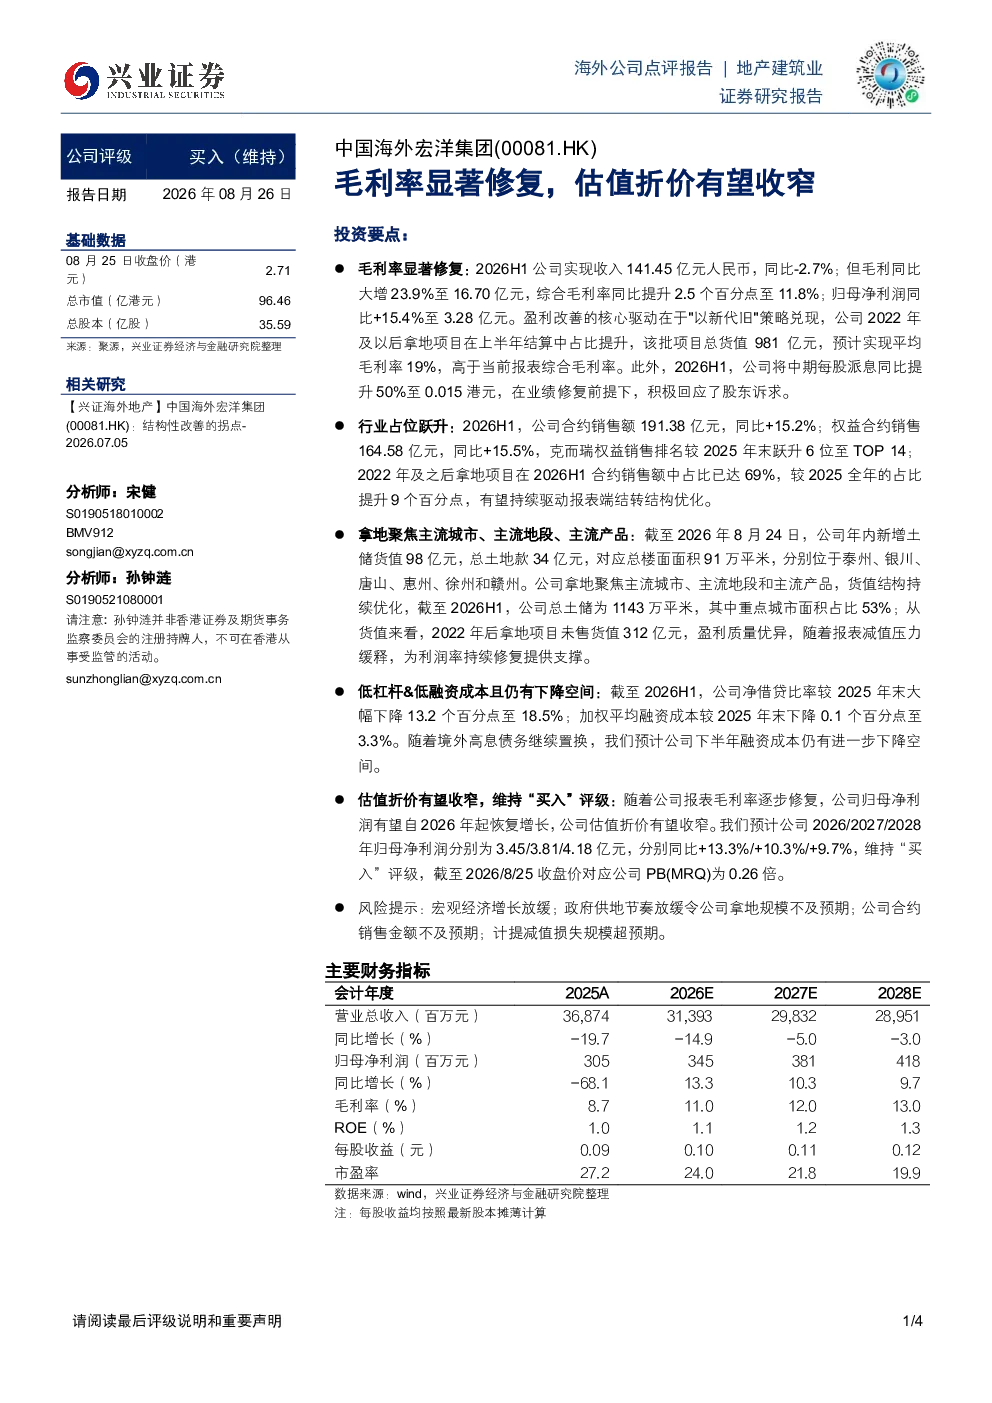
该研报指出公司2026H1毛利率显著修复,毛利同比大增23.9%至16.70亿元,综合毛利率提升至11.8%。盈利改善主要得益于“以新代旧”策略,2022年及以后拿地项目结算占比提升,这些项目平均毛利率预计达19%,高于当前报表综合毛利率。归母净利润同比+15.4%至3.28亿元。
行业发展趋势如何?
研报显示,公司2026H1合约销售额同比+15.2%至191.38亿元,权益合约销售同比+15.5%至164.58亿元,克而瑞权益销售排名跃升至TOP 14。拿地策略聚焦主流城市、地段和产品,2022年后拿地项目未售货值312亿元,盈利质量优异,为利润率持续修复提供支撑。
报告重点分析了哪些方向?
报告重点分析了公司毛利率修复的驱动因素、行业占位跃升的体现以及拿地策略的稳健性。毛利率修复源于“以新代旧”策略,行业占位提升得益于合约销售额增长,拿地策略则聚焦主流城市和优质地段,这些因素共同支撑公司盈利能力持续改善。
市场现状如何判断?
市场现状表现为公司财务状况稳健,净借贷比率下降至18.5%,加权平均融资成本降至3.3%。境外高息债务置换持续推进,下半年融资成本有望进一步下降。这些数据显示公司财务结构持续优化,为未来发展奠定坚实基础。
研报有哪些风险提示?
研报提示的主要风险包括宏观经济增长放缓可能影响公司业绩;政府供地节奏放缓可能导致拿地规模不及预期;合约销售金额不及预期会影响公司收入增长;计提减值损失规模超预期可能侵蚀利润。这些风险需持续关注以评估投资风险。
你可能感兴趣
场内基金周报:把握封闭股基折价收窄与指数修复的共振效应
民生证券2015-05-11
颗粒硅折价收窄后周期底部盈利优势凸显,但大涨后估值吸引力有限
交银国际2024-06-07
Q2亏损显著收窄,毛利率同比改善
华安证券2026-09-01
亏损显著收窄,“反内卷”带动盈利能力修复
建筑建材国金证券2025-10-28
Q3营收净利润双增长,毛利率、净利率显著修复
轻工制造山西证券2020-10-27
钢铁行业数据周报:期现贴水持续收窄 板块迎估值修复窗口期
钢铁东兴证券2019-01-21
建筑行业:3月基建投资降幅收窄,政策加码助力建筑估值修复
建筑建材安信证券2020-04-19
券商Q3投资收入好于预期、保险NBV降幅总体收窄,看好板块估值修复机会
金融中泰证券2022-11-07
燃气板块亏损收窄,白马静待估值修复
公用事业华创证券2022-08-19
Q1毛利率显著修复,高功率产品放量有望带动盈利改善
国金证券2026-04-29