猜你想问
这份研报的核心内容是什么?
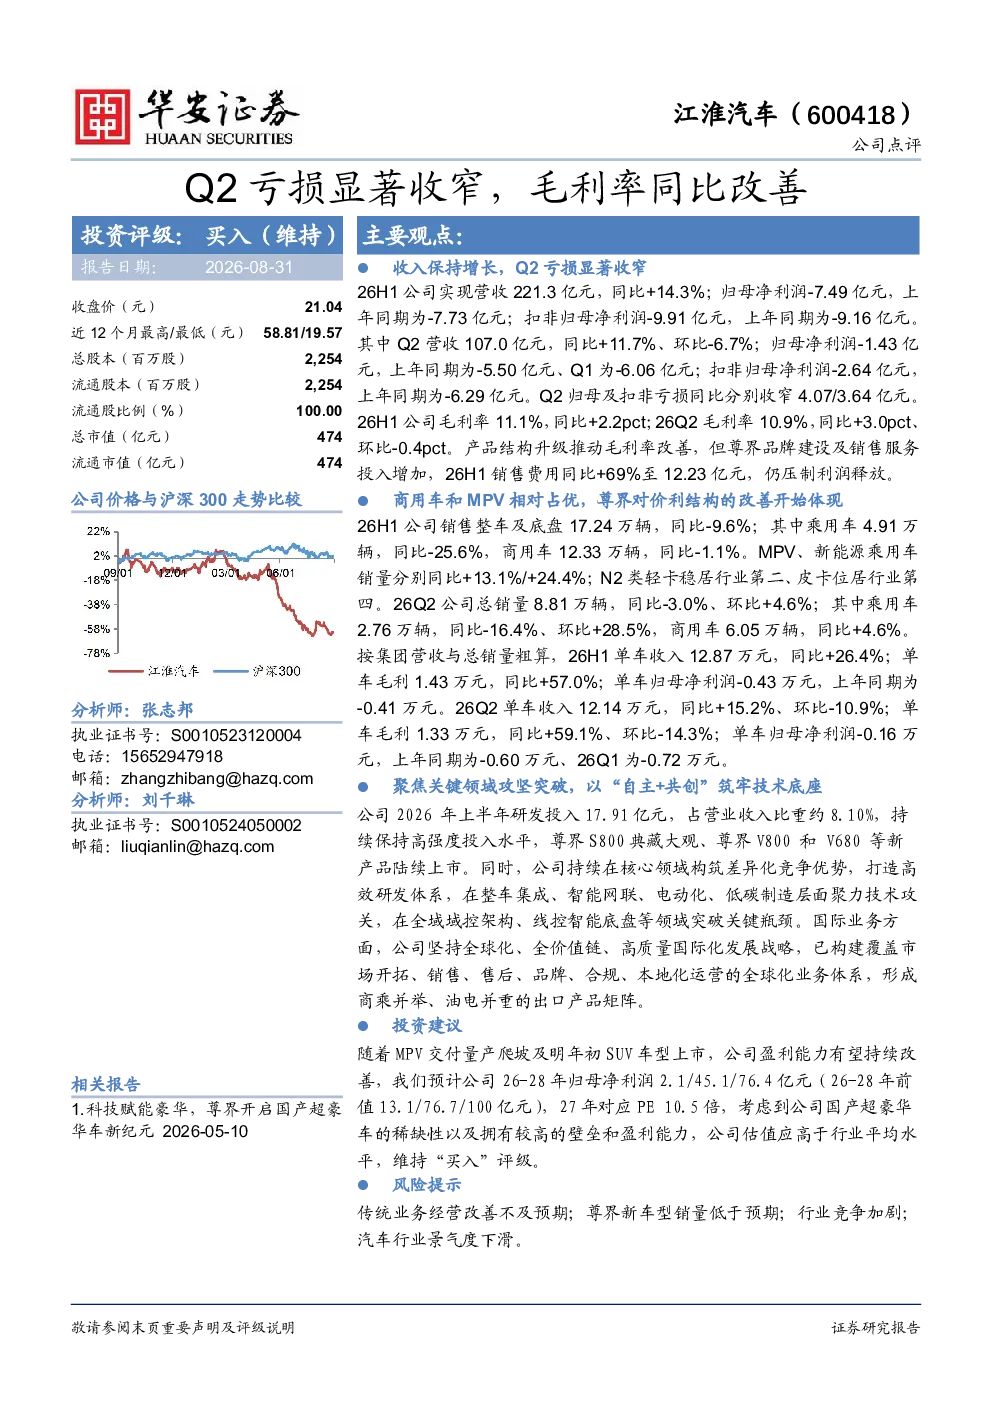
这份研报指出江淮汽车2026年上半年实现营收221.3亿元,同比+14.3%,归母净利润-7.49亿元,同比收窄;Q2营收107.0亿元,同比+11.7%,归母净利润-1.43亿元,同比收窄。毛利率改善至11.1%,同比+2.2pct,但销售费用同比+69%至12.23亿元,压制利润释放。商用车和MPV表现突出,乘用车销量同比-25.6%,商用车同比-1.1%;MPV、新能源乘用车销量分别同比+13.1%/+24.4%。单车价值提升,26H1单车收入12.87万元,同比+26.4%;单车毛利1.43万元,同比+57.0%;单车归母净利润-0.43万元。研发投入17.91亿元,占营收比重约8.10%,新产品陆续上市,核心技术领域取得突破。国际业务稳步推进,已构建覆盖全球市场的业务体系,形成商乘并举、油电并重的出口产品矩阵。
汽车行业的发展趋势如何?
汽车行业正经历电动化、智能化转型,传统燃油车市场份额逐步被新能源车替代。商用车领域,MPV和新能源乘用车需求增长迅速,N2类轻卡稳居行业第二,皮卡位居第四。江淮汽车在新能源乘用车领域表现突出,销量同比+24.4%。同时,国际业务稳步推进,覆盖全球市场,形成商乘并举、油电并重的出口产品矩阵。行业竞争加剧,但技术创新和产品升级是关键竞争因素。
研报重点分析了哪些方向?
研报重点分析了江淮汽车的收入增长与亏损收窄情况,毛利率改善及费用压制利润的影响,商用车和MPV的市场表现,单车价值提升的驱动因素,研发投入与新产品上市情况,以及国际业务的拓展。报告指出乘用车销量下滑,但新能源乘用车和MPV增长强劲,单车收入和毛利提升显著,研发投入高强度,国际市场布局完善。
当前汽车市场的现状如何判断?
当前汽车市场处于转型升级阶段,新能源车渗透率持续提升,传统燃油车面临压力。江淮汽车乘用车销量同比-25.6%,但新能源乘用车销量同比+24.4%,MPV销量同比+13.1%,显示出结构性增长。商用车领域表现稳定,N2类轻卡和皮卡市场地位巩固。行业竞争激烈,但技术创新和产品差异化是关键。江淮汽车通过聚焦新能源、MPV和国际市场,积极应对行业变化。
研报提到了哪些风险提示?
研报提示的风险包括传统业务经营改善不及预期,可能导致整体业绩承压;尊界新车型销量低于预期,影响品牌和产品线发展;行业竞争加剧,可能压缩利润空间;汽车行业景气度下滑,影响市场需求和公司业绩。此外,研发投入高企可能带来财务压力,需关注投入产出效率。