猜你想问
这份研报的核心内容是什么?
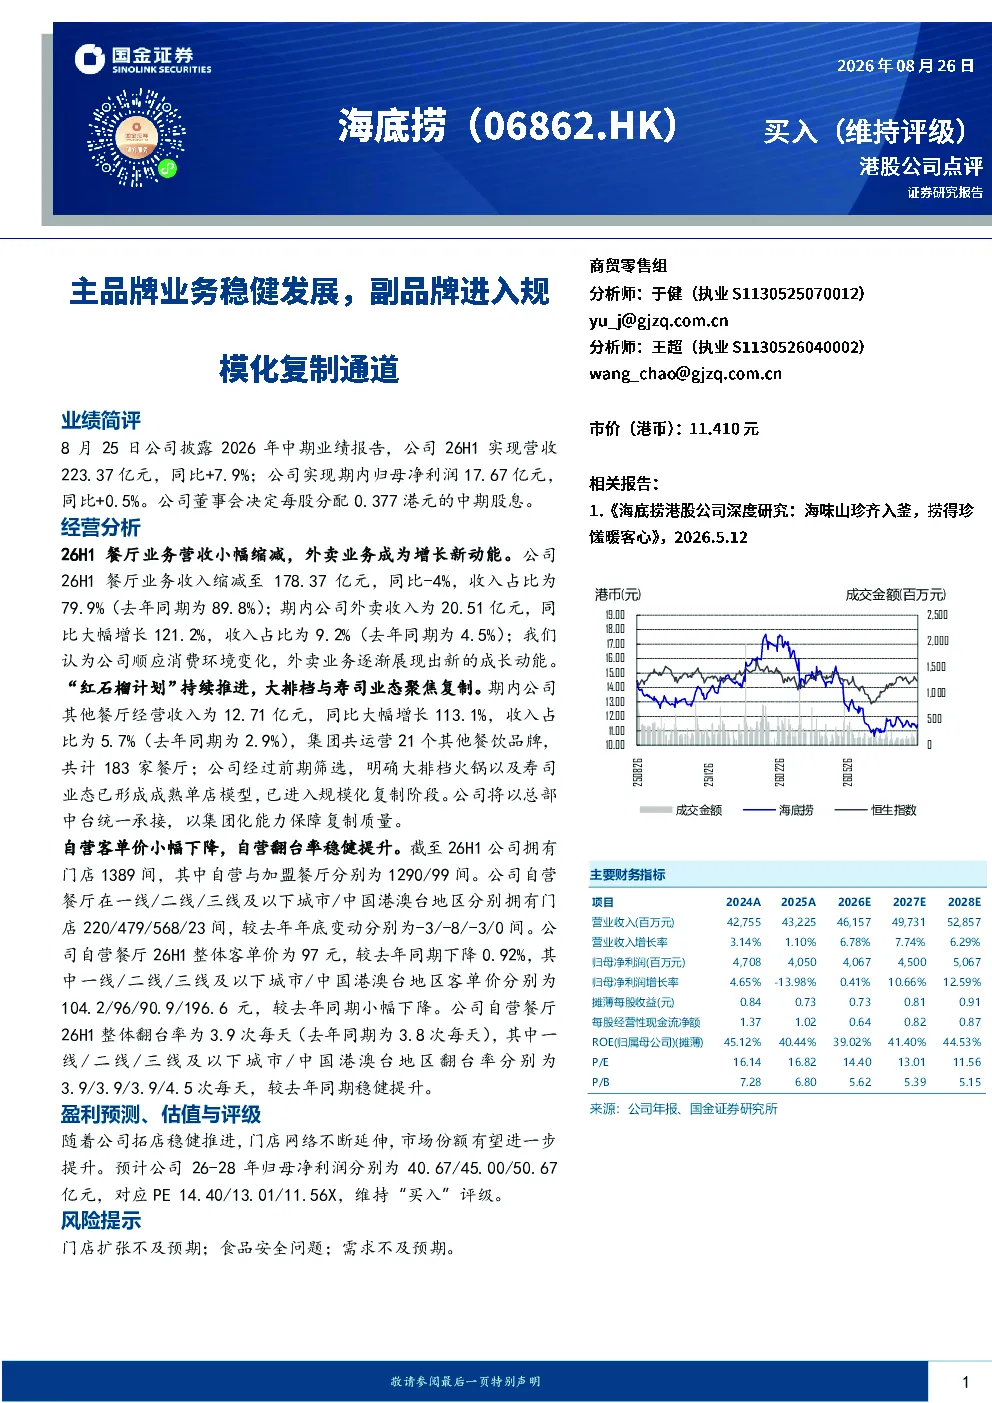
该研报主要分析了海底捞2026年中期业绩,显示公司实现营收223.37亿元,同比增长7.9%;归母净利润17.67亿元,同比增长0.5%。报告详细拆解了餐厅业务、外卖业务和其他餐厅的经营数据,指出餐厅业务收入同比减少4%,外卖业务收入同比增长121.2%,成为增长新动能。此外,报告还分析了客单价、翻台率、门店分布等关键指标,并预测了未来三年归母净利润及估值,维持“买入”评级。
餐饮赛道目前的发展趋势如何?
餐饮赛道近期呈现多元化发展趋势,传统餐饮品牌面临数字化转型压力,同时外卖和预制菜等细分领域增长迅速。海底捞作为行业龙头,积极拓展外卖业务,收入同比增长121.2%,显示出线上渠道的巨大潜力。此外,报告提到海底捞运营21个其他餐饮品牌,183家餐厅,显示出规模化扩张的意图。整体来看,餐饮行业竞争激烈,但创新和多元化经营仍是关键。
研报重点分析了哪些方面?
研报重点分析了海底捞的业绩表现和经营策略。在业绩方面,报告详细拆解了营收、净利润、股息分配等核心数据,并对比了餐厅业务、外卖业务和其他餐厅的收入占比及增长情况。在经营策略方面,报告关注了门店扩张、客单价、翻台率等关键指标,并分析了自营餐厅的分布情况。此外,报告还预测了未来三年盈利情况,并维持“买入”评级。
当前餐饮市场的现状如何判断?
当前餐饮市场呈现线上线下融合发展的趋势,消费者需求更加多元化。海底捞作为行业龙头,在传统门店经营的同时,积极拓展外卖业务,收入同比增长121.2%,显示出线上渠道的巨大潜力。然而,报告也指出餐厅业务收入同比减少4%,客单价略有下降,显示出市场竞争加剧和成本压力。整体来看,餐饮市场机遇与挑战并存,品牌需要不断创新和优化经营策略。
研报提到了哪些风险提示?
研报提示了门店扩张不及预期、食品安全问题和需求不及预期等风险。门店扩张不及预期可能导致收入增长放缓,食品安全问题可能影响品牌声誉,需求不及预期则可能影响整体业绩。此外,报告还提到客单价下降和翻台率提升等指标,暗示市场竞争加剧和成本压力。投资者需关注这些风险因素,谨慎评估投资价值。