猜你想问
丸美生物2026H1业绩表现如何?
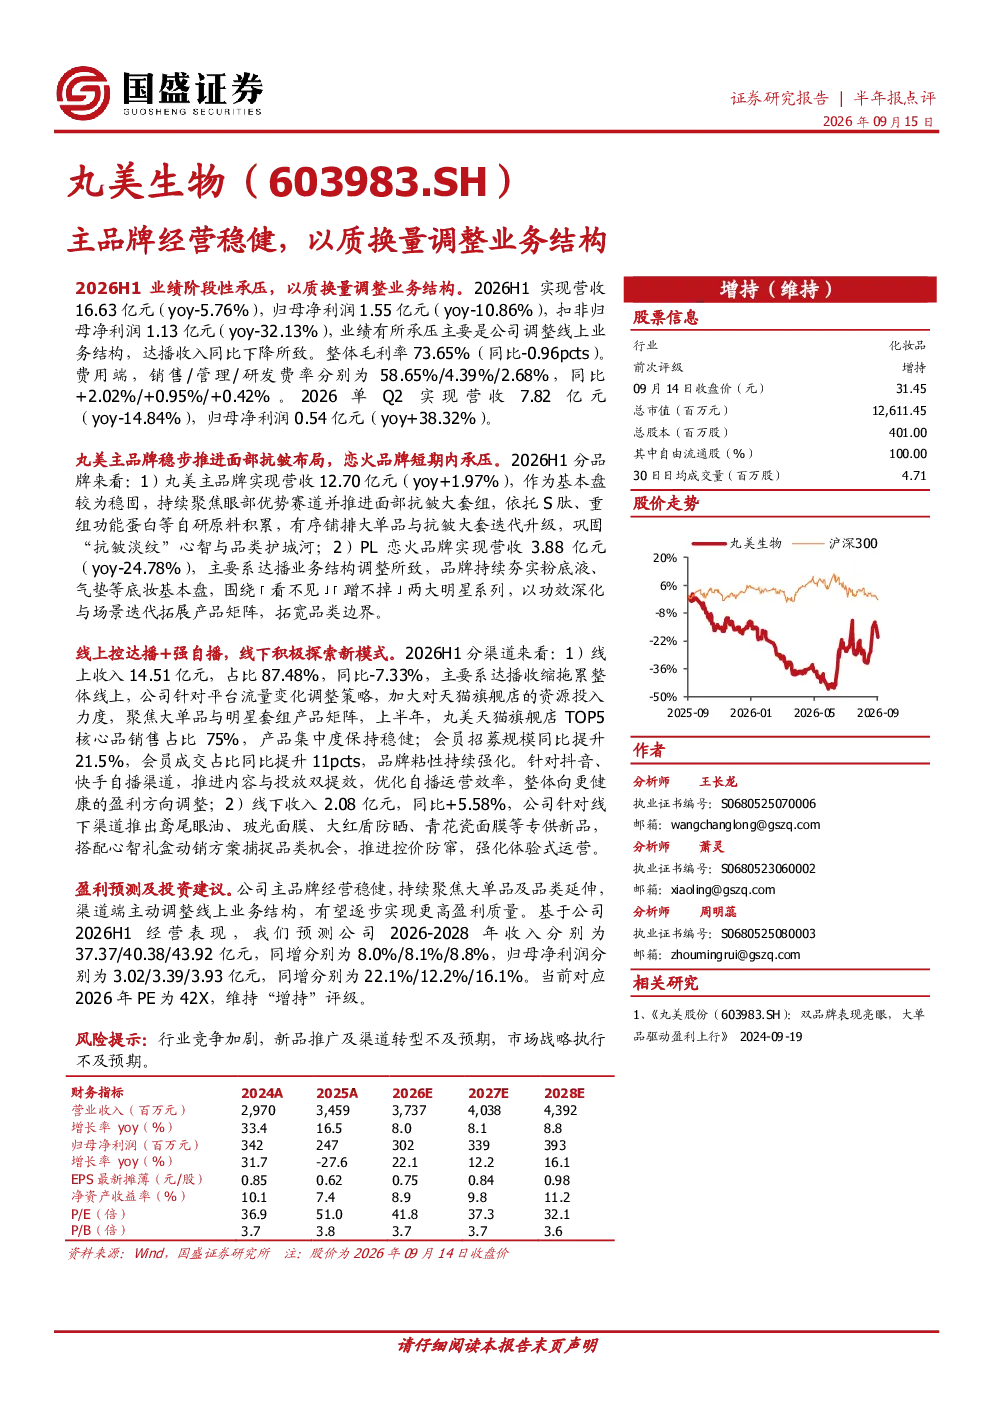
2026H1业绩阶段性承压,营收16.63亿元同比-5.76%,归母净利润1.55亿元同比-10.86%,扣非归母净利润1.13亿元同比-32.13%。主要因线上业务结构调整,达播收入下降。整体毛利率73.65%(同比-0.96pcts),费用端销售/管理/研发费率分别为58.65%/4.39%/2.68%(同比+2.02%/+0.95%/+0.42%)。
丸美生物主品牌和PL恋火品牌发展情况怎样?
丸美主品牌营收12.70亿元同比+1.97%,持续聚焦眼部及面部抗皱赛道,依托自研原料推进大单品与套组迭代;PL恋火品牌营收3.88亿元同比-24.78%,主要因达播业务结构调整,持续夯实底妆基本盘并拓展产品矩阵。
丸美生物线上线下渠道策略有何变化?
线上收入14.51亿元占比87.48%同比-7.33%,主要因达播收缩,公司加大对天猫旗舰店投入,会员粘性持续强化;线下收入2.08亿元同比+5.58%,推出专供新品并强化体验式运营。
基础化工行业发展趋势如何?
基础化工行业需持续优化产品结构,提升盈利质量,加强渠道管理,应对激烈市场竞争。企业应聚焦核心技术研发,拓展高附加值产品线,并灵活调整营销策略以适应市场变化。
丸美生物面临哪些投资风险?
主要风险包括行业竞争加剧,新品推广及渠道转型不及预期,市场战略执行不及预期。需关注宏观环境变化对消费需求的影响,以及原材料价格波动带来的成本压力。
你可能感兴趣
主动调整达播拖累短期业绩,主品牌稳健支撑经营底盘
国信证券2026-09-03
资产配置周报:以质换量,带动工业企业利润回升
东海证券2025-09-27
公司信息更新报告:低猪价聚焦以质换量,资本开支收缩资金压力减弱
开源证券2022-05-02
资产配置周报:以质换量,寻找供给弹性及需求韧性的方向
东海证券2025-04-20
2013年2月宏观研究月报:经济增长“以量换质”还有更大的空间
上海证券2013-01-31
2025年资产配置展望:以质换量:从商品表现来看周期与资产配置
东海证券2024-12-10
2019年中期宏观经济展望:中国经济进入以量换质时代
民生证券2019-07-02
医药《4+7城市药品集中采购文件》点评:以价换量净化流通环境,双向替代改善药品结构
医药生物长城证券2018-11-16
2023年5月厨小电行业月报:行业“以价换量”,部分品牌趋势向好
家用电器国泰君安证券2023-05-25
中国建筑跟踪调研报告:经营稳健,业务结构持续调整
建筑建材民生证券2018-09-25