猜你想问
安踏集团2026H1主要财务表现如何?
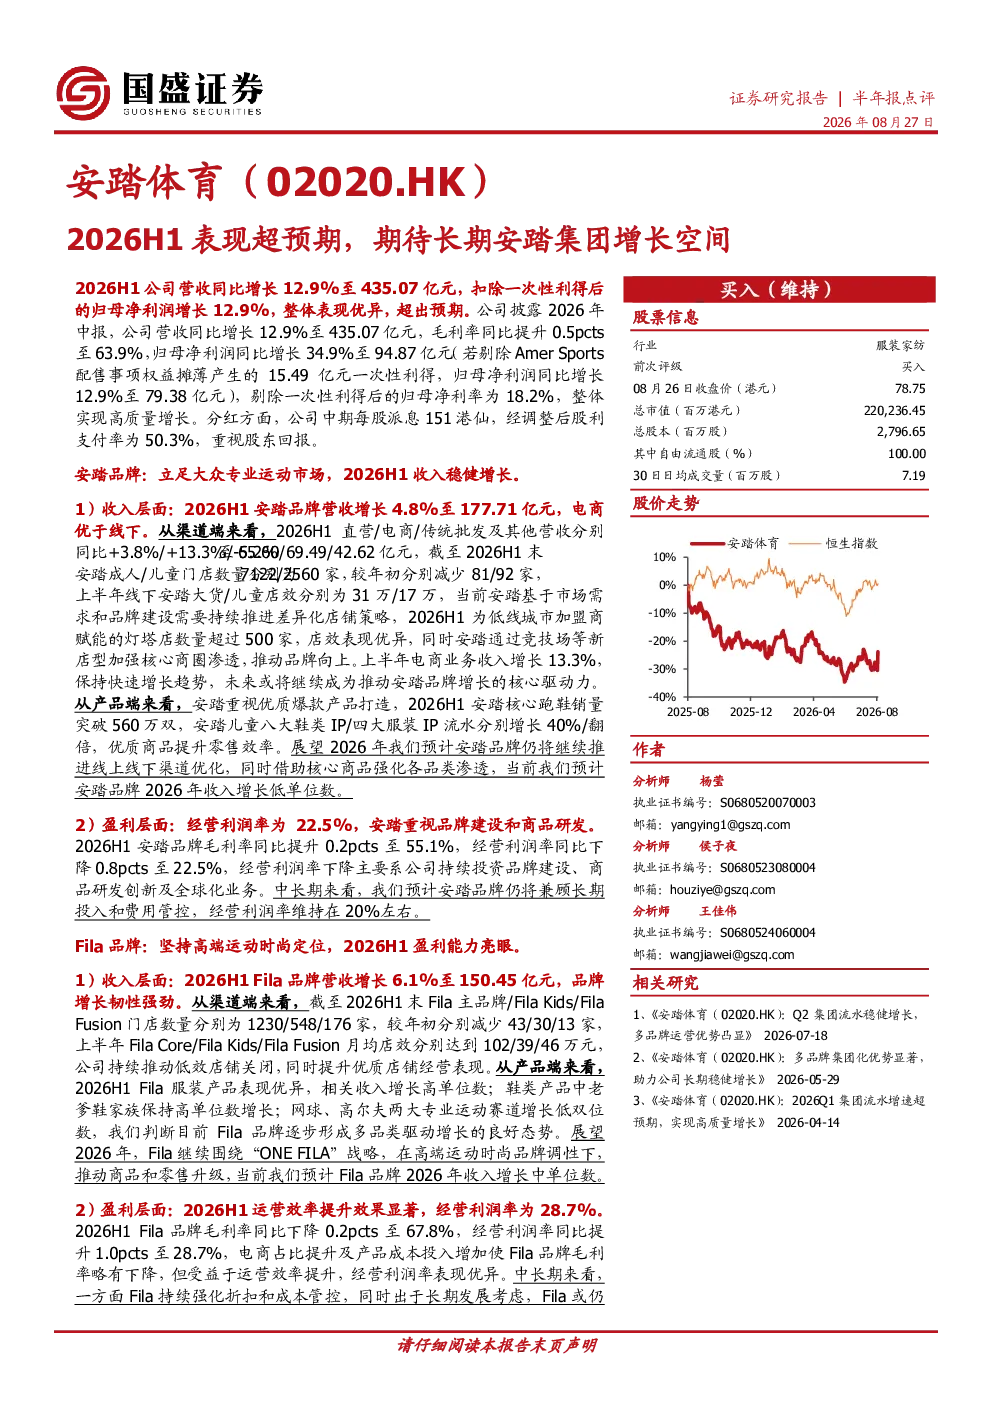
2026H1安踏集团整体表现超预期,营收同比增长12.9%至435.07亿元,归母净利润同比增长12.9%(剔除一次性利得后)至94.87亿元,毛利率提升0.5pcts至63.9%,剔除一次性利得后归母净利率为18.2%。公司中期每股派息151港仙,股利支付率为50.3%。安踏品牌收入增长4.8%至177.71亿元,电商渠道表现优于线下,核心跑鞋销量突破560万双。Fila品牌收入增长6.1%至150.45亿元,服装产品收入高单位数增长。其他品牌收入同比增长44.2%至106.91亿元。Amer Sports分占安踏体育利润7.20亿元,同比增长65.9%。
安踏集团各品牌发展情况及未来展望?
安踏品牌收入增长4.8%至177.71亿元,电商渠道表现优于线下,核心跑鞋销量突破560万双,儿童IP产品表现亮眼,毛利率提升0.2pcts至55.1%。Fila品牌收入增长6.1%至150.45亿元,品牌增长韧性强劲,服装产品收入高单位数增长。其他品牌收入同比增长44.2%至106.91亿元,预计仍将快速增长。Amer Sports分占安踏体育利润7.20亿元,同比增长65.9%,预计2026年经调整后净利润增长36%~40%。预计2026年公司收入增长高单位数,归母净利润为157.39亿元,剔除一次性利得后同比增长约4.4%。
安踏集团报告分析的主要方向是什么?
本报告重点分析了安踏集团2026H1的整体财务表现及各品牌发展情况。安踏品牌方面,关注电商渠道增长、线下门店优化及核心产品表现;Fila品牌方面,关注品牌增长韧性及产品结构优化;其他品牌方面,关注迪桑特、可隆等快速增长品牌及Jack Wolfskin的经营贡献;Amer Sports方面,关注利润贡献及未来增长预期。报告还展望了2026年集团整体业绩及各品牌增长前景,并提示了相关风险因素。
当前安踏集团所处市场环境及行业趋势?
安踏集团所处体育用品行业持续受益于消费升级及健康生活方式兴起,多品牌战略布局逐步完善,渠道优化及产品创新能力增强。安踏品牌通过强化品牌建设与产品研发,提升市场竞争力;Fila品牌保持稳健增长,产品结构持续优化;其他品牌如迪桑特、可隆等增长迅速,成为重要增长引擎。行业竞争格局加剧,但头部企业通过多品牌布局和渠道创新,仍具备较强增长潜力。安踏集团通过持续投入品牌建设和产品研发,巩固市场地位,未来增长空间值得期待。
安踏集团报告提示的主要风险因素有哪些?
本报告提示安踏集团面临的主要风险因素包括:终端需求可能下滑,影响产品销售;多品牌及海外业务开展可能面临挑战,影响整体业绩;人民币汇率变动可能带来业绩波动。此外,市场竞争加剧、原材料成本上升等因素也可能对集团经营产生影响。投资者需关注宏观经济环境变化及行业竞争态势,谨慎评估投资风险。