猜你想问
安踏体育2026半年报的主要业绩亮点是什么?
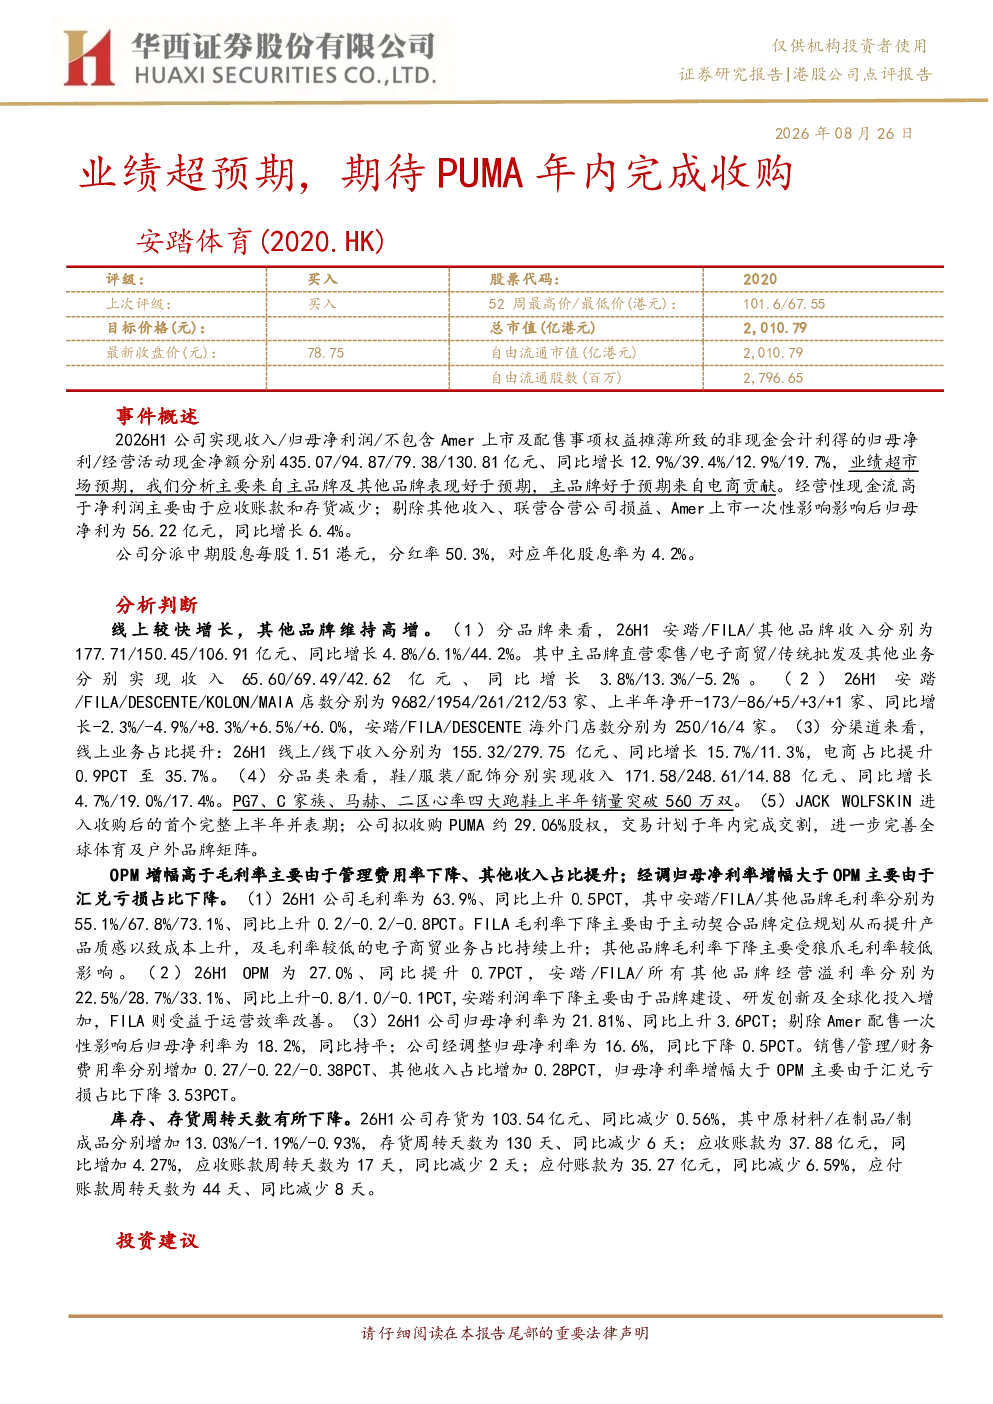
安踏体育2026半年报显示,公司实现收入435.07亿元,同比增长12.9%;归母净利润94.87亿元,同比增长39.4%。业绩超预期主要得益于主品牌及其他品牌表现好于预期,特别是电商渠道贡献显著。主品牌收入同比增长4.8%,FILA品牌收入同比增长6.1%,其他品牌收入同比增长44.2%。线上业务占比提升明显,上半年线上收入占比达35.7%。PG7、C家族、马赫、二区心率四大跑鞋上半年销量突破560万双,显示出强劲的市场需求。公司还分派中期股息每股1.51港元,分红率达50.3%
安踏体育当前的品牌发展策略和渠道表现如何?
安踏体育在品牌发展方面呈现多元化布局,安踏品牌收入同比增长4.8%,FILA品牌收入同比增长6.1%,其他品牌收入同比增长44.2%。主品牌直营零售收入同比增长3.8%,电子商贸收入同比增长13.3%,显示出线上渠道的强劲增长。传统批发收入同比下降5.2%,但线上占比的提升有效弥补了线下渠道的波动。门店网络方面,安踏/FILA/DESCENTE/KOLON/MAIA店数分别为9682/1954/261/212/53家,上半年净开-173/-86/+5/+3/+1家,海外门店网络持续扩张。电商渠道占比提升0.9个百分点至35.7%,渠道结构进一步优化。
安踏体育2026半年报的关键财务指标有哪些?
安踏体育2026半年报的关键财务指标显示,公司毛利率为63.9%,同比上升0.5个百分点;OPM为27.0%,同比提升0.7个百分点。归母净利率为21.81%,同比上升3.6个百分点,剔除Amer配售一次性影响后归母净利率为18.2%,同比持平。经调整归母净利率为16.6%,同比下降0.5个百分点,主要受其他品牌毛利率下降影响。现金流表现稳健,存货周转天数有所下降,存货同比减少0.56%,应收账款同比增加4.27%,应付账款同比减少6.59%,经营活动现金净额同比增长19.7%
安踏体育未来的发展前景和潜在风险有哪些?
安踏体育未来的发展前景主要受益于狼爪、PUMA并购后的整合效应,以及AmerSports持续的正向贡献。公司预计2026-2028年收入将分别达到859/935/1024亿元,归母净利分别为147.22/160.95/179.15亿元,EPS分别为5.26/5.75/6.41元。当前估值方面,2026年8月26日收盘价78.75元对应26-28年PE分别为13/12/11倍,维持“买入”评级。潜在风险包括开店低于预期、终端折扣加深、多品牌跨区域运营不及预期以及系统性风险等,需持续关注市场变化。
安踏体育2026半年报反映的行业发展趋势是什么?
安踏体育2026半年报反映了体育用品行业的多元化发展趋势,线上渠道占比持续提升成为行业普遍现象,安踏电商占比达35.7%,线上收入同比增长15.7%。品牌多元化布局也是行业趋势,安踏通过收购FILA、DESCENTE、KOLON等品牌构建了丰富的产品矩阵,其他品牌收入同比增长44.2%。此外,跑鞋品类表现突出,PG7、C家族等跑鞋销量强劲,显示出消费者对专业运动装备的需求增长。行业竞争格局持续加剧,品牌整合与并购成为常态,安踏拟收购PUMA的计划正是这一趋势的体现。