猜你想问
中国重汽上半年净利润增长26%的具体原因是什么?
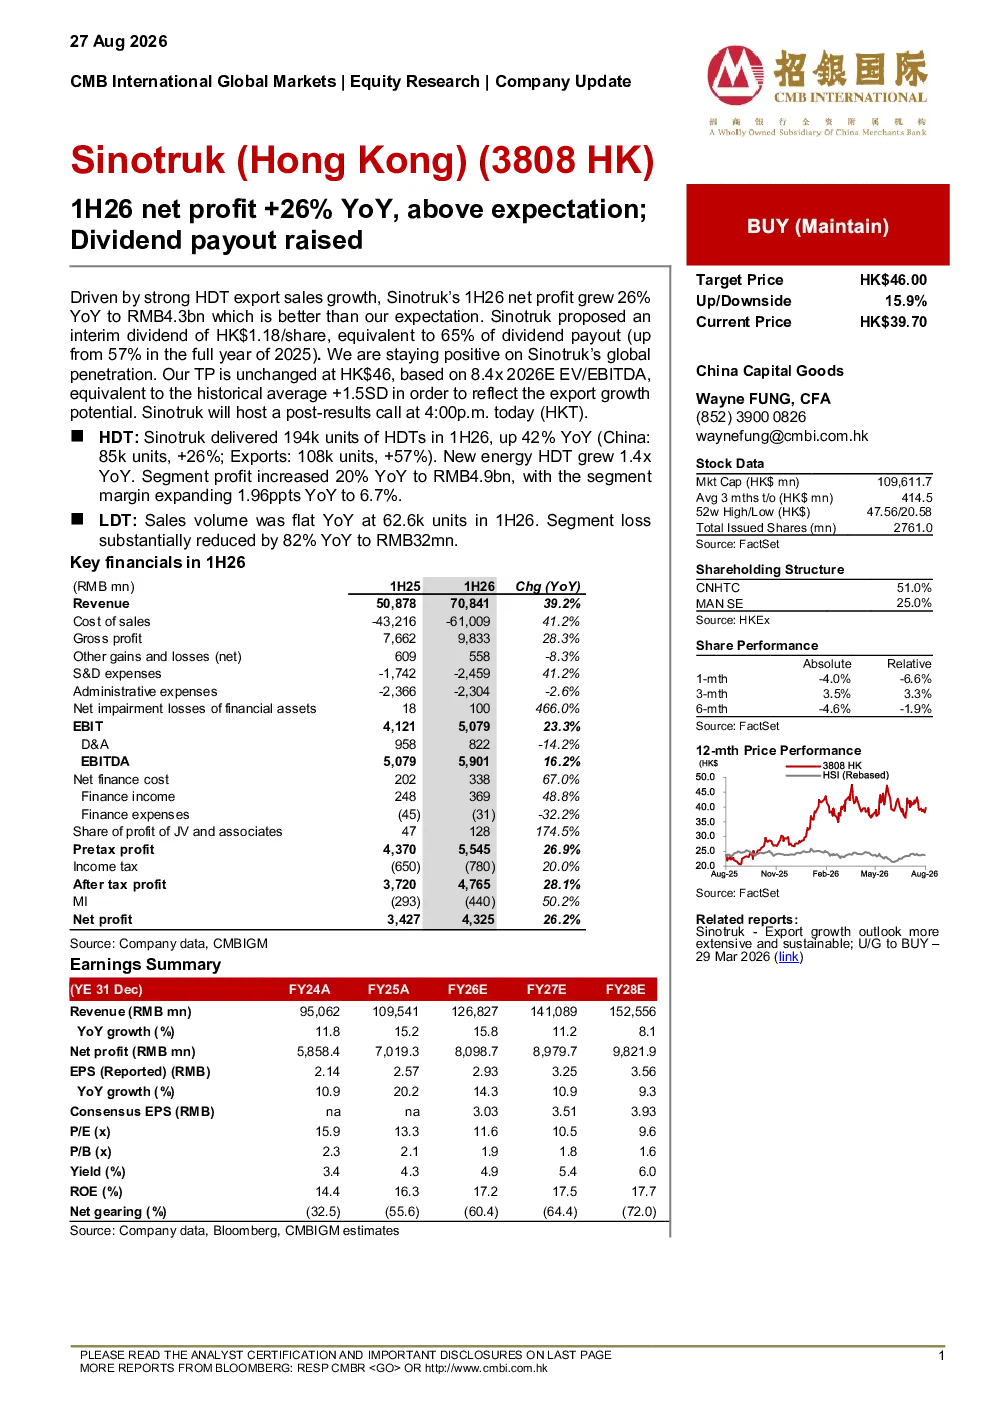
中国重汽2026年上半年净利润同比增长26%,主要得益于HDT销量大幅提升42%,其中出口增长尤为强劲,达到57%。新能源HDT销量同比增长1.4倍,细分市场利润同比增长20%,达到49亿元人民币,利润率提升至6.7%。公司整体经营效率优化及成本控制也贡献了利润增长。
中国重汽HDT和LDT业务表现如何?
中国重汽HDT销量达到194万辆,同比增长42%,其中中国国内市场增长26%,出口市场增长57%。新能源HDT表现突出,销量同比增长1.4倍。LDT销量保持稳定,但亏损同比大幅减少82%,至3200万元人民币,显示业务逐步改善。
中国重汽未来行业发展趋势如何?
中国重汽受益于全球商用车市场扩张及新能源转型趋势。公司全球渗透率持续提升,新能源HDT利润率显著改善,显示其在新能源领域的竞争力增强。出口市场增长潜力大,但需关注海外市场政策及竞争变化。
研报对中国重汽的主要分析方向是什么?
研报重点分析中国重汽的全球市场渗透率提升、新能源业务发展及盈利能力改善。报告关注公司HDT业务在国内外市场的增长表现,特别是新能源细分市场的利润贡献。同时,也分析了LDT业务的扭亏情况及未来改善空间。
研报提示中国重汽的主要风险有哪些?
研报提示中国重汽面临的主要风险包括海外扩张可能放缓,部分市场增长不确定性增加。此外,中国HDT市场销量基数较高,未来增长空间可能受限。公司需持续优化全球资源配置及产品竞争力以应对潜在挑战。
你可能感兴趣
净利润连续三年双位数增长,2023年派息率预计超70%
信息技术国投证券2024-03-27
半年报点评:核心净利润增长符合预期,中期派息率达100%
国盛证券2025-08-29
东吴环保瀚蓝环境24年分红预案超预期派息同比67对应当前股息率4
未知机构2025-02-17
2025年业绩低于预期,公司提高股东回报;派息率吸引,维持买入
交银国际2026-03-30
2025年中报点评:Q2归母净利润同比+26%超预期,集成电路板块增速亮眼
电子设备东吴证券2025-07-31
上半年收入和净利润增长8%,派息率45%
金融国信证券2026-08-19
2023年报点评:净利润连续三年双位数增长,派息率计划进一步提升
信息技术华创证券2024-04-06
2023年净利润增长29%,全年派息率40%
国信证券2024-03-14
净利润实现良好增长,拟进一步提升派息率
国信证券2024-03-27
2020年归母净利润同比增长21~26%,符合预期
基础化工安信证券2021-01-11