猜你想问
这份研报的核心内容是什么?
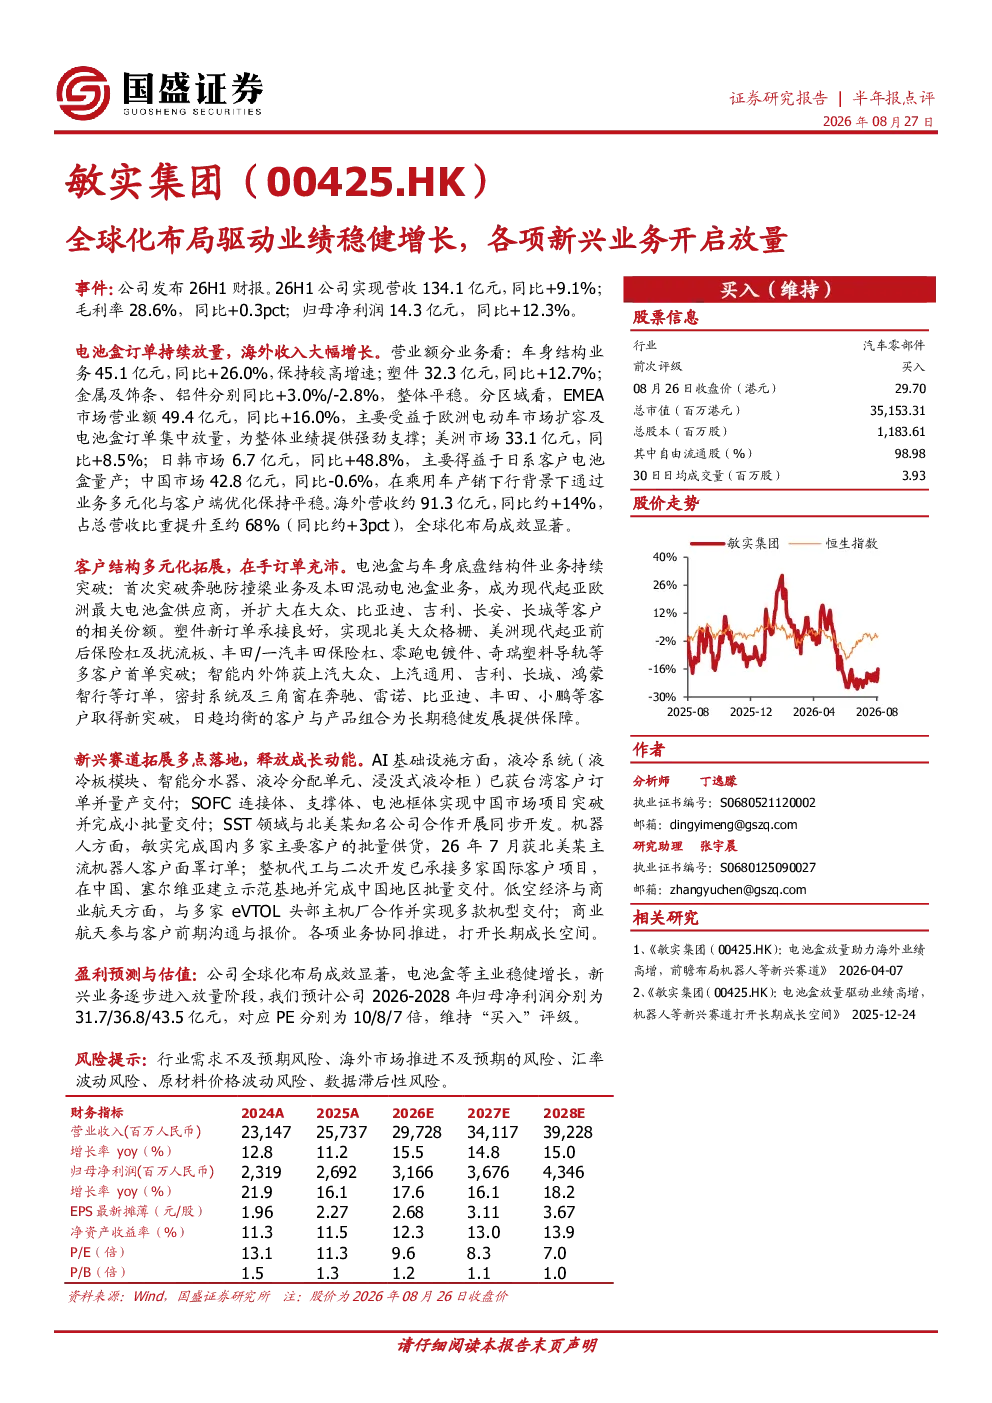
该研报分析敏实集团2026年上半年业绩稳健增长,营收134.1亿元(同比+9.1%),归母净利润14.3亿元(同比+12.3%),毛利率28.6%(同比+0.3pct)。核心亮点包括车身结构业务增长26.0%,海外收入占比提升至68%,新兴业务如电池盒、塑件、AI基础设施、机器人、低空经济与商业航天等多赛道多点落地,并拓展多元化客户覆盖奔驰、大众等头部企业。
报告关注的赛道/行业发展趋势有哪些?
报告关注敏实集团在车身结构、塑件、电池盒等传统业务的持续增长,以及AI基础设施、机器人、低空经济与商业航天等新兴赛道的布局。海外市场拓展成效显著,EMEA和日韩市场增长突出,但中国市场受乘用车产销下行影响。未来将重点发展液冷系统、机器人面罩订单、多款机型交付等新兴业务,体现多元化发展策略。
报告重点分析了哪些方向?
报告重点分析了敏实集团全球化布局的成效,特别是海外收入占比提升至68%及EMEA、日韩市场的强劲表现。同时关注新兴业务的放量,如首次突破奔驰防撞梁及本田混动电池盒业务,承接北美大众格栅、美洲现代起亚保险杠等新订单,以及在AI、机器人、低空经济等领域的多点落地。此外,报告还分析了多元化客户结构及充沛的在手订单。
当前市场对敏实集团的整体判断如何?
当前市场对敏实集团的评价聚焦于其全球化战略的成功及新兴业务的逐步放量。公司海外市场表现突出,收入占比持续提升,新兴业务如电池盒、塑件等实现多客户首单突破,AI、机器人等前沿领域也取得进展。客户结构多元化,覆盖头部企业,在手订单充足,显示出较强的业务韧性。
研报提示了哪些风险?
研报提示的主要风险包括行业需求不及预期,可能影响汽车零部件及新兴业务的市场表现;海外市场推进可能面临挑战,影响收入增长;汇率波动可能对财务状况造成影响;原材料价格波动也可能增加成本压力。这些风险需关注,但报告未涉及具体投资建议。
你可能感兴趣
业绩稳健增长,加快全球化、新兴赛道布局
中邮证券2026-04-02
晶苑国际:业绩稳健增长,全球化布局开启新篇章
信达证券2026-03-23
一季度业绩稳健增长,新兴业务有望持续放量
信息技术安信证券2022-05-03
经营业绩稳健增长,全球化业务布局深化
医药生物西南证券2020-04-16
全球化和多元业务布局,业绩稳健增长
国金证券2023-03-24
小分子CDMO+新兴业务双轮驱动,业绩稳健增长
财通证券2023-09-06
公司动态研究报告:新兴业务引领增长,全球化驱动长期价值
家用电器华鑫证券2025-12-21
低压锂电放量驱动业绩增长,储能、钠电业务开启新曲线
电气设备山西证券2026-05-27
算力浪潮驱动业绩高增,全球化布局开启新篇
财通证券2026-03-30
电池盒驱动业绩稳健增长,新业务放量可期
兴证国际2026-04-14