猜你想问
公司上半年盈利为何走弱?
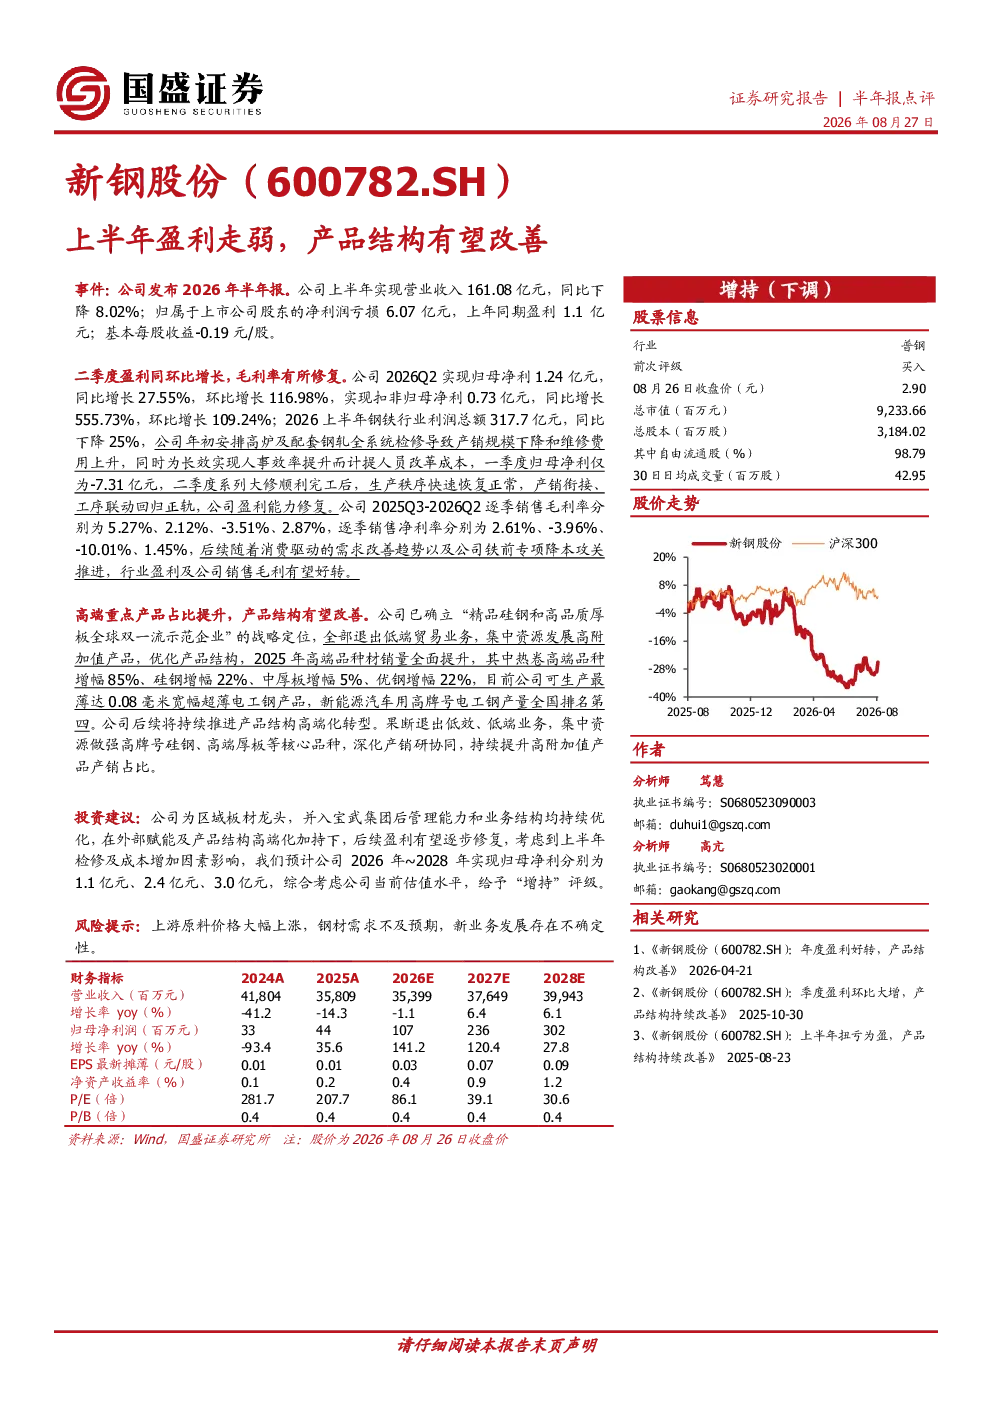
公司上半年盈利走弱主要受年初检修及成本增加影响,但二季度盈利同环比增长,毛利率有所修复。2026年上半年实现营业收入161.08亿元,同比下降8.02%;归属于上市公司股东的净利润亏损6.07亿元,上年同期盈利1.1亿元。二季度归母净利润1.24亿元,同比增长27.55%,环比增长116.98%,扣非归母净利润0.73亿元,同比增长555.73%,环比增长109.24%。公司通过高炉及配套钢轧全系统检修,生产秩序恢复,盈利能力修复,预计后续行业盈利及公司销售毛利有望好转。
钢铁行业发展趋势如何?
钢铁行业正经历产品结构高端化转型,公司已确立“精品硅钢和高品质厚板全球双一流示范企业”的战略定位,全部退出低端贸易业务,集中资源发展高附加值产品。2025年高端品种材销量全面提升,热卷高端品种增幅85%、硅钢增幅22%、中厚板增幅5%、优钢增幅22%,新能源汽车用高牌号电工钢产量全国排名第四。行业将持续推进产品结构高端化转型,做强高牌号硅钢、高端厚板等核心品种。
报告重点分析了哪些方面?
报告重点分析了公司盈利能力修复情况及产品结构改善进展。公司通过高炉及配套钢轧全系统检修,生产秩序恢复,盈利能力修复。高端重点产品占比提升,2025年高端品种材销量全面提升,热卷高端品种增幅85%、硅钢增幅22%、中厚板增幅5%、优钢增幅22%,新能源汽车用高牌号电工钢产量全国排名第四。公司将持续推进产品结构高端化转型,做强高牌号硅钢、高端厚板等核心品种。
当前市场现状如何判断?
当前市场现状显示公司盈利能力在经历短暂走弱后已逐步修复,二季度归母净利润同比增长27.55%,环比增长116.98%,扣非归母净利润同比增长555.73%,环比增长109.24%。公司通过高炉及配套钢轧全系统检修,生产秩序恢复,盈利能力修复。同时,公司高端重点产品占比提升,产品结构优化取得进展,为后续盈利改善奠定基础。
研报提示了哪些风险?
研报提示的主要风险包括:上游原料价格大幅上涨可能导致成本增加;钢材需求不及预期可能影响销售;新业务发展存在不确定性。这些因素可能对公司盈利能力和经营业绩产生不利影响。公司需密切关注市场变化,加强成本控制和风险管理。