猜你想问
这份报告主要分析了什么内容?
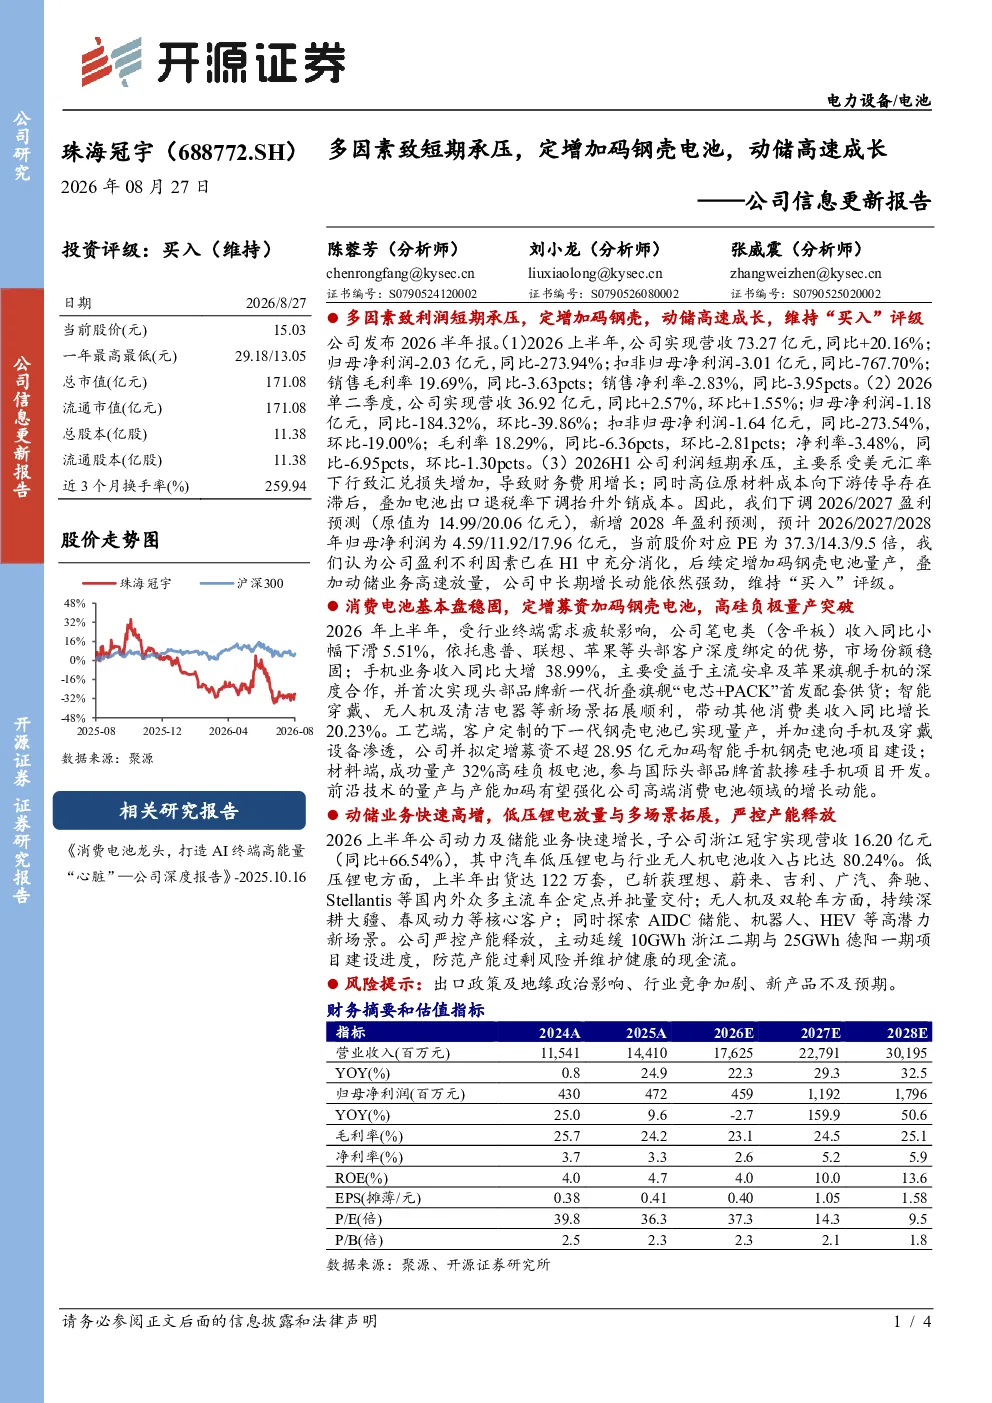
本报告分析了珠海冠宇2026上半年业绩表现,指出公司短期利润承压主要受美元汇率、原材料成本及出口退税政策影响。报告下调了2026-2027年盈利预测,但维持“买入”评级,认为不利因素已消化,后续钢壳电池量产和动储业务高速增长将驱动中长期发展。报告还详细介绍了消费电池和动储业务的现状及未来规划。
当前锂电池行业的发展趋势如何?
锂电池行业正经历多因素影响下的短期调整期,但中长期增长动能强劲。消费电池领域,手机业务收入大幅增长,新场景如智能穿戴、无人机等带动其他消费类收入增长。动储业务快速高增,特别是汽车低压锂电和行业无人机电池收入占比高,并探索AIDC储能、机器人等新场景。行业竞争加剧,但头部企业通过技术创新和客户深度绑定保持竞争优势。
报告中重点分析了哪些方面?
报告重点分析了珠海冠宇的业绩表现与短期承压原因,包括汇兑损失、原材料成本及出口退税政策影响。同时,详细解读了公司消费电池业务的基本盘稳固性,如手机业务实现头部品牌折叠旗舰配套,以及动储业务的快速高增长,特别是汽车低压锂电和无人机电池的市场拓展。此外,报告还介绍了公司通过定增加码钢壳电池和严控产能释放的布局。
目前锂电池市场的现状如何?
当前锂电池市场呈现短期承压与中长期机遇并存的局面。消费电池领域,笔电类收入小幅下滑但市场份额稳固,手机业务收入大幅增长,新应用场景不断涌现。动储业务方面,汽车低压锂电和无人机电池需求旺盛,头部企业已获得主流车企定点,并积极拓展储能、机器人等新兴领域。行业竞争激烈,但技术迭代和客户资源是关键竞争要素。
报告中提示了哪些风险?
报告提示的主要风险包括出口政策及地缘政治影响,可能导致国际市场需求波动;行业竞争加剧,可能压缩利润空间;新产品开发存在不确定性,如高硅负极电池等技术的商业化进程可能不及预期。此外,公司产能扩张节奏和成本控制能力也是潜在风险点,需关注其动态调整策略。
你可能感兴趣
公司信息更新报告:2021年营收同比+16.5%,原材料等因素致下半年业绩承压
交通运输开源证券2022-03-31
公司信息更新报告:营收保持稳健增长,多重因素致利润承压
开源证券2022-04-14
公司信息更新报告新品放量对冲主品调整,成本上行致短期承压
开源证券2026-08-25
公司信息更新报告:老游戏下滑致短期业绩承压,关注新游戏表现
信息技术开源证券2024-04-02
港股公司信息更新报告:买量投入致短期业绩承压,IP衍生品业务稳步推进
开源证券2022-09-02
公司信息更新报告:变革深化致短期承压,期待2025年迎来发展拐点
医药生物开源证券2025-04-28
公司信息更新报告:海外需求扰动致外销短期承压,盈利能力同比改善
开源证券2022-07-21
公司信息更新报告:原材料扰动致业绩短期承压,看好2022年业绩恢复弹性
家用电器开源证券2022-01-26
公司信息更新报告:收入稳健增长,多因素导致利润承压
医药生物开源证券2024-05-05
公司信息更新报告:前三季度营收稳健增长,多因素影响利润阶段性承压
开源证券2024-11-03