猜你想问
深南电路二季度业绩表现如何?
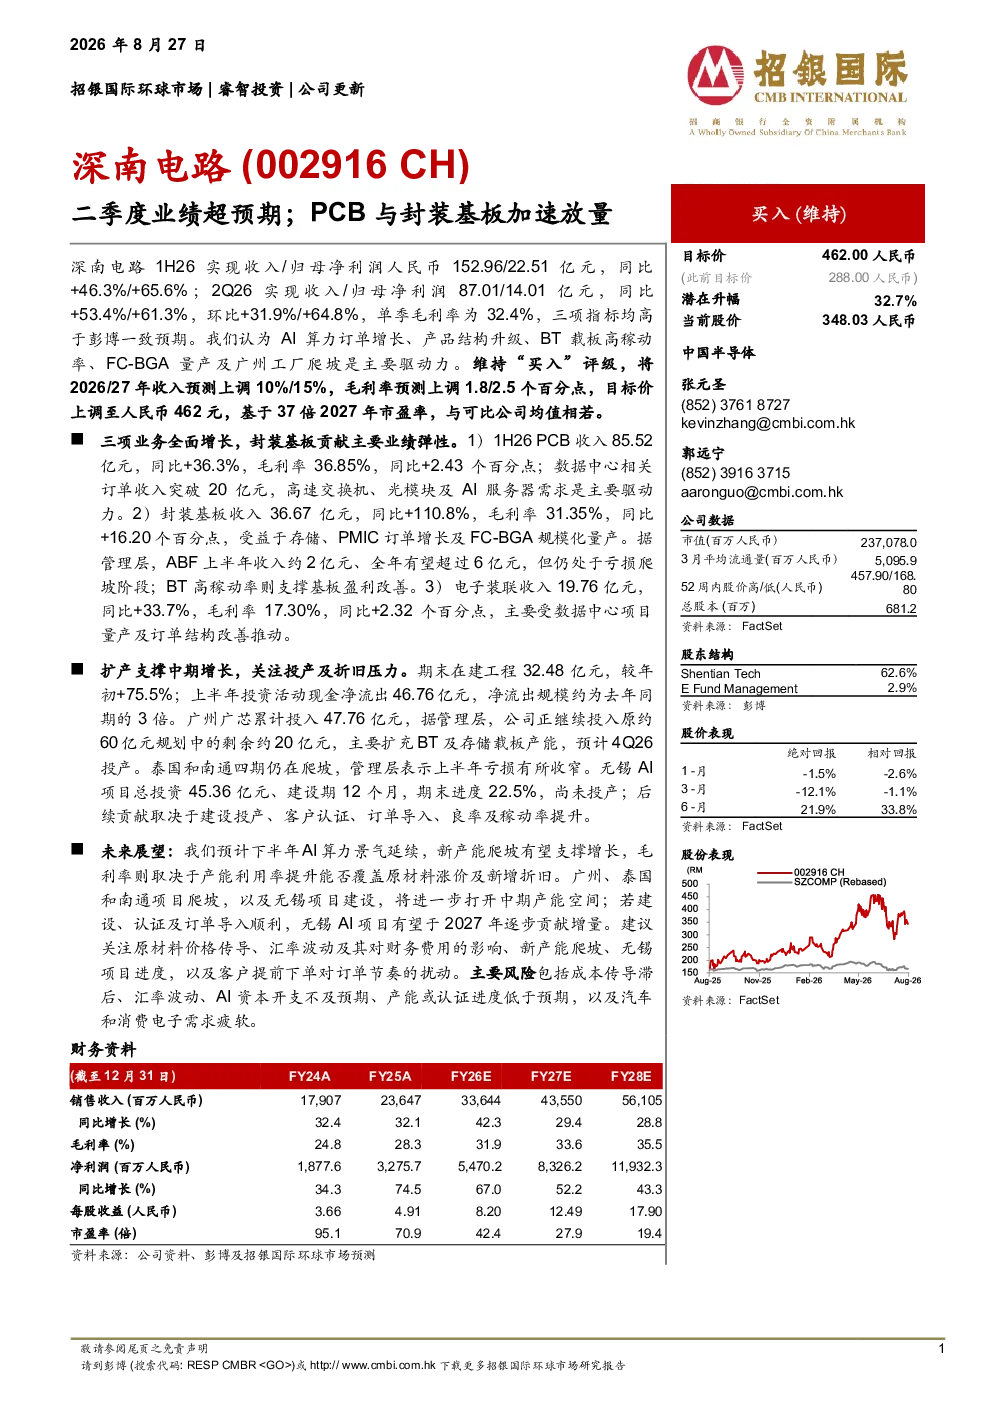
深南电路2026年二季度实现收入87.01亿元,同比增长53.4%;归母净利润14.01亿元,同比增长61.3%。单季毛利率32.4%,均高于彭博一致预期。主要驱动因素包括AI算力订单增长、产品结构升级、BT载板高稼动率、FC-BGA量产及广州工厂爬坡。
PCB与封装基板业务增长情况?
PCB业务收入85.52亿元,同比增长36.3%,毛利率36.85%,同比提升2.43个百分点;数据中心订单收入突破20亿元。封装基板业务收入36.67亿元,同比增长110.8%,毛利率31.35%,同比提升16.20个百分点;受益于存储、PMIC订单增长及FC-BGA规模化量产;BT高稼动率支撑基板盈利改善。
深南电路未来产能扩张计划?
深南电路期末在建工程32.48亿元,上半年投资活动现金净流出46.76亿元。广州广芯累计投入47.76亿元,计划追加约20亿元扩充BT及存储载板产能,预计4Q26投产;泰国和南通四期仍在爬坡,上半年亏损收窄。无锡AI项目总投资45.36亿元,建设期12个月,期末进度22.5%,尚未投产。
深南电路当前市场地位如何?
深南电路在PCB与封装基板领域具备领先地位,PCB业务受益于数据中心需求,封装基板业务高速增长。公司产品结构升级明显,毛利率持续提升。但新产能爬坡仍需时日,盈利能力受原材料价格及产能利用率影响较大。
深南电路面临哪些风险因素?
关注原材料价格传导、汇率波动、新产能爬坡、无锡项目进度及客户提前下单对订单节奏的扰动。主要风险包括成本传导滞后、汇率波动、AI资本开支不及预期、产能或认证进度低于预期,以及汽车和消费电子需求疲软。
你可能感兴趣
公司信息更新报告:公司业绩同环比高增,AI PCB及封装基板快速放量
电子设备开源证券2024-08-30
【机构调研】这家内资最大封装基板供应商PCB业务汽车领域订单增长超50%-20240401
未知机构2024-04-01
AI,PCB 与封装基板共振向上,平台型企业扬帆起航
华创证券2025-12-30
AI PCB升级与封装基板国产替代助力公司业绩增长
电子设备财信证券2026-03-22
持续优化产品布局及产能建设,PCB与封装基板业务稳定发展
电子设备长城证券2023-05-09
【机构龙虎榜解读】封装基板+算力芯片+存储芯片,积极拥抱PCB行业新技术,主导产品关系到芯片与PCB的连接,封装基板已小批量生产,技术、产能、良率就绪,量产在即,机构大额净买入这家公司3.6亿-20260508
未知机构2026-05-08
中京电子首次覆盖高阶PCB产能释放汽车电子与半导体封装基板双轮驱动
未知机构2025-06-24
点评报告:业绩公告超预期,5G及封装基板国产化正当时
电子设备广证恒生2019-01-08
大族数控2026年半年度业绩预告点评:业绩超预期,AI PCB设备加速放量
华创证券2026-07-14
封装基板业务企稳,待数通需求推动PCB盈利回升
电子设备开源证券2023-04-28