猜你想问
金证股份26H1半年报核心内容是什么?
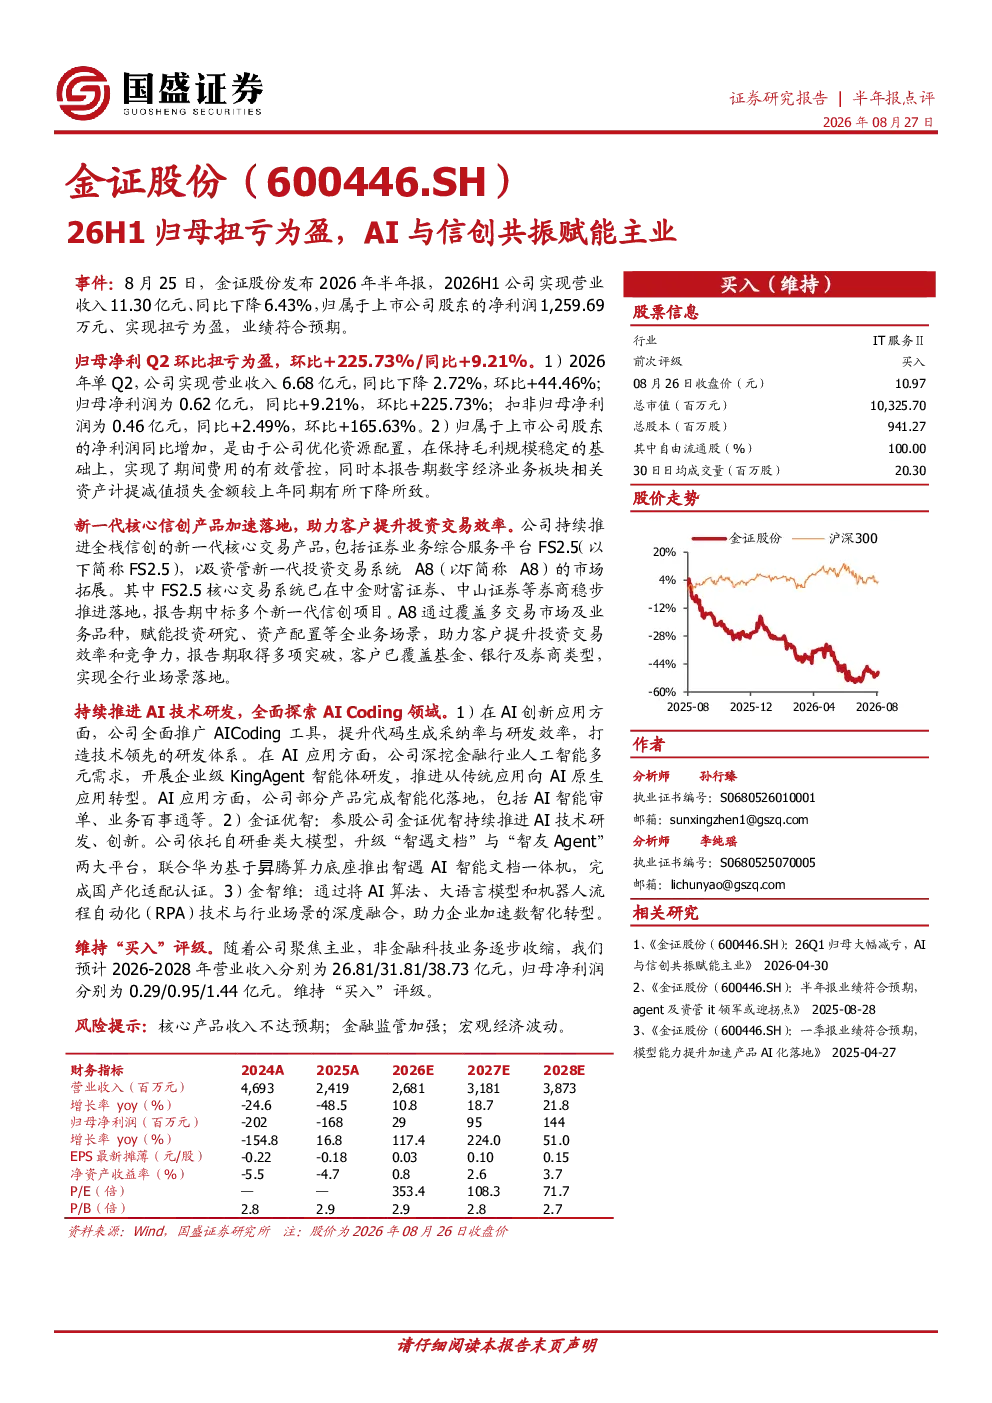
金证股份2026年半年报显示,公司实现营业收入11.30亿元,同比下降6.43%,但归属于上市公司股东的净利润1,259.69万元,实现扭亏为盈。业绩符合预期,主要得益于公司优化资源配置、有效管控期间费用以及数字经济业务板块相关资产计提减值损失金额下降。2026年单Q2,公司实现营业收入6.68亿元,同比下降2.72%,环比增长44.46%;归母净利润为0.62亿元,同比增长9.21%,环比增长225.73%
AI与信创在金证股份的业务中扮演什么角色?
金证股份的核心业务进展聚焦于信创与AI技术。在信创业务方面,新一代核心信创产品如FS2.5和A8系统加速落地,覆盖基金、银行及券商类型,实现全行业场景落地。AI技术研发方面,公司全面推广AICoding工具提升研发效率,深挖金融行业AI需求,开展企业级KingAgent智能体研发,并推出AI智能审单、业务百事通等智能化产品。
报告对金证股份未来几年的业绩有何预测?
研究结论维持“买入”评级。随着公司聚焦主业,非金融科技业务逐步收缩,预计2026-2028年营业收入分别为26.81/31.81/38.73亿元,归母净利润分别为0.29/0.95/1.44亿元。公司通过信创与AI技术赋能主业,推动业务持续增长。
当前金证股份的市场表现如何?
金证股份2026年半年报显示公司实现扭亏为盈,归母净利润同比增长9.21%,环比增长225.73%,业绩表现符合预期。公司在信创与AI领域的布局逐步显现成效,新一代核心信创产品加速落地,AI技术研发取得进展,为未来业绩增长奠定基础。
投资金证股份需要关注哪些风险?
投资金证股份需关注以下风险:核心产品收入不达预期,信创与AI市场竞争加剧可能导致收入增长放缓;金融监管加强可能影响相关业务发展;宏观经济波动可能对行业整体需求造成影响。需持续关注公司业务进展与行业动态。
你可能感兴趣
26Q1归母大幅减亏,AI与信创共振赋能主业
信息技术国盛证券2026-04-30
26H1财报点评营收双位数增长,归母扭亏为盈,AI业务高速发展
国信证券2026-08-18
半年报业绩超预期,交投活跃与AI赋能共振
信息技术国盛证券2026-07-20
2024中报点评:归母净利润同比增长26%,自研AI赋能创意设计
轻工制造东吴证券2024-08-22
公司信息更新报告:归母净利润扭亏为盈,创新研发赋能向好发展
医药生物开源证券2024-04-16
北交所信息更新:下游多场景需求共振叠加政策赋能,2026H1公司营收、归母净利双增
开源证券2026-09-07
2024年报&2025年一季报点评:2024归母扭亏为盈,拆分福昕中国把握信创机遇
信息技术东兴证券2025-05-03
首次覆盖业绩扭亏为盈,主业修复叠加AI赋能打开成长空间
国泰海通证券2026-04-16
2026年中报点评:26H1归母净利润同比+27.6%,AIDC需求+产能扩张共振上行
东吴证券2026-08-24
归母净利润稳步提升,海外业务持续拓展,AI赋能教育业务创新
文化传媒长城证券2024-09-05