猜你想问
铅价近期走势如何?
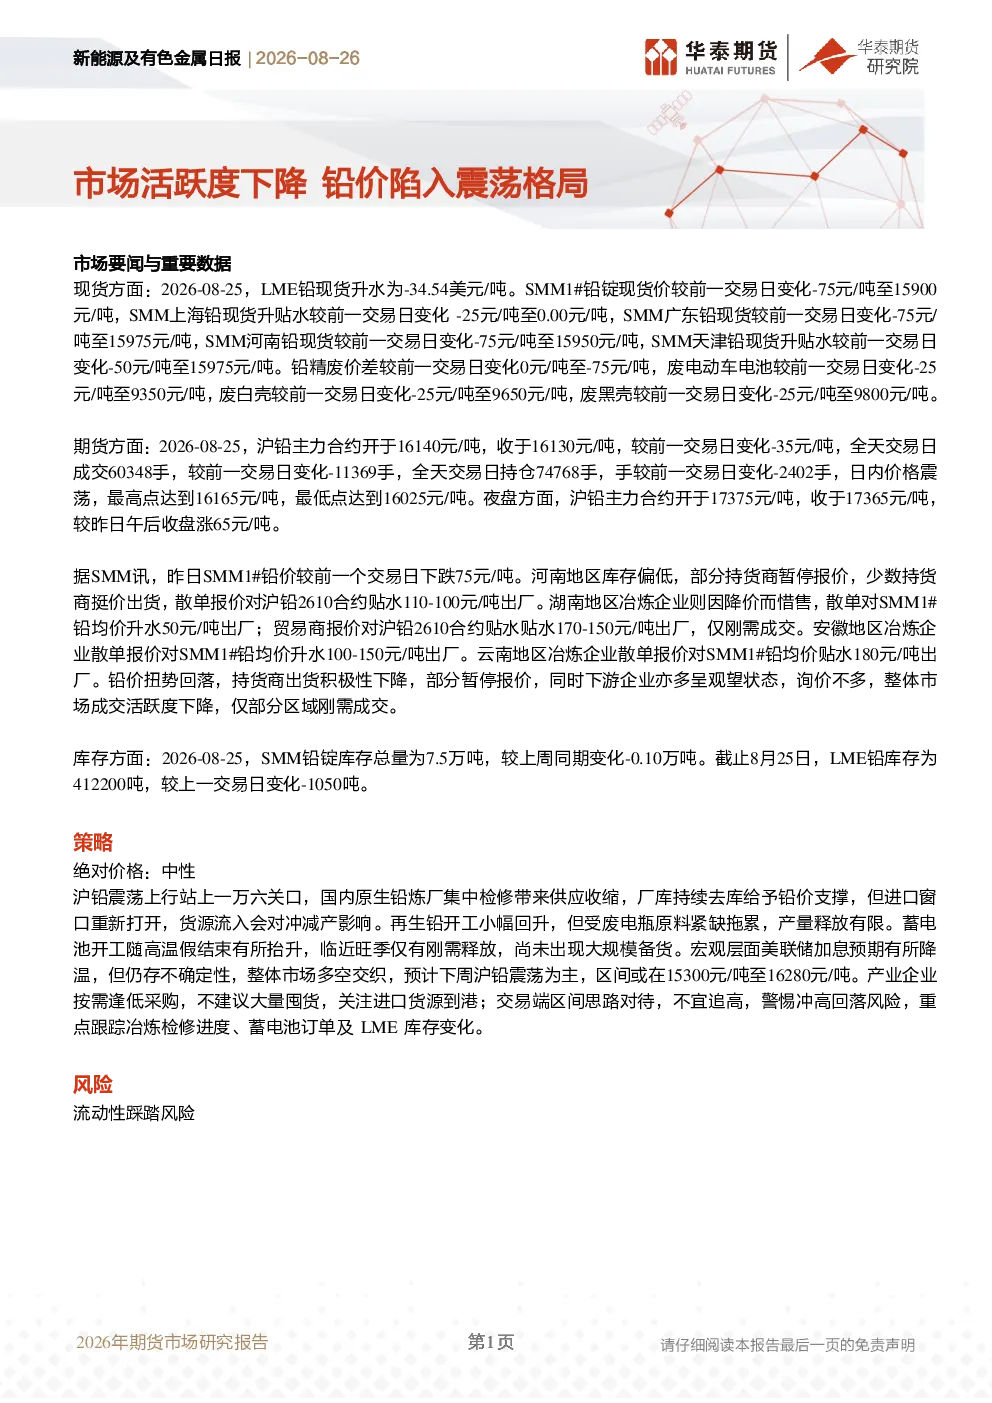
根据最新报告,2026年8月25日SMM1#铅价下跌75元/吨至15900元/吨。河南地区库存偏低,部分持货商暂停报价,湖南地区冶炼企业降价惜售,贸易商报价对沪铅2610合约贴水成交,安徽地区冶炼企业散单报价升水,云南地区冶炼企业报价贴水。铅价扭势回落,持货商出货积极性下降,下游企业观望,成交活跃度下降。国内原生铅炼厂集中检修带来供应收缩,厂库持续去库给予铅价支撑,但进口窗口重新打开,货源流入将对冲减产影响。再生铅开工小幅回升,但受废电瓶原料紧缺拖累,产量释放有限。蓄电池开工随高温假结束有所抬升,临近旺季仅有刚需释放,尚未出现大规模备货。
铅行业未来发展趋势是什么?
铅行业未来发展趋势显示,国内原生铅炼厂集中检修带来供应收缩,但进口窗口重新打开,货源流入将对冲减产影响。再生铅开工小幅回升,但受废电瓶原料紧缺拖累,产量释放有限。蓄电池开工随高温假结束有所抬升,临近旺季仅有刚需释放,尚未出现大规模备货。整体来看,铅价走势受供需关系影响较大,供应端存在一定支撑,但需求端尚未出现明显放量,市场活跃度下降,预计短期内铅价将维持震荡格局。
本报告重点分析了哪些方面?
本报告重点分析了铅价走势、供应与需求情况。铅价走势方面,报告指出铅价扭势回落,持货商出货积极性下降,下游企业观望,成交活跃度下降。供应与需求方面,国内原生铅炼厂集中检修带来供应收缩,厂库持续去库给予铅价支撑,但进口窗口重新打开,货源流入将对冲减产影响。再生铅开工小幅回升,但受废电瓶原料紧缺拖累,产量释放有限。蓄电池开工随高温假结束有所抬升,临近旺季仅有刚需释放,尚未出现大规模备货。
当前铅市场现状如何判断?
当前铅市场现状表现为铅价扭势回落,持货商出货积极性下降,下游企业观望,成交活跃度下降。供应端,国内原生铅炼厂集中检修带来供应收缩,但进口窗口重新打开,货源流入将对冲减产影响。需求端,再生铅开工小幅回升,但受废电瓶原料紧缺拖累,产量释放有限。蓄电池开工随高温假结束有所抬升,临近旺季仅有刚需释放,尚未出现大规模备货。整体来看,铅市场供需关系较为紧张,但需求端尚未出现明显放量,市场活跃度下降,预计短期内铅价将维持震荡格局。
本报告提示了哪些风险?
本报告提示了流动性踩踏风险。铅价走势受供需关系影响较大,但目前市场活跃度下降,下游企业观望,持货商出货积极性下降,可能导致市场流动性不足。此外,进口窗口重新打开,货源流入将对冲减产影响,但若进口量过大,可能导致国内市场供应过剩,进一步打压铅价。因此,投资者需关注市场流动性变化,警惕流动性踩踏风险,不宜追高,重点跟踪冶炼检修进度、蓄电池订单及LME库存变化。