猜你想问
公司2026年上半年营收增长情况如何?
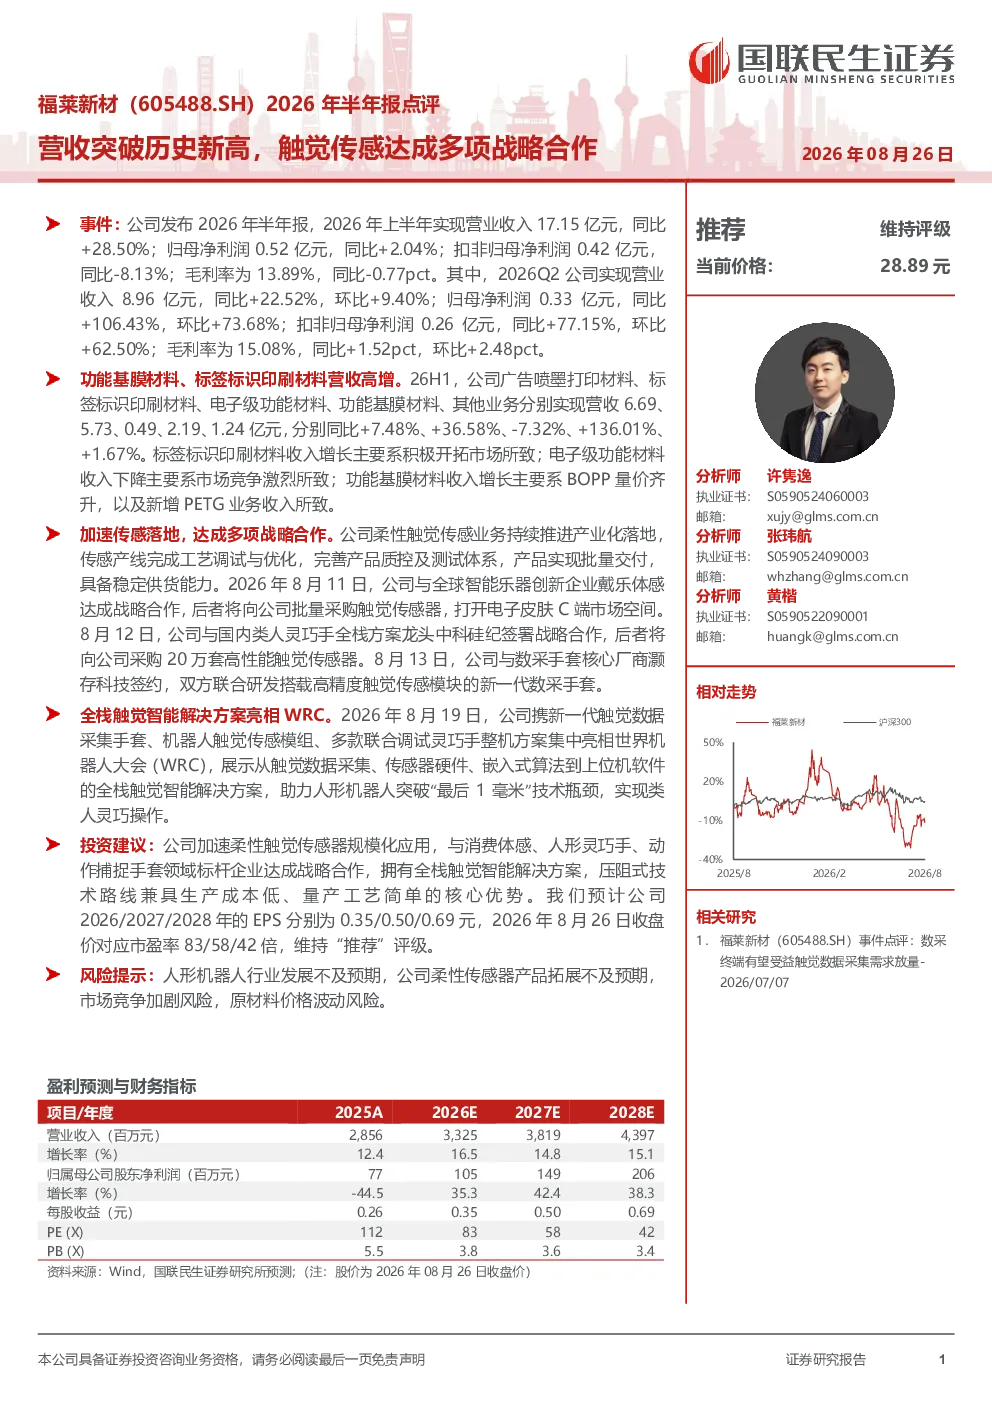
公司2026年上半年实现营收17.15亿元,同比增长28.50%;归母净利润0.52亿元,同比增长2.04%。Q2营收8.96亿元,同比增长22.52%,环比增长9.40%。功能基膜材料和标签标识印刷材料营收高增,分别同比增长136.01%和36.58%。电子级功能材料收入下降7.32%。公司柔性触觉传感业务持续推进产业化落地,产品实现批量交付,并与戴乐体感、中科硅纪、灏存科技达成战略合作,打开电子皮肤C端市场空间。公司亮相WRC,展示全栈触觉智能解决方案。预计公司2026/2027/2028年EPS分别为0.35/0.50/0.69元,维持“推荐”评级。风险提示包括人形机器人行业发展不及预期、产品拓展不及预期、市场竞争加剧和原材料价格波动。
触觉传感业务进展如何?
公司柔性触觉传感业务持续推进产业化落地,产品实现批量交付,并与戴乐体感、中科硅纪、灏存科技达成战略合作,打开电子皮肤C端市场空间。公司亮相WRC,展示全栈触觉智能解决方案。这些进展表明公司在触觉传感领域的技术实力和商业化能力得到市场认可,未来有望在电子皮肤等新兴应用领域获得更多机会。预计公司2026/2027/2028年EPS分别为0.35/0.50/0.69元,维持“推荐”评级。风险提示包括人形机器人行业发展不及预期、产品拓展不及预期、市场竞争加剧和原材料价格波动。
基础化工行业发展趋势如何?
基础化工行业作为国民经济的重要支柱,受益于下游产业需求增长和技术创新,未来发展潜力较大。公司在基础化工领域的产品如功能基膜材料和标签标识印刷材料表现亮眼,营收高增,分别同比增长136.01%和36.58%。这反映了公司在行业内的竞争优势和发展活力。预计公司2026/2027/2028年EPS分别为0.35/0.50/0.69元,维持“推荐”评级。风险提示包括人形机器人行业发展不及预期、产品拓展不及预期、市场竞争加剧和原材料价格波动。
公司市场现状如何?
公司市场现状表现为营收和利润稳健增长,触觉传感业务取得突破性进展,与多家行业领先企业达成战略合作,打开了电子皮肤C端市场空间。功能基膜材料和标签标识印刷材料营收高增,分别同比增长136.01%和36.58%,显示出公司在细分市场的强大竞争力。预计公司2026/2027/2028年EPS分别为0.35/0.50/0.69元,维持“推荐”评级。风险提示包括人形机器人行业发展不及预期、产品拓展不及预期、市场竞争加剧和原材料价格波动。
研报提示的主要风险有哪些?
研报提示的主要风险包括人形机器人行业发展不及预期、产品拓展不及预期、市场竞争加剧和原材料价格波动。人形机器人行业作为新兴领域,其发展速度和市场需求存在不确定性;产品拓展方面,公司需要持续创新以满足市场变化;市场竞争加剧可能导致利润空间受挤压;原材料价格波动可能影响公司成本控制。预计公司2026/2027/2028年EPS分别为0.35/0.50/0.69元,维持“推荐”评级。