猜你想问
北交所五周年报告核心内容是什么?
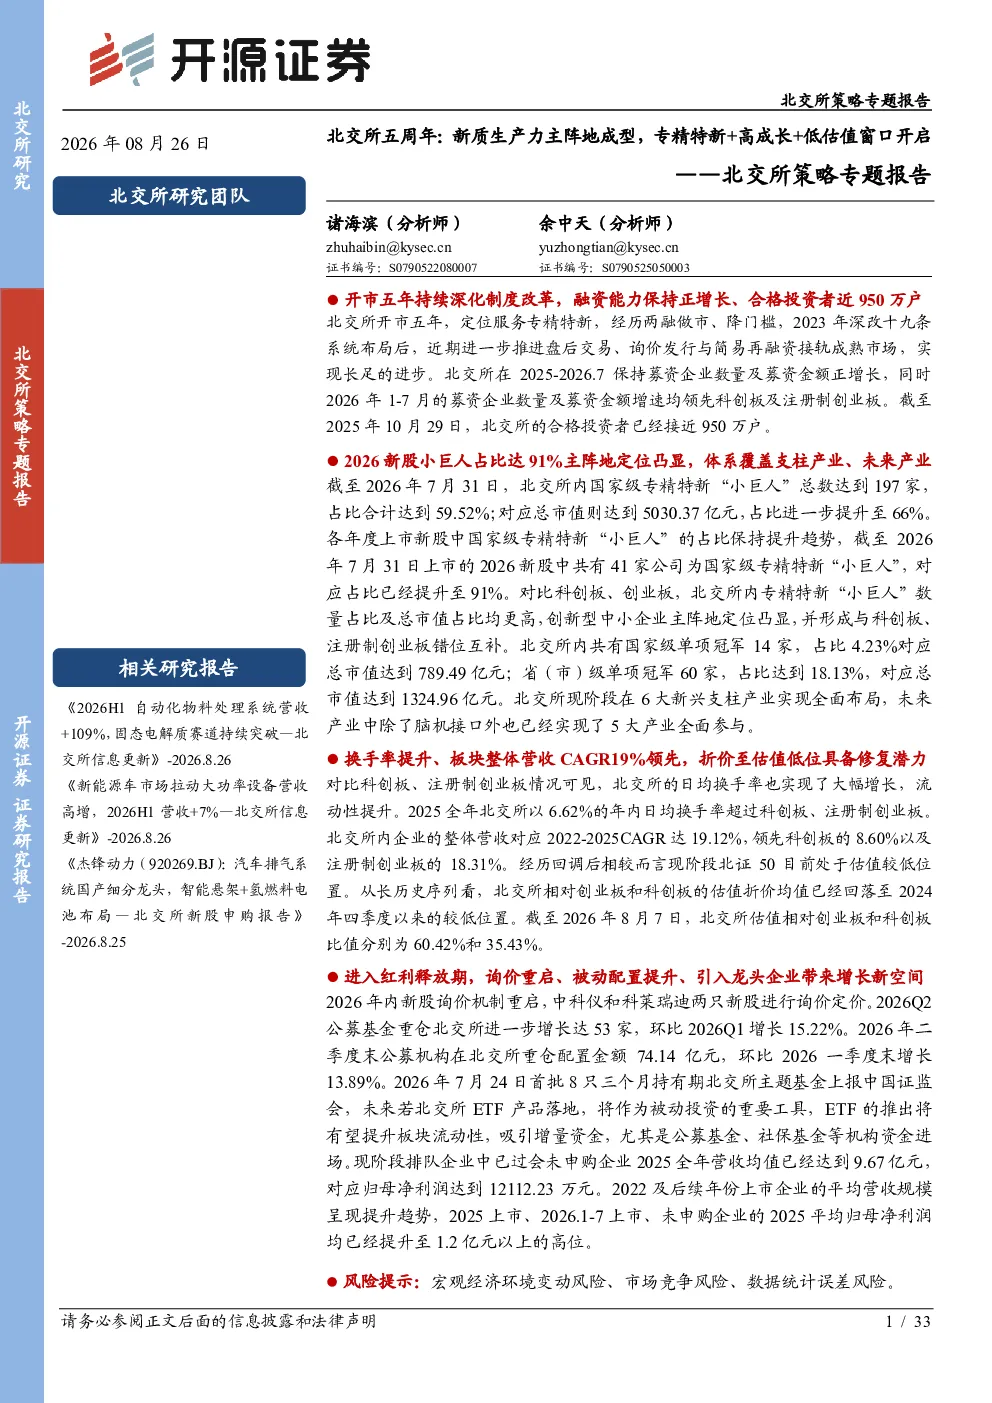
该报告分析北交所五年来持续深化制度改革,融资能力保持正增长,合格投资者近950万户。报告强调北交所定位服务专精特新,经历两融做市、降门槛,2023年深改十九条系统布局后,近期进一步推进盘后交易、询价发行与简易再融资接轨成熟市场,实现长足的进步。报告指出2025-2026.7北交所保持募资企业数量及募资金额正增长,2026年1-7月募资企业数量及募资金额增速均领先科创板及注册制创业板。
北交所专精特新赛道发展趋势如何?
报告显示2026年新股小巨人占比达91%,凸显北交所服务专精特新主阵地定位。截至2026年7月31日,北交所内国家级专精特新“小巨人”总数达到197家,占比59.52%;对应总市值5030.37亿元,占比66%。各年度上市新股中国家级专精特新“小巨人”的占比保持提升趋势,截至2026年7月31日上市的2026新股中共有41家公司为国家级专精特新“小巨人”,对应占比已提升至91%。北交所内共有国家级单项冠军14家,占比4.23%;省(市)级单项冠军60家,占比18.13%。北交所现阶段在6大新兴支柱产业实现全面布局,未来产业中除了脑机接口外也已经实现了5大产业全面参与。
报告重点分析了哪些方向?
报告重点分析了北交所的流动性提升与估值修复潜力。对比科创板、注册制创业板情况可见,北交所的日均换手率也实现了大幅增长,2025全年北交所以6.62%的年内日均换手率超过科创板、注册制创业板。北交所内企业的整体营收对应2022-2025CAGR达19.12%,领先科创板的8.60%以及注册制创业板的18.31%。经历回调后相较而言现阶段北证50目前处于估值较低位置。从长历史序列看,北交所相对创业板和科创板的估值折价均值已经回落至2024年四季度以来的较低位置。
当前北交所市场现状如何判断?
报告指出北交所进入红利释放期,询价重启、被动配置提升、引入龙头企业带来增长新空间。2026年内新股询价机制重启,中科仪和科莱瑞迪两只新股进行询价定价。2026Q2公募基金重仓北交所进一步增长达53家,环比2026Q1增长15.22%。2026年二季度末公募机构在北交所重仓配置金额74.14亿元,环比增长13.89%。2026年7月24日首批8只三个月持有期北交所主题基金上报中国证监会。未来若北交所ETF产品落地,将作为被动投资的重要工具,提升板块流动性,吸引增量资金。
研报提示哪些风险?
报告未明确提示具体风险,但分析指出现阶段排队企业中已过会未申购企业2025全年营收均值已经达到9.67亿元,对应归母净利润达到12112.23万元。2022及后续年份上市企业的平均营收规模呈现提升趋势,2025上市、2026.1-7上市、未申购企业的2025平均归母净利润均已经提升至1.2亿元以上的高位。这表明市场整体盈利能力有所增强,但投资决策仍需结合宏观经济、行业周期等多维度因素综合判断。