猜你想问
水晶光电二季度业绩表现如何?
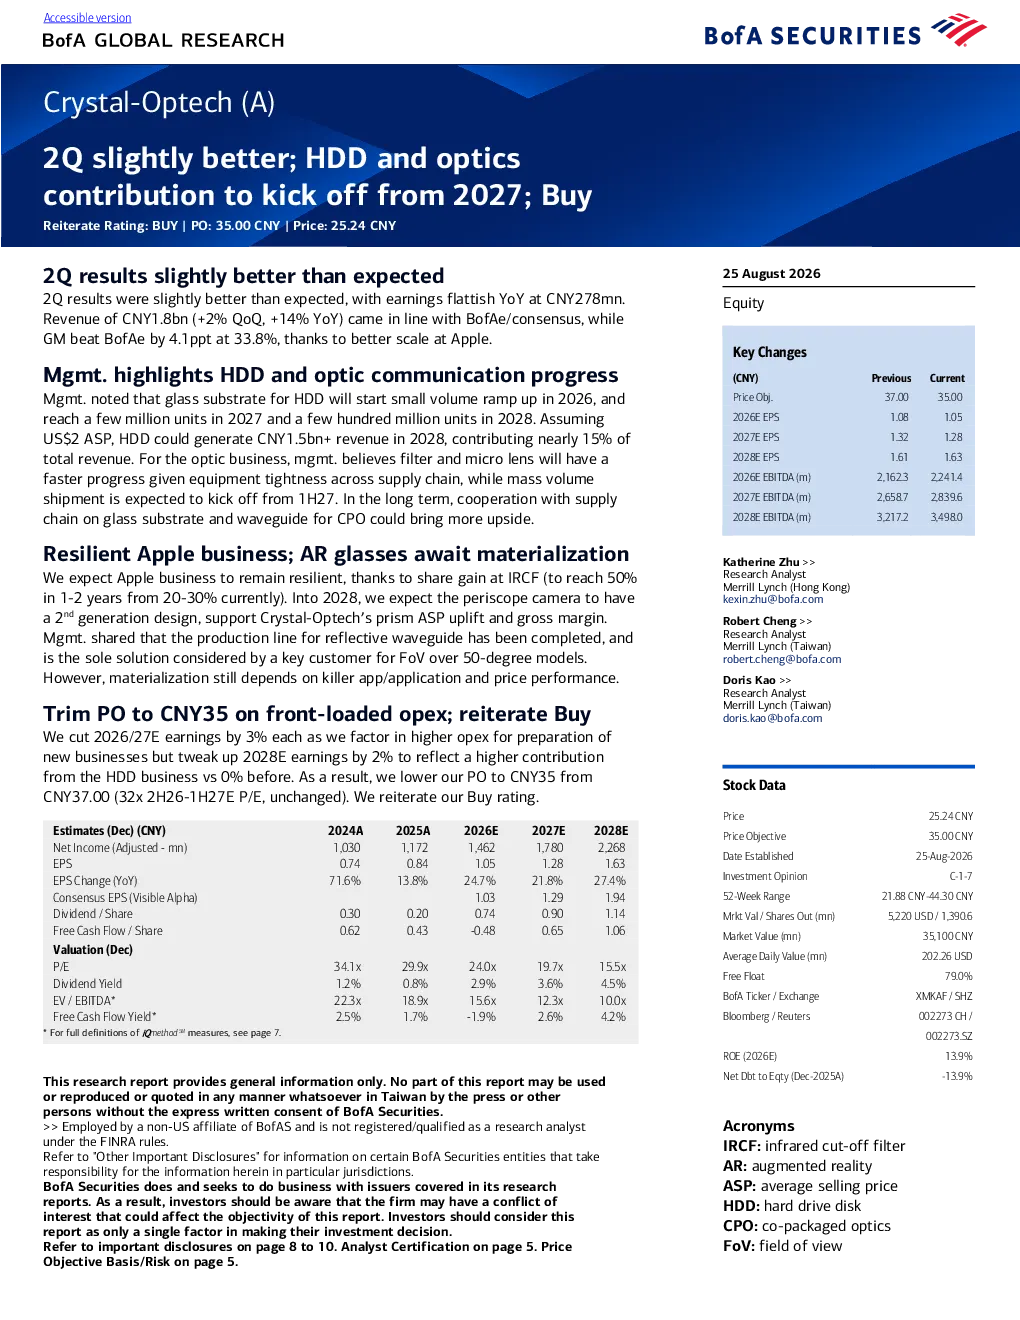
水晶光电二季度业绩略好于预期,盈利基本持平,主要得益于苹果公司规模效应的提升。管理层重点介绍了硬盘和光通信业务的进展,预计硬盘业务将在2028年贡献超过15%的收入。光学业务方面,滤光片和微透镜预计将从2027年上半年开始大规模出货。
水晶光电未来业务发展方向是什么?
水晶光电未来业务发展方向主要聚焦于硬盘和光通信业务。硬盘业务预计将在2028年贡献超过15%的收入,而光学业务方面,滤光片和微透镜预计将从2027年上半年开始大规模出货。此外,公司还可能受益于AR和AI服务器相关的光学产品。
水晶光电报告重点分析了哪些方面?
水晶光电报告重点分析了公司二季度业绩表现,特别是硬盘和光通信业务的进展情况。报告还介绍了公司光学业务的发展规划,包括滤光片和微透镜的大规模出货计划,以及公司未来几年可能受益于AR和AI服务器相关的光学产品。
当前市场对水晶光电的判断是什么?
当前市场对水晶光电的判断是公司二季度业绩略好于预期,盈利基本持平,主要得益于苹果公司规模效应的提升。公司未来几年可能受益于AR和AI服务器相关的光学产品。但需要注意的是,公司下调了2026/27年的盈利预测,上调了2028年的盈利预测。
水晶光电报告有哪些风险提示?
水晶光电报告提示的风险包括公司下调了2026/27年的盈利预测,上调了2028年的盈利预测,目标价下调主要基于32倍市盈率。此外,公司业务发展仍面临市场竞争和技术迭代的风险,需要持续关注其业务进展和市场环境变化。
你可能感兴趣
水晶光电 玻璃桥与HDD基板布局进展
未知机构2026-07-03
水晶光电(A):四季度业绩超预期;苹果业务扩张支撑短期,AR/AI服务器成新驱动;买入
美银证券2026-04-20
深南电路(A)2Q超预期,算力产品结构强劲,基板与mSAP业务扩产带来进一步增长空间
美银证券2026-08-28
业绩保持高增长态势,内窥镜业务持续放量,光学产品贡献增量
医药生物安信证券2022-11-01
2Q业绩超预期;韧性收入和盈利增长将持续
招银国际2025-08-29
公司信息更新报告:Q1业绩预增20-40%,OLED中间体和氢化双酚A将贡献显著增量
基础化工开源证券2021-03-26
2025年第一季度净利润同比改善,房地产业务将贡献收入
华泰金融2025-05-14
建筑与工程行业2016年中报小结:二季度收入盈利趋稳回暖,三季度PPP贡献将增大
机械设备安信证券2016-09-04
安克创新 与澳洲户储分销龙头OSW签订3GWh战略合作 预计未来累计将贡献几十亿收入体量
未知机构2026-07-28