猜你想问
这份研报的核心观点是什么?
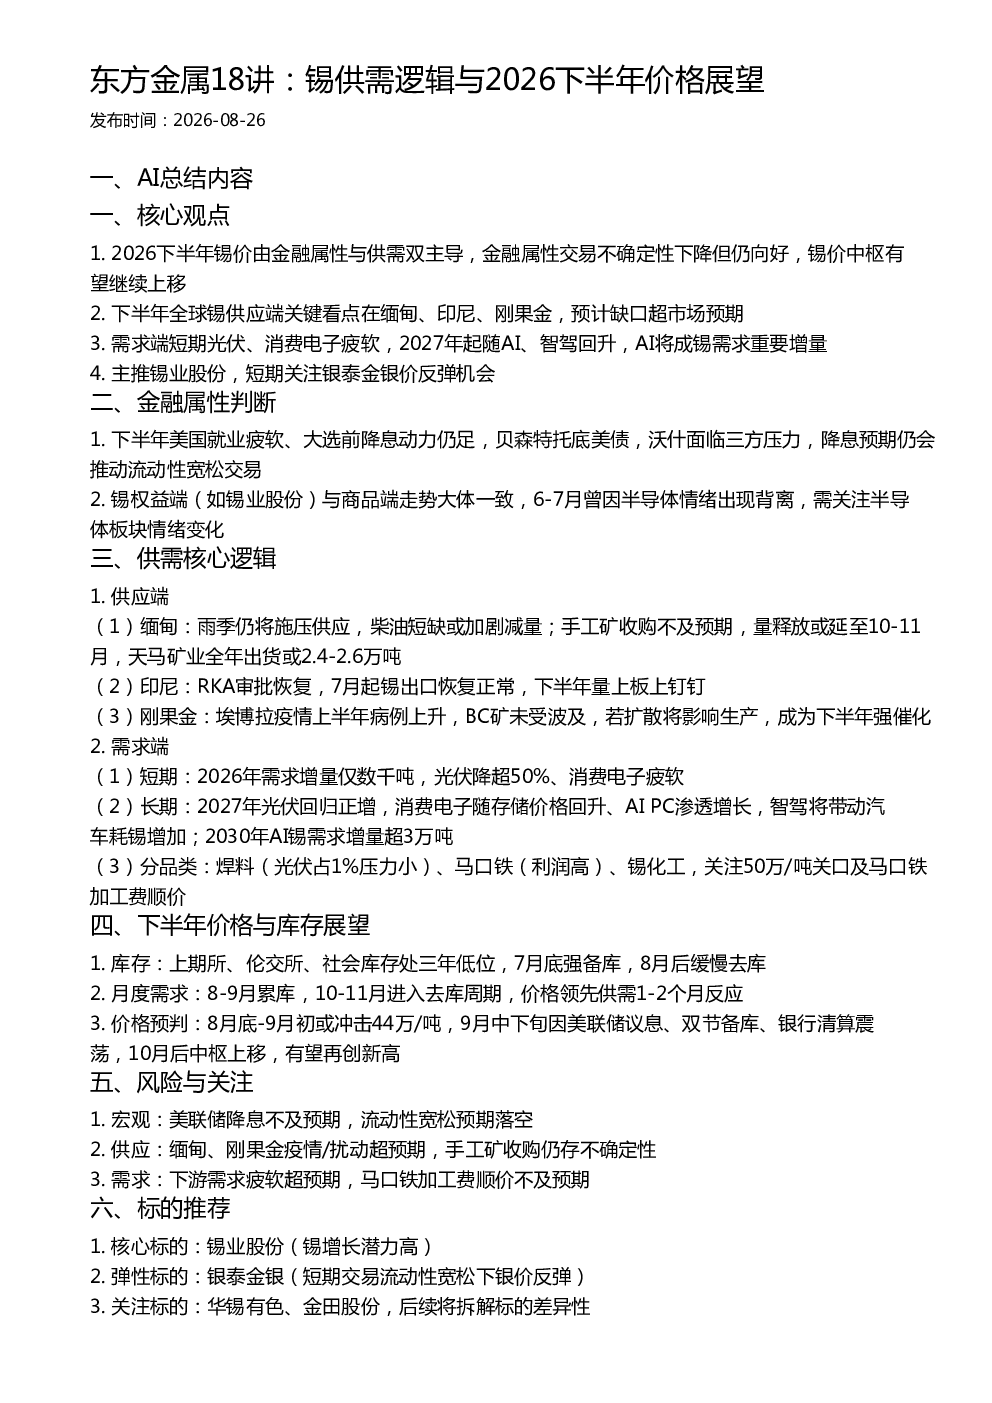
2026下半年锡价由金融属性与供需双主导,金融属性交易不确定性下降但仍向好,锡价中枢有望继续上移。下半年全球锡供应端关键看点在缅甸、印尼、刚果金,预计缺口超市场预期。需求端短期光伏、消费电子疲软,2027年起随AI、智驾回升,AI将成锡需求重要增量。
锡行业的发展趋势如何?
锡行业短期面临光伏、消费电子需求疲软,但长期看AI、智驾将带来需求增长。缅甸、印尼、刚果金供应端存在不确定性,可能导致下半年锡市出现缺口。AI领域锡需求预计将成为重要增量,2030年增量或超3万吨。
报告重点分析了哪些方向?
报告重点分析了缅甸、印尼、刚果金的锡供应情况,以及光伏、消费电子、AI、智驾等领域的锡需求变化。同时,报告还探讨了锡的金融属性、库存变化、价格走势以及相关风险。
当前锡市场的现状如何?
当前锡库存处于三年低位,但7月底可能出现强备库,8月后缓慢去库。预计8-9月锡市将累库,10-11月进入去库周期。锡价中枢有望上移,8月底-9月初或冲击44万/吨,10月后有望再创新高。
研报提示了哪些风险?
研报提示的风险包括:美联储降息不及预期导致流动性宽松预期落空;缅甸、刚果金疫情或扰动影响锡供应;手工矿收购存在不确定性;下游需求疲软超预期;马口铁加工费顺价不及预期。
你可能感兴趣
东方金属18讲:钢铁供需结构边际优化 重视低位投资机会
未知机构2026-09-02
东方金属18讲:钴矿钴紧电钴松 供需博弈金九银十
未知机构2026-08-28
东方金属18讲:稀土全球超额备库开启,价格空间打开
未知机构2026-08-29
东方金属18讲:稀土标的差异性及弹性对比
未知机构2026-09-10
东方金属18讲:铜预期走向现实 铜价蓄势待发
未知机构2026-08-25
东方金属18讲碳酸锂观点:锂价强现实支撑金九或反弹
未知机构2026-08-27
东方金属18讲:铜标的差异性及弹性对比迎接金九银十
未知机构2026-09-06
东方金属18讲 贵金属推倒重来再看黄金2.0
未知机构2026-08-24
东方金属18讲:锌供给刚性锚定价底,需求分化支撑中期上行
未知机构2026-08-30
东方金属18讲 铜箔加工费分化加剧进入结构性定价阶段 晨起半小时迎接金九银十
未知机构2026-09-03