猜你想问
中伟新材2026年半年度业绩表现如何?
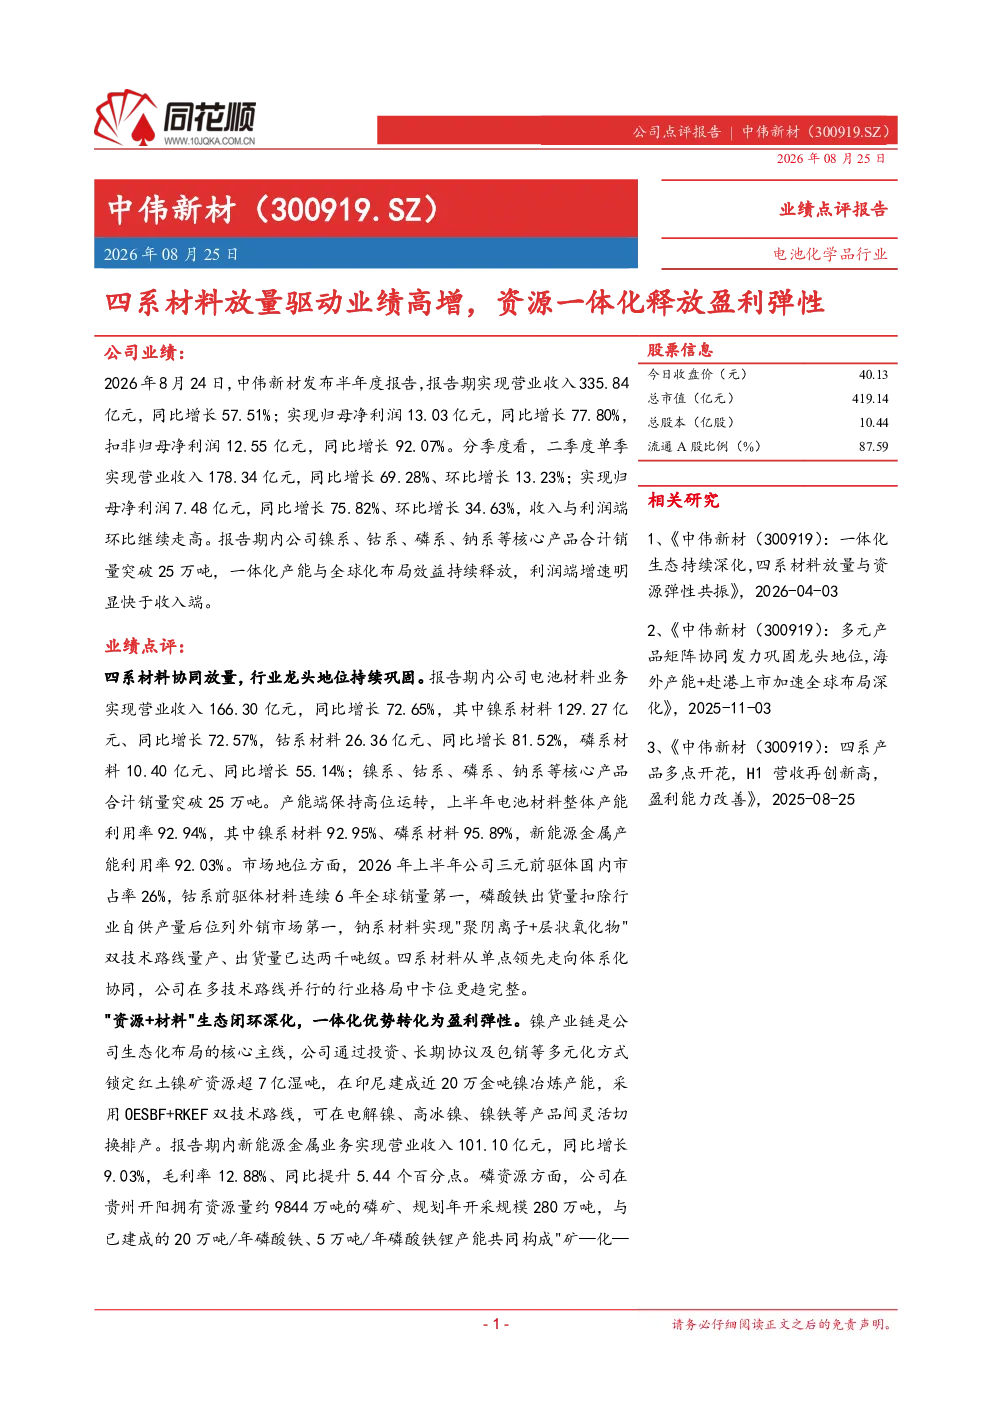
2026年半年度,中伟新材实现营业收入335.84亿元,同比增长57.51%;归母净利润13.03亿元,同比增长77.80%;扣非归母净利润12.55亿元,同比增长92.07%。二季度单季收入178.34亿元,同比增长69.28%;净利润7.48亿元,同比增长75.82%。四系材料(镍系、钴系、磷系、钠系)合计销量突破25万吨,产能利用率92.94%。
中伟新材核心业务及市场地位如何?
中伟新材核心业务为电池材料,2026年半年度收入166.30亿元,同比增长72.65%,其中镍系材料129.27亿元、钴系材料26.36亿元、磷系材料10.40亿元。市场地位方面,三元前驱体市占率26%,钴系前驱体全球销量第一,磷酸铁外销市场第一,钠系材料实现双技术路线量产。
中伟新材一体化优势体现在哪些方面?
中伟新材深化“资源+材料”生态闭环,镍资源锁定超7亿湿吨,印尼冶炼产能近20万吨,新能源金属业务收入101.10亿元,毛利率12.88%。磷资源方面,贵州开阳磷矿配套产能,磷系材料毛利率提升至7.84%。锂资源布局阿根廷两大盐湖项目,形成资源到材料的完整产业链。
中伟新材全球化布局情况如何?
中伟新材全球化布局密集,摩洛哥基地一期镍系材料产量破千吨,印尼莫罗瓦利基地二期投产。与韩国Posco FM签署LFP合资协议,与德国CRONIMET合作布局废旧电池回收。境外销售收入133.35亿元,同比增长23.66%,占营收39.71%,显示其全球化战略成效显著。
中伟新材面临哪些风险提示?
中伟新材面临地缘政治及海外经营风险、原材料价格波动风险、行业竞争加剧风险、产业整合协同不及预期风险、汇率波动风险。需关注国际政治环境变化对海外业务的影响,以及原材料价格周期性波动对盈利能力的冲击。
你可能感兴趣
hcdx中伟新材更新镍资源迎来红利兑现期材料端出货动能强劲弹性或超预
未知机构2026-04-10
hcdx中伟新材业绩稳健26年镍矿带来盈利弹性公司发布25
未知机构2026-04-03
中伟新材2026年半年度业绩预告点评:业绩表现亮眼,资源端布局加速
电气设备国泰海通证券2026-07-28
中伟新材(300919)2025 年报点评:Q4 业绩符合预期,镍价上行贡献弹性
东吴证券2026-03-30
天风电新 中伟新材镍价受益与磷系盈利分析
未知机构2026-07-26
首次覆盖报告:Q1业绩高增,高端船型驱动盈利弹性释放
国防军工国泰海通证券2026-05-19
2026H1业绩高增,文莱炼化盈利弹性释放与全产业链一体化优势凸显
基础化工中邮证券2026-08-14
西部化工新材料永和股份25年业绩大幅预增制冷剂高景气驱动盈利弹性释放
未知机构2026-01-19
赛恩斯(688480):2026年半年报点评——矿冶环保&新材料双轮驱动业绩高增,铼资源回收产能逐步释放
东吴证券2026-08-26
2022年半年度业绩点评:减值释放风险,镍与正极盈利高增、一体化效果初成
有色金属民生证券2022-08-21