猜你想问
这份研报的核心内容是什么?
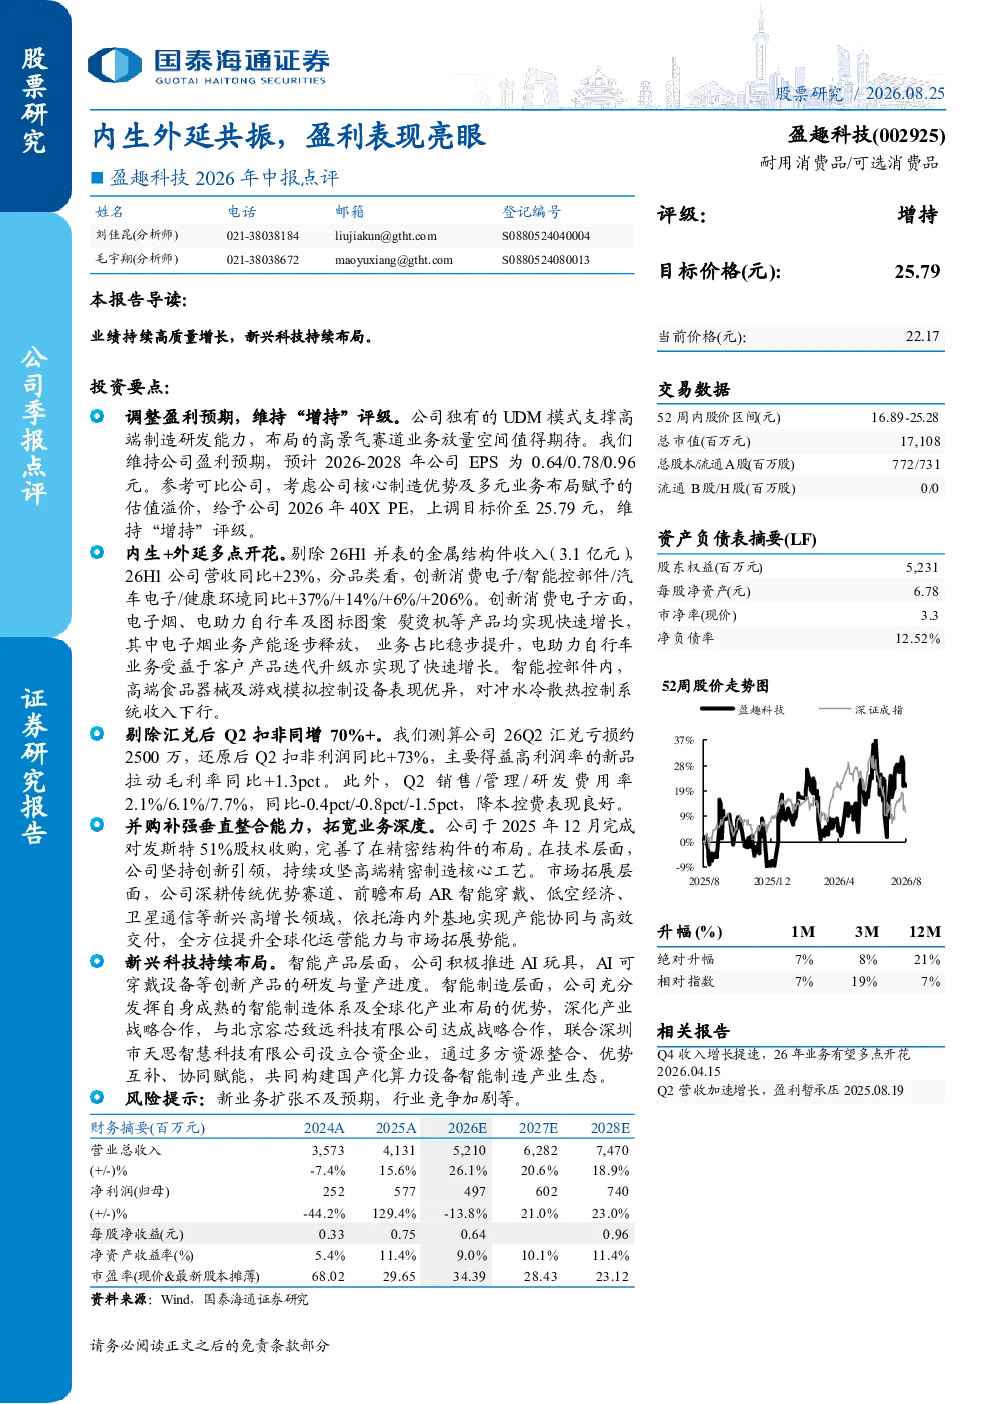
研报指出,盈趣科技2026H1营收同比增长23%,创新消费电子等品类增长显著。盈利能力提升,2026Q2扣非净利润同比增长73%,主要得益于高利润率新品拉动。公司通过内生增长与外延并购(发斯特51%股权收购)共振,完善精密结构件布局,并前瞻布局AR智能穿戴等新兴领域。
当前消费电子赛道的发展趋势如何?
消费电子赛道呈现多元化发展趋势,创新消费电子如电子烟、电助力自行车等增长强劲。智能控部件领域,高端食品器械及游戏模拟控制设备表现优异。同时,行业正加速向智能化、健康化、低空经济等新兴领域拓展,全球化运营能力成为关键竞争要素。
研报重点分析了盈趣科技的哪些方面?
研报重点分析了盈趣科技的内生外延战略,包括对发斯特的股权收购及其对精密结构件业务的影响。同时,报告深入探讨了公司在传统优势赛道的深耕与新兴领域(如AR智能穿戴、低空经济、卫星通信)的前瞻布局,以及AI玩具、AI可穿戴设备等创新产品的研发进展。
当前消费电子行业的市场现状如何?
消费电子行业竞争激烈,市场呈现技术快速迭代、产品生命周期缩短的特点。企业需持续投入研发以保持竞争力,同时面临成本上升、供应链波动等挑战。行业正加速智能化、国产化进程,国产算力设备智能制造生态逐步构建,为本土企业带来发展机遇。
研报提示了哪些投资风险?
研报提示的主要风险包括新业务扩张可能不及预期,部分新兴领域市场接受度存在不确定性。此外,行业竞争加剧可能导致利润率下滑,宏观经济波动也可能影响消费电子需求。公司需关注研发投入与市场变化的平衡,确保战略执行的稳健性。
你可能感兴趣
业绩表现亮眼,外延并购内生优化
商贸零售国盛证券2026-04-21
投行、资管和自营表现亮眼,内生外延并行发展
金融开源证券2023-08-30
业绩表现亮眼,内生外延持续进行
医药生物华创证券2023-04-30
欧洲区表现亮眼,内生业务盈利能力改善
财信证券2025-08-27
内生盈利表现优异,灵活用工增长亮眼
西南证券2019-08-29
内生外延驱动,业绩亮眼高增
国泰海通证券2026-03-30
业绩稳健学额增长亮眼,内生外延有序推进
国盛证券2020-08-30
2016年三季报点评:业绩持续亮眼,内生外延齐发展
交通运输东吴证券2016-11-01
内生外延皆亮眼,全年维持高增无忧
轻工制造国金证券2018-08-29
一季度业绩亮眼,内生外延成效显著
文化传媒中泰证券2017-03-31