猜你想问
劲仔食品最新业绩表现如何?
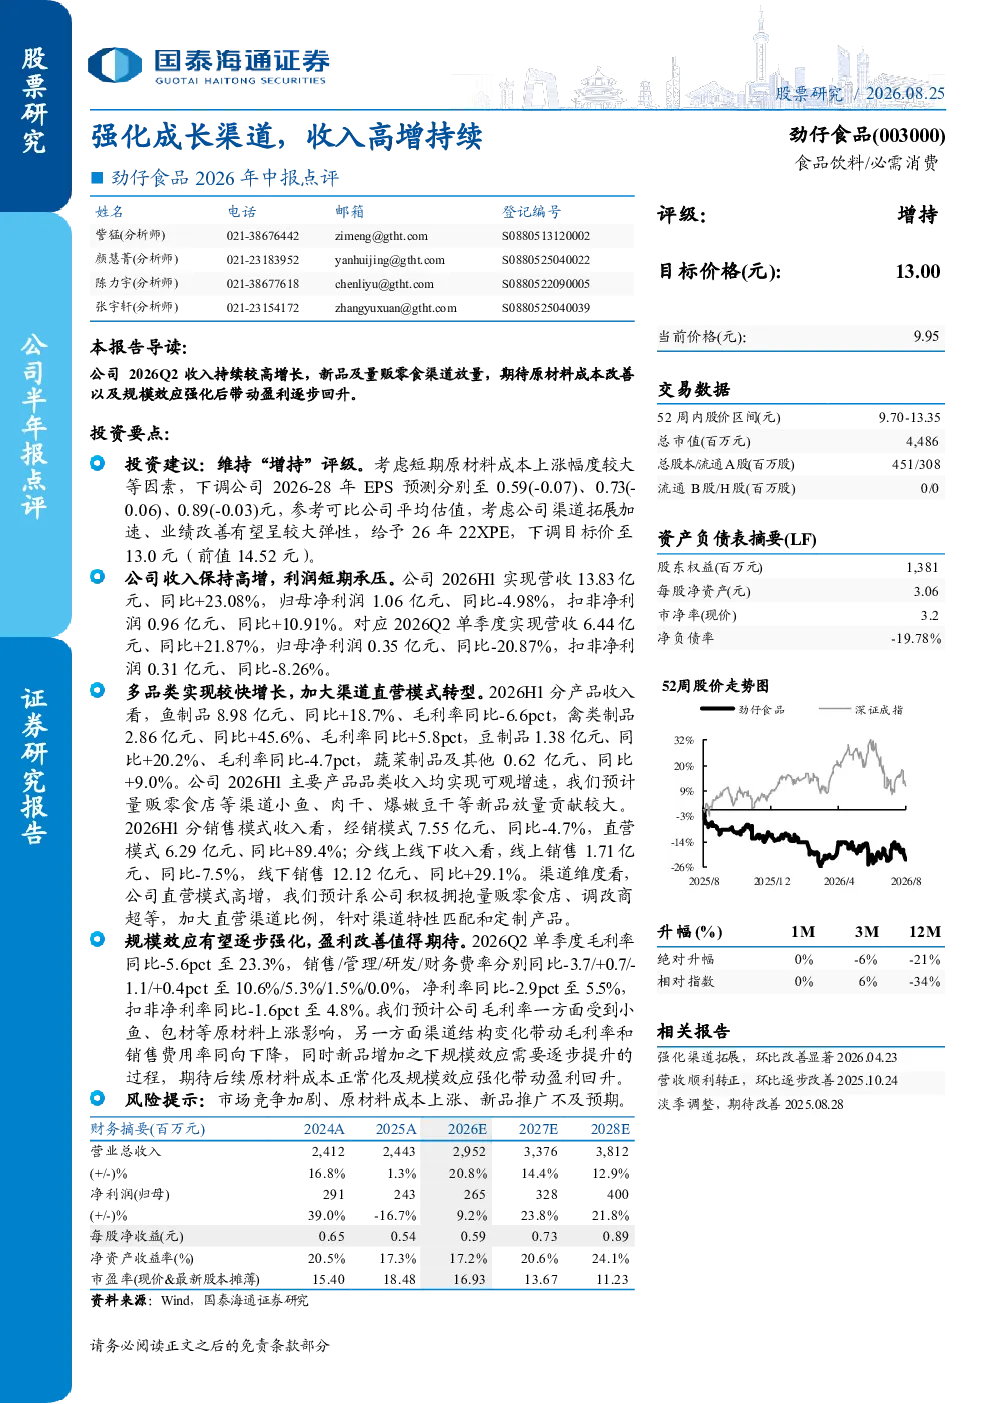
2026年上半年劲仔食品实现营收13.83亿元,同比增长23.08%,但归母净利润1.06亿元,同比下降4.98%。Q2单季度营收6.44亿元,同比增长21.87%,归母净利润0.35亿元,同比下降20.87%。鱼制品收入8.98亿元,同比增长18.7%;禽类制品收入2.86亿元,同比增长45.6%;豆制品收入1.38亿元,同比增长20.2%;蔬菜制品及其他收入0.62亿元,同比增长9.0%
劲仔食品渠道转型情况怎样?
劲仔食品渠道转型显著,经销模式收入7.55亿元,同比下降4.7%,而直营模式收入6.29亿元,同比增长89.4%。线上销售1.71亿元,同比下降7.5%,线下销售12.12亿元,同比增长29.1%。这一转型显示出公司对直营和线下渠道的重视,但线上渠道面临一定压力
食品行业未来发展趋势是什么?
食品行业未来发展趋势包括健康化、便捷化和品牌化。消费者对健康饮食的需求日益增长,推动企业加大健康食品研发。同时,外卖和预制菜等便捷食品需求旺盛,带动行业线上渠道发展。品牌集中度提升,头部企业通过产品创新和渠道优化巩固市场地位
报告对劲仔食品的重点分析方向是什么?
报告重点分析了劲仔食品的产品结构优化和渠道效率提升。公司鱼制品、禽类制品等核心产品增长稳健,但盈利能力受原材料成本上涨影响。渠道方面,直营模式贡献显著增长,但经销模式面临下滑风险。报告关注公司如何平衡渠道结构,提升整体盈利水平
研报提示的主要风险有哪些?
研报提示的主要风险包括市场竞争加剧、原材料成本上涨和新品推广不及预期。食品行业竞争激烈,劲仔食品需持续创新以保持竞争优势。原材料价格波动直接影响成本和利润,公司需加强供应链管理。新品推广效果未达预期可能影响未来增长
你可能感兴趣
劲仔食品(003000):营收端恢复稳增 渠道调整初显成效
华鑫证券2025-10-24
劲仔食品(003000):零食渠道带动收入增长,盈利能力提升
西南证券2024-08-21
劲仔食品(003000):劲仔食2024年年报点评:收入增速承压,静待新品起势
中泰证券2025-03-29
收入利润持续高增,新兴渠道驱动成长
开源证券2025-08-28
2021年中报点评:收入业绩持续高增,渠道协同打开成长空间
建筑建材华创证券2021-08-10
劲仔食品收入延续高增,成本端短期承压
国投证券2026-08-26
劲仔食品(003000)2025年三季报点评
西南证券2025-11-02
003000 劲仔食品 003000劲仔食品投资者关系管理信息20260826
未知机构2026-08-26
劲仔食品(003000)线上业绩会说明节选-调研纪要
未知机构2024-04-25
劲仔食品(003000)-特定对象调研,现场调研,电话会议纪要
食品饮料未知机构2022-01-05