猜你想问
长城汽车2026年下半年盈利拐点预测是否准确?
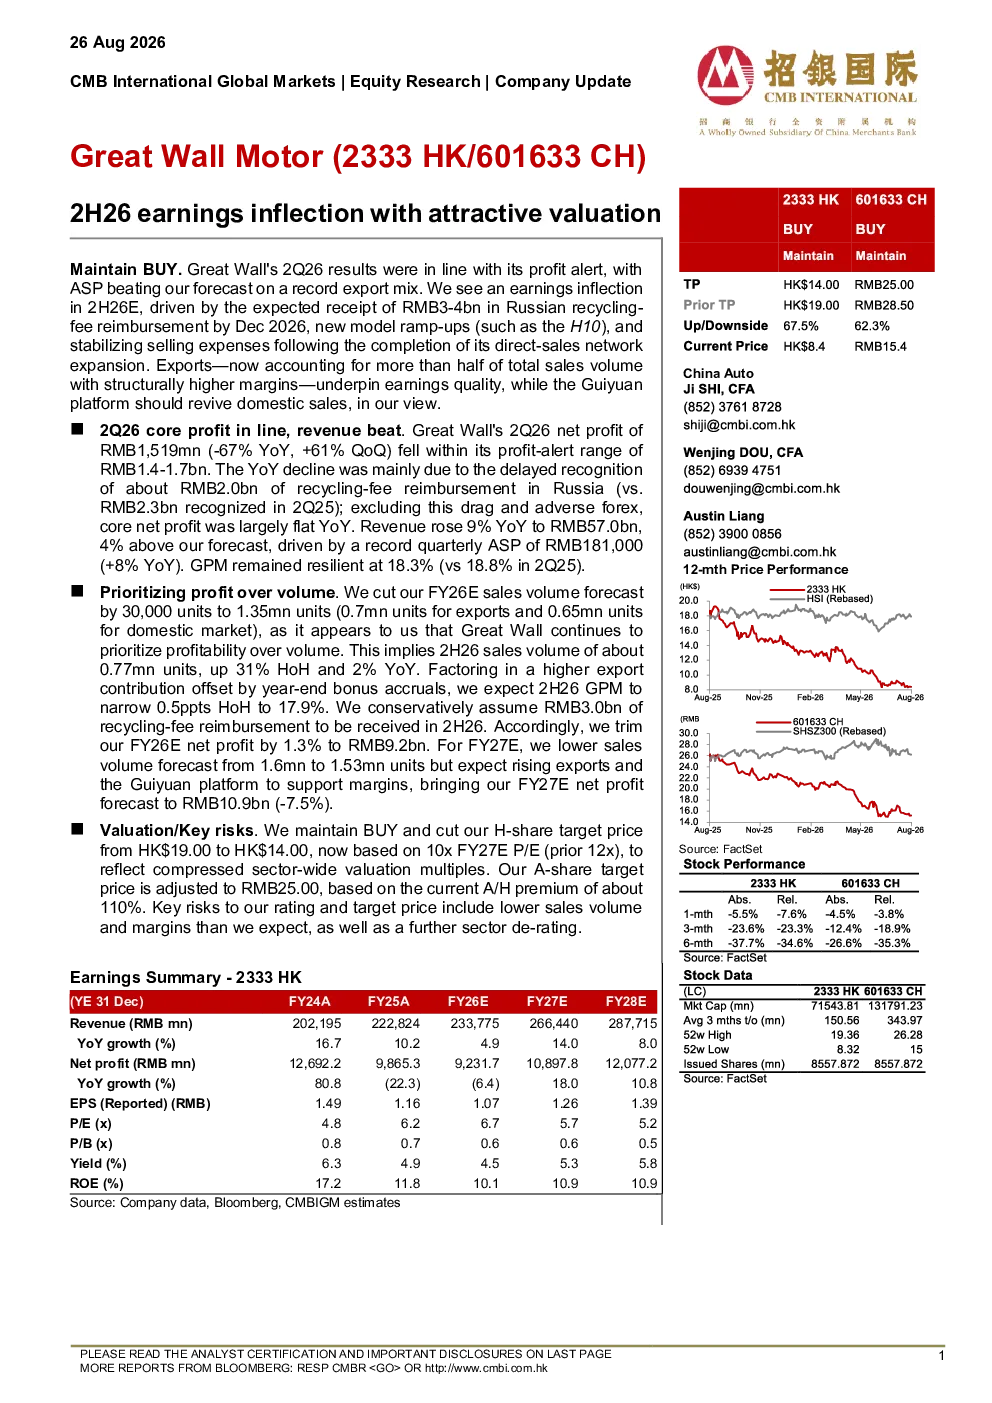
研报显示长城汽车2026年第二季度业绩符合盈利预警,主要得益于出口产品结构优化及俄罗斯回收费补偿。下半年预计将出现盈利拐点,但全年销量预测下调至135万单位,优先考虑盈利能力。出口市场占比超50%,支撑盈利质量,新车型放量及销售费用稳定是关键驱动因素。
长城汽车出口市场表现如何影响其估值?
出口市场对长城汽车估值有显著影响。报告指出出口占总销量超50%,高利润率产品结构支撑盈利质量。分析师维持买入评级,但下调H股目标价至港币14.00元,反映行业估值倍数压缩。A/H溢价约110%,A股目标价调整为人民币25.00元。出口增长是关键估值支撑,但需关注行业整体估值趋势。
长城汽车桂圆平台对国内销售有何作用?
桂圆平台预计能重振长城汽车国内销售。报告指出该平台将提升产品竞争力,改善国内市场表现。虽然2026财年销量预测下调至135万单位,但桂圆平台支持下,利润率有望提升。分析师认为该平台是长城汽车未来国内市场增长的关键驱动力之一。
长城汽车当前市场表现如何?
长城汽车2026年第二季度业绩符合盈利预警,ASP因出口产品结构超出预期。下半年预计销量环比增长31%至77万单位,但毛利率环比收窄至17.9%。回收费返还预计达30亿元,净利润下调1.3%至92亿元。出口市场和高利润率产品结构支撑当前盈利,但需关注行业竞争加剧影响。
长城汽车研报提示的主要风险有哪些?
研报提示的主要风险包括销售额和利润率低于预期,以及行业估值进一步下调。报告指出,虽然预计2026年下半年出现盈利拐点,但全年销量预测下调,反映市场不确定性。出口市场波动、新车型推广效果及行业竞争加剧是需关注的潜在风险因素。
你可能感兴趣
2026年下半年沥青期货行情策略展望:高估值低库存,成本供需共振
海证期货2026-06-26
利華控股:AAG收購預期於2026年下半年貢獻盈利
滙富金融2026-07-15
股价大幅回调后:2026年下半年盈利增速加快,值得重新审视
花旗2026-08-12
2026年下半年展望:打造极致专业与效率
信息技术国盛证券2026-08-11
2026年下半年软件与IT服务需知晓内容
信息技术SDR Ventures2026-08-19
2026年下半年尿素行情展望:供给压力与成本支撑并存,尿素价格或上下两难
广发期货2026-06-26
2026年下半年分销与物流:需知要点
交通运输SDR Ventures2026-08-19
生猪2026年上半年数据解读与2026年下半年展望
西南期货2026-07-20
2026年下半年海外宏观形势展望:地缘缓和下的修复与分化
民银证券2026-07-03
2026年下半年期货市场展望:钢铁煤炭与建材研究:矿难重构供需格局,双焦价格中枢上移
华泰期货2026-07-05