猜你想问
同业存单备案额度下降的主要原因是什么?
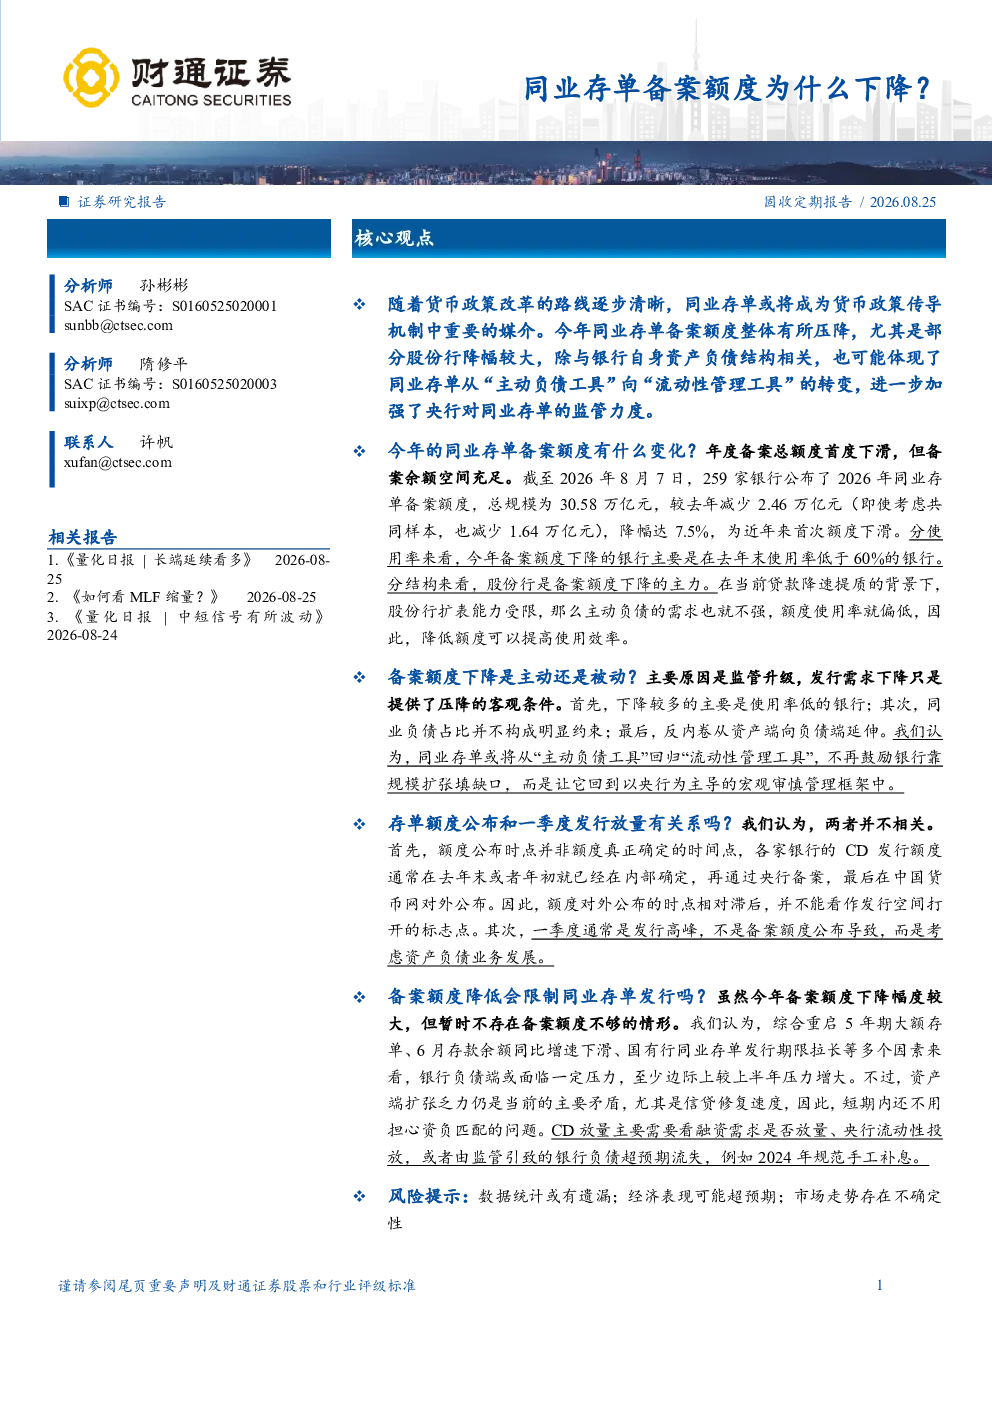
同业存单备案额度下降主要源于监管升级,而非发行需求下降。股份制银行是此次压降的主体,其降幅显著,反映了监管推动同业存单从“主动负债工具”向“流动性管理工具”转变的导向。由于贷款增速放缓和资产质量提升,股份制银行的扩表能力受限,导致其使用率较低的同业存单额度被压缩。尽管年度备案总额度首次下滑至30.58万亿元,但剩余额度充足,短期内不存在发行不足的情形。
同业存单行业发展趋势如何?
同业存单行业正经历从规模扩张向功能优化的转型。未来,同业存单将更侧重于流动性管理,而非单纯作为银行负债端的规模补充工具。监管不再鼓励银行依赖同业负债填资产缺口,而是要求其加强负债管理,提升资产负债匹配效率。此外,银行需更加注重负债成本控制,优化同业存单的期限结构和发行策略,以适应监管环境变化。
报告重点分析了哪些银行?
报告重点分析了不同类型银行的备案额度变化,其中股份制银行的降幅最为显著,达到15043亿元,远超国有行(604亿元)、城商行(575亿元)和农商行(260亿元)。这反映了股份制银行在当前信贷增速放缓和资产质量要求提高的背景下,同业存单使用效率下降的问题。值得注意的是,在备案额度下降前十的银行中,仅兴业银行同业负债占比相对偏高,其余多为股份制银行。
当前同业存单市场现状如何?
当前同业存单市场整体运行平稳,备案额度虽下降,但剩余额度充足,短期内不会对市场流动性产生重大冲击。2026年备案总额度降至30.58万亿元,但全年剩余额度仍有10.40万亿元,为银行提供了充足的发行空间。不过,银行负债端面临一定压力,需更加注重负债来源的多元化和成本控制。资产端扩张乏力仍是制约银行发展的主要矛盾,同业存单的发行将更侧重于流动性管理需求。
投资同业存单需注意哪些风险?
投资同业存单需关注监管政策变化风险,特别是备案额度的动态调整可能影响市场供需关系。此外,需关注银行信用风险,同业存单的信用评级差异较大,投资者应根据自身风险偏好选择合适的标的。流动性风险也是需要考虑的因素,部分银行的同业存单发行量较大,可能存在一定的流动性折价风险。最后,市场利率波动也会影响同业存单的收益率,投资者需密切关注利率走势。