猜你想问
这份研报的核心内容是什么?
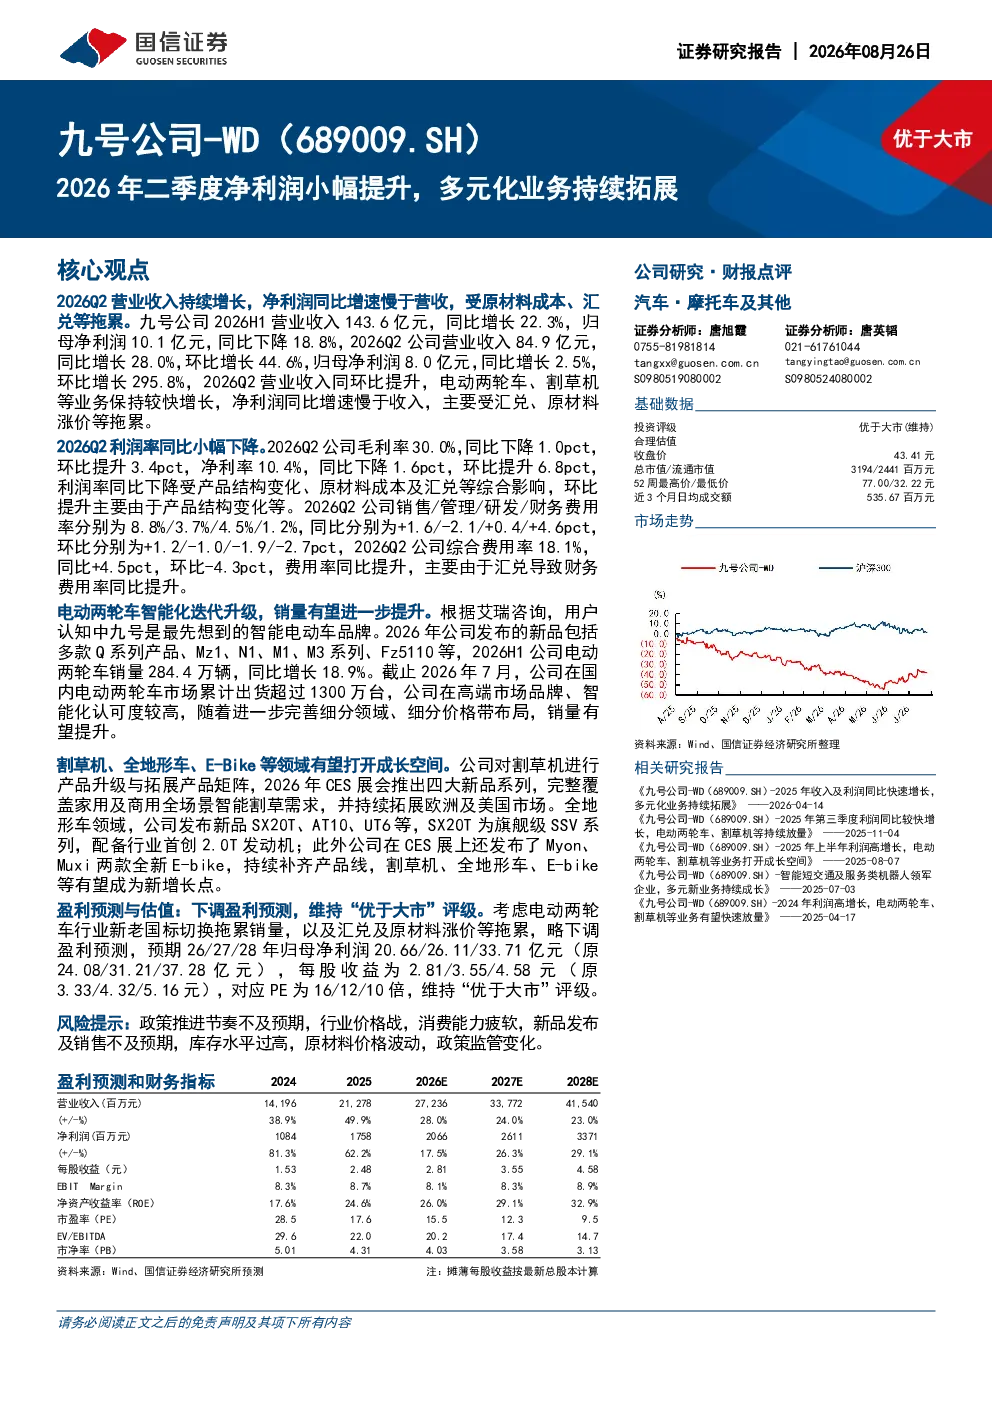
这份研报指出2026年Q2公司营业收入持续增长,但净利润同比增速慢于营收,主要受原材料成本、汇兑等因素拖累。电动两轮车、割草机等业务保持较快增长,但净利润同比增速慢于收入。利润率同比小幅下降,主要受产品结构变化、原材料成本及汇兑等综合影响。电动两轮车智能化迭代升级,销量有望进一步提升。割草机、全地形车、E-Bike等领域有望打开成长空间。
电动两轮车赛道的发展趋势如何?
电动两轮车赛道中,公司通过智能化迭代升级,销量有望进一步提升。2026H1电动两轮车销量284.4万辆,同比增长18.9%,截止2026年7月,公司在国内电动两轮车累计出货超过1300万台。公司在消费者心中树立智能化、高端的品牌形象,持续推动销量增长。同时,割草机产品矩阵不断丰富,对原有产品进行技术升级,持续拓展欧洲及美国市场。全地形车领域产品布局持续完善,成为新增长点。E-bike领域推出两款新品,持续补齐产品线。
研报重点分析了哪些方向?
研报重点分析了公司在电动两轮车、割草机等业务的增长情况,以及利润率下降的原因。报告指出,电动两轮车销量有望持续提升,割草机产品矩阵不断丰富,全地形车领域产品布局持续完善,E-bike领域推出两款新品,持续补齐产品线。此外,报告还分析了公司2026H1及Q2的营业收入、净利润、毛利率、净利率等关键数据,以及2026年及未来几年的盈利预测。
当前市场对公司的判断是怎样的?
当前市场对公司的判断显示,公司在电动两轮车领域表现突出,销量持续增长,品牌形象高端。公司在割草机、全地形车、E-Bike等领域也展现出良好的发展潜力。然而,净利润增速慢于收入增长,主要受原材料成本、汇兑等因素影响。报告下调了盈利预测,但维持“优于大市”评级,表明市场对公司长期发展仍持乐观态度。
研报中提到了哪些风险提示?
研报中提到了多项风险提示,包括政策推进节奏不及预期,行业价格战,消费能力疲软,新品发布及销售不及预期,库存水平过高,原材料价格波动,政策监管变化等。这些风险可能对公司业绩产生不利影响。此外,报告还指出,利润率同比小幅下降,主要受产品结构变化、原材料成本及汇兑等综合影响,这也是需要关注的潜在风险。