猜你想问
这份研报的核心内容是什么?
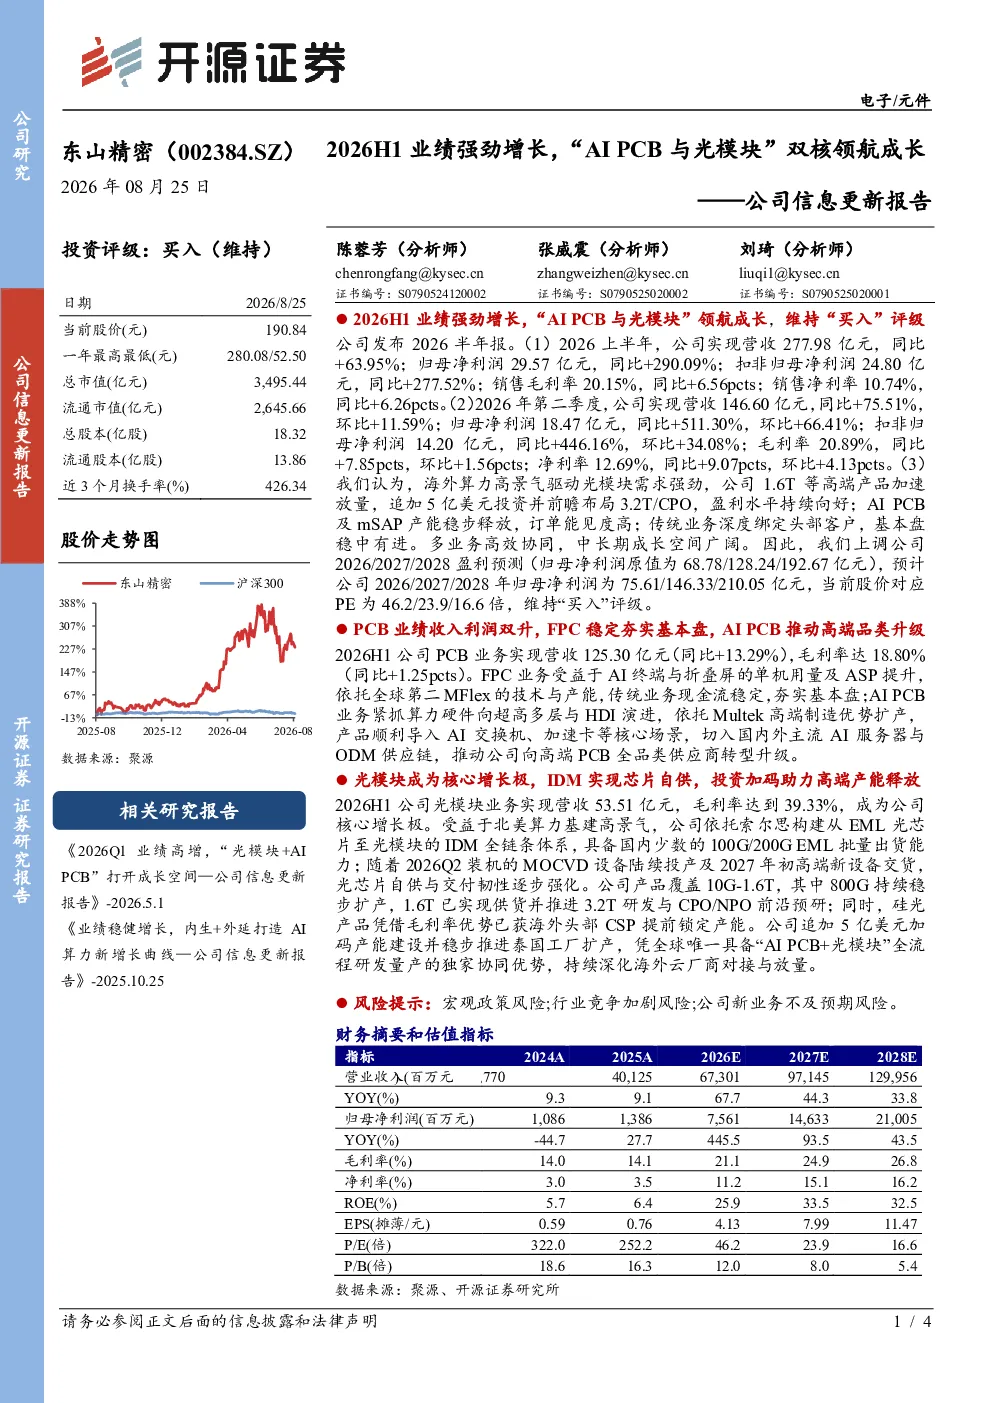
这份研报指出,公司2026年上半年业绩强劲增长,主要得益于“AI PCB与光模块”业务的领航发展。海外算力高景气驱动光模块需求强劲,公司高端产品加速放量,并前瞻布局3.2T/CPO;AI PCB及mSAP产能稳步释放,订单能见度高;传统业务深度绑定头部客户,基本盘稳中有进。多业务高效协同,中长期成长空间广阔。
AI PCB与光模块赛道的发展趋势如何?
AI PCB与光模块赛道受益于AI算力需求爆发,光模块业务成为核心增长极,依托索尔思构建IDM全链条体系,具备国内少数的100G/200G EML批量出货能力;产品覆盖10G-1.6T,800G持续扩产,1.6T已实现供货并推进3.2T研发;硅光产品已获海外头部CSP提前锁定产能。AI PCB业务紧抓算力硬件演进趋势,依托Multek高端制造优势扩产,切入国内外主流AI服务器与ODM供应链,推动公司向高端PCB全品类供应商转型升级。
研报重点分析了哪些业务方向?
研报重点分析了PCB业务和光模块业务。PCB业务方面,FPC业务受益于AI终端与折叠屏需求,依托全球第二MFlex的技术与产能,现金流稳定;AI PCB业务紧抓算力硬件演进趋势,依托Multek高端制造优势扩产,切入国内外主流AI服务器与ODM供应链。光模块业务方面,成为核心增长极,依托索尔思构建IDM全链条体系,具备国内少数的100G/200G EML批量出货能力;产品覆盖10G-1.6T,800G持续扩产,1.6T已实现供货并推进3.2T研发。
当前市场对AI PCB与光模块行业的现状如何?
当前市场对AI PCB与光模块行业呈现高景气度,海外算力需求强劲驱动光模块需求增长,公司高端产品加速放量。AI PCB及mSAP产能稳步释放,订单能见度高。公司在光模块领域具备国内领先的IDM全链条体系,产品覆盖广泛且持续扩产;AI PCB业务依托高端制造优势切入主流供应链。整体行业竞争激烈,但公司通过多业务协同和前瞻布局,展现出较强的竞争优势。
研报中提示了哪些风险?
研报提示了三方面风险:一是宏观政策风险,可能影响行业整体需求;二是行业竞争加剧风险,AI PCB与光模块领域参与者众多,竞争可能加剧;三是公司新业务不及预期风险,新业务如AI PCB和光模块的产能释放和市场需求可能存在不确定性,影响公司中长期业绩表现。