猜你想问
恩捷股份2Q26的净利润表现如何?
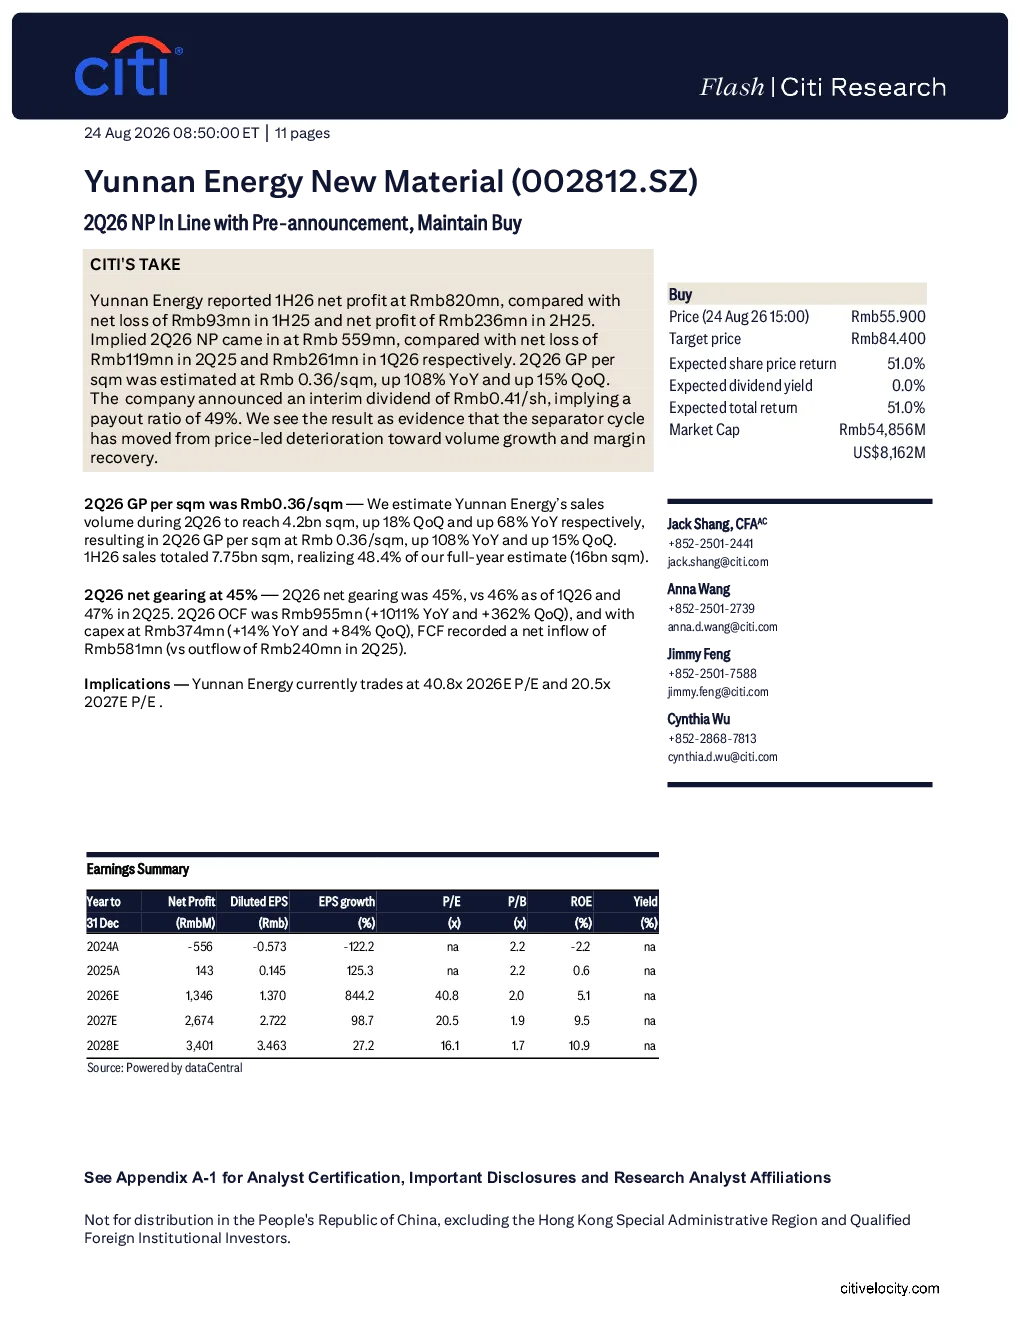
恩捷股份2026年第二季度净利润预计为5.59亿元人民币,符合预披露数据。公司隔膜业务周期已从价格驱动恶化转向量价复苏,第二季度每平方米毛利率为0.36元,同比增长108%,环比增长15%。此外,公司宣布中期分红0.41元/股,派息率49%。这些数据表明公司经营状况有所改善,盈利能力增强。
恩捷股份所在赛道的发展趋势如何?
恩捷股份所在的隔膜行业正经历从价格驱动恶化到量价复苏的阶段。第二季度销量预计达42亿平方米,同比增长68%,环比增长18%,显示出市场需求回暖。同时,行业竞争加剧,设备成本上升,原材料价格波动等因素可能影响行业整体盈利水平。
研报对恩捷股份的重点分析方向是什么?
研报重点分析了恩捷股份的隔膜业务周期变化,以及公司盈利能力的恢复情况。报告关注了公司毛利率的提升、销量的增长以及财务表现,如净负债率下降、经营现金流大幅增长等。此外,报告还评估了公司分红政策及其对股东回报的影响。
当前恩捷股份的市场现状如何?
当前恩捷股份的市场表现显示出公司经营状况的积极变化。净利润符合预期,毛利率显著提升,销量增长强劲,现金流状况改善。这些数据反映了公司在行业复苏中的竞争优势和经营效率。但市场仍需关注行业竞争、原材料成本及需求波动等因素对业绩的影响。
研报提示了哪些风险?
研报提示了几个潜在风险:设备竞争可能加剧,导致行业利润空间压缩;电池需求(尤其是储能领域)增长可能不及预期,影响产品销量;原材料成本超预期上涨,增加生产成本;隔膜行业资本开支周期延长,可能增加公司财务压力。这些风险需持续关注,可能影响公司未来的业绩表现。
你可能感兴趣
国金电新 恩捷股份业绩预告点评 涨价如期进行 控费成效显著 2q26业绩超预期 重点推荐
未知机构2026-07-10
恩捷股份002812调研纪要20260720
未知机构2026-07-20
恩捷股份(002812)-电话会议纪要
轻工制造未知机构2022-04-13
002812 恩捷股份 2026年7月20日投资者关系活动记录表
未知机构2026-07-20
恩捷股份(002812)23年报及24一季报交流纪要-调研纪要
未知机构2024-04-26
恩捷股份(002812)2022年年报交流纪要-调研纪要
未知机构2023-03-05
002812 恩捷股份 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
【国金电车】恩捷股份22q1业绩预告点评:业绩符合预期,盈利能力
未知机构2022-04-11
2026H1业绩预告点评:单位净利维持稳定,利润符合市场预期
建筑建材东吴证券2026-07-19
2026H1业绩预告点评 单位净利维持稳定 利润符合市场预期
未知机构2026-07-20