猜你想问
恩捷股份报告核心内容有哪些?
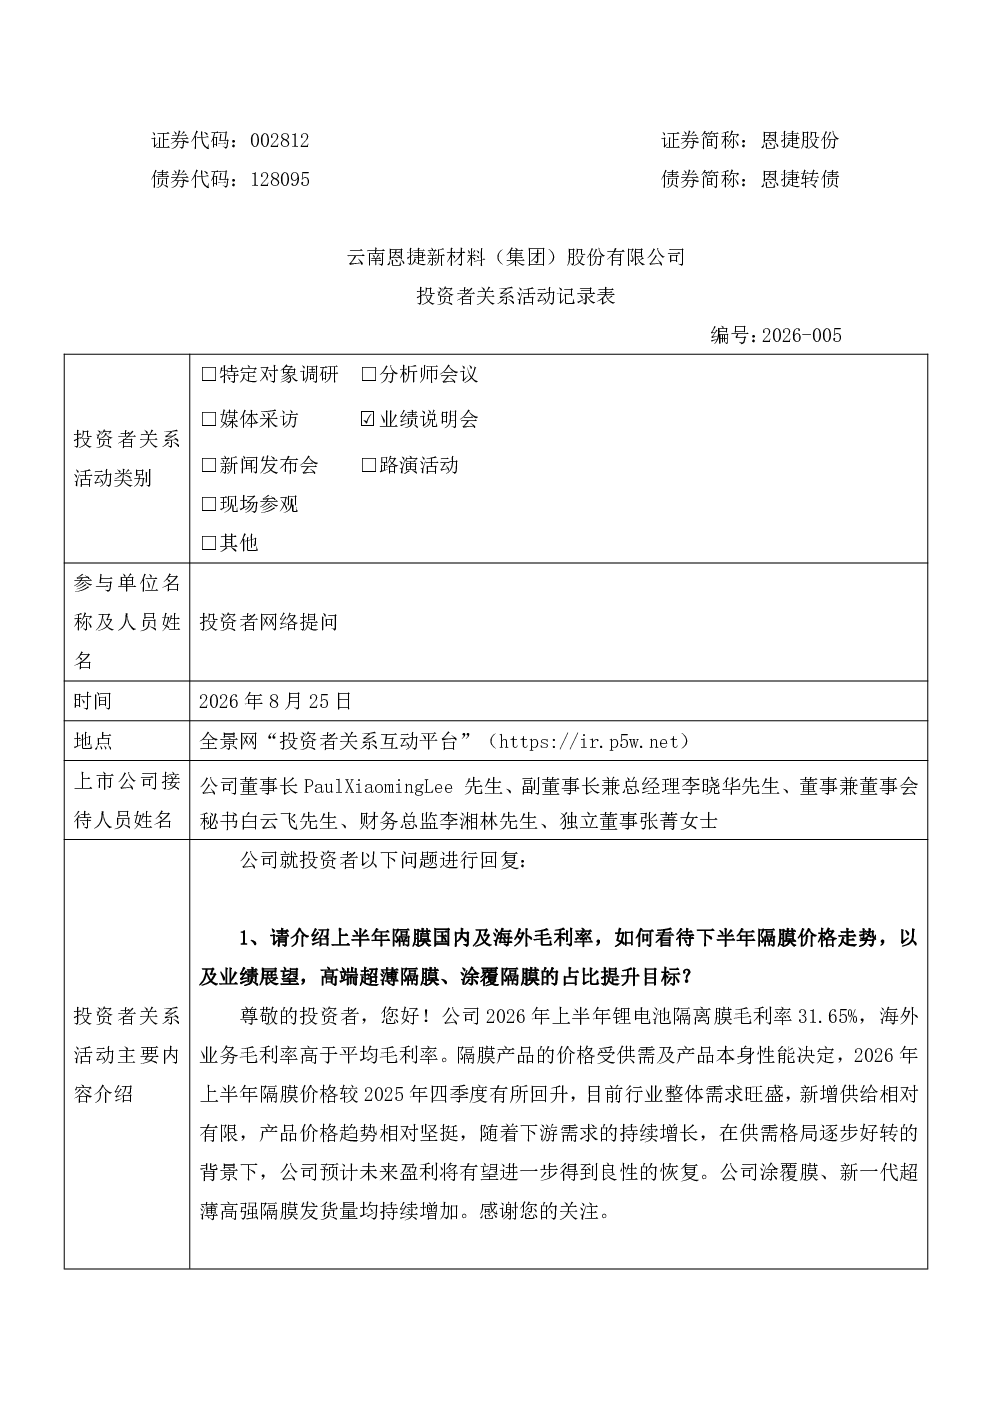
恩捷股份在当前周期中的优势包括规模领先、单位成本低、专利覆盖广、技术优势强以及与客户长期合作关系,这些综合优势使其在新能源产业尤其是锂电产业链中占据有利地位。公司计划以自有资金或自筹资金通过集中竞价方式回购股份,回购方案已在2026年7月23日公告中披露。目前回购计划正常推进,公司将在期限内持续推进回购并依法披露进展。
锂电池产业链未来发展趋势如何?
未来几年内,锂电池产业链市场容量将保持稳定增长,隔膜行业扩产周期较长,产能短期内难以释放。公司扩产计划将根据下游需求合理安排,通过合理布局产能满足客户需求,同时修复盈利、稳定市场份额并提升市场竞争力。
报告重点分析了恩捷股份的哪些方面?
报告重点分析了恩捷股份的成本管控、价格回升和产品结构优化带来的盈利逐步修复情况。随着下游需求持续增长和供需紧张状况加剧,公司将持续推动降本工作,预计未来隔膜产品盈利将进一步恢复。
当前市场对恩捷股份的判断是什么?
当前市场认为恩捷股份凭借规模领先、技术优势强以及与客户长期合作关系在新能源产业中占据有利地位。公司2026年上半年盈利逐步修复,主要得益于成本管控、价格回升和产品结构优化,未来隔膜产品盈利预计将进一步恢复。
研报中提示了哪些风险?
研报中未明确提示具体风险,但指出公司扩产计划将根据下游需求合理安排,以避免产能过剩风险。同时,公司将持续推动降本工作,以应对市场波动带来的挑战。收购爱思开电池材料科技(江苏)有限公司的股东会已审议完成,交易后续信息请关注公司公告。
你可能感兴趣
002812 恩捷股份 2026年7月20日投资者关系活动记录表
未知机构2026-07-20
603856 东宏股份 东宏股份2026年8月25日投资者关系活动记录表
未知机构2026-08-26
000061 农 产 品 000061农产品2026年8月25日投资者关系活动记录表
未知机构2026-08-26
301039 中集车辆 2026年8月25日投资者关系活动记录表
未知机构2026-08-26
300389 艾比森 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
301002 崧盛股份 2026年8月25日投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-25
301349 信德新材 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
002420 毅昌科技 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
001283 豪鹏科技 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
002798 帝欧水华 帝欧水华2026年8月25日投资者关系活动记录表
未知机构2026-08-25